¿Cuál es el volumen del mercado de componentes eléctricos industriales?
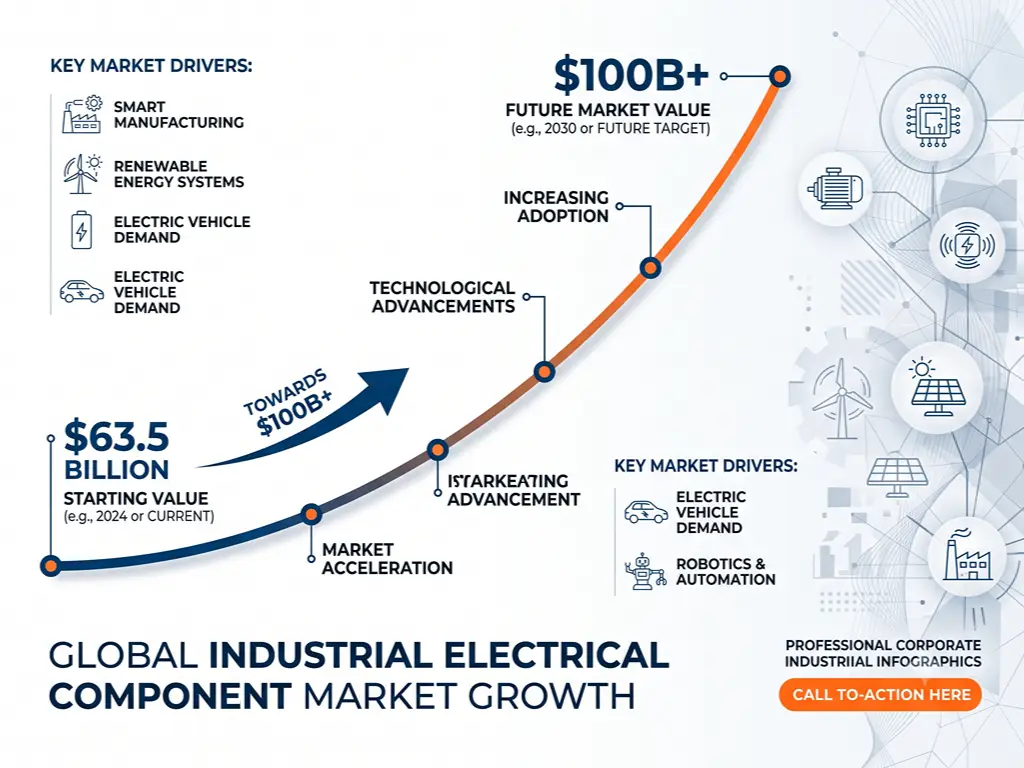
Si has buscado datos sobre este mercado, probablemente te hayas encontrado con tres cifras diferentes y te hayas preguntado en cuál confiar. Según Fortune Business Insights, el mercado de los componentes eléctricos industriales se valoró en aproximadamente $63.5 mil millones en 2025. Mordor Intelligence lo situó en $57.2 mil millones, y 6Wresearch estimó una cifra más reducida, de $8.4 mil millones, para 2024. Todas ellas son correctas. La discrepancia se debe al alcance: los informes más amplios incluyen desde cables y aparamenta hasta unidades de distribución de energía y cuadros eléctricos, mientras que los más específicos se centran en categorías concretas de componentes.
Sea cual sea la cifra en la que te fijes, la tendencia es clara. Este mercado está creciendo a una tasa de crecimiento anual compuesta de entre 9,6% y 11%, lo que lo sitúa en camino de alcanzar una cifra de entre $90 mil millones y $162 mil millones a principios de la década de 2030 (Fortune Business Insights, 2025).
Hay tres factores que impulsan ese crecimiento.
En primer lugar, la automatización industrial. Las fábricas de todo el mundo están ampliando sus líneas robotizadas, motores inteligentes y maquinaria controlada digitalmente. Cada una de esas instalaciones requiere tender cables, hacer pases por los cuadros eléctricos y transformar la tensión en cada nodo. El sector industrial representa actualmente aproximadamente el 40% del consumo final de energía a nivel mundial, y la cuota de la electricidad en ese mix aumenta en alrededor de medio punto porcentual cada año, a medida que la electrificación va sustituyendo a los procesos que utilizan combustibles fósiles (AIE, 2025).
En segundo lugar, la modernización de la red eléctrica. El envejecimiento de las infraestructuras en Norteamérica y Europa, junto con la expansión masiva de las energías renovables a través de parques solares, proyectos eólicos, instalaciones de almacenamiento en baterías y redes de recarga de vehículos eléctricos, está generando una demanda sostenida de transformadores, aparamenta y equipos inteligentes de distribución eléctrica.
En tercer lugar, la industrialización de los mercados emergentes. La producción manufacturera de China creció un 6,51 TP3T interanual solo en abril de 2023, mientras que la producción de acero bruto de la India superó los 103 millones de toneladas en los primeros diez meses del ejercicio fiscal 2022. Cada nueva fábrica y cada nuevo parque industrial en estos mercados supone un nuevo emplazamiento para la instalación de componentes eléctricos.
En resumen: no se trata de un sector de nicho. Es la columna vertebral eléctrica de la industria mundial, y crece más rápido que la economía en general. Pero “el mercado” no es algo homogéneo. Se fragmenta en función de los productos, los compradores y los niveles de tensión, lo que tiene una gran importancia para cualquiera que compre o venda en él.
Segmentación del mercado: productos, usuarios finales y niveles de tensión
Hay tres aspectos que definen la posición de cualquier componente eléctrico en este mercado: qué es, quién lo compra y a qué nivel de tensión funciona. Comprender estos tres aspectos marca la diferencia entre saber que el mercado existe y saber dónde se encuentra tu oportunidad dentro de él.
Por tipo de producto: cables, aparatos de conmutación, transformadores y mucho más
Los cables y los alambres constituyen la categoría más importante, y en conjunto representan alrededor de 42% del mercado en términos de ingresos. Solo los cables suponen 24% y los alambres, 18% (Fortune Business Insights, 2025). Pero que sea el mayor no significa que sea el más atractivo. Los cables son un producto básico de gran volumen y bajo margen; el margen real se encuentra más arriba en la cadena de valor.
| Tipo de producto | Cuota de mercado | Aplicaciones típicas | Perfil del comprador principal |
|---|---|---|---|
| Cables | 24% | Transmisión de energía, cableado de edificios, maquinaria industrial | Empresas de instalaciones eléctricas, distribuidores |
| Cables | 18% | Cableado de control, cables del motor, instrumentación | Fabricantes de paneles, fabricantes de equipos originales (OEM) |
| Aparamenta | 17% | Distribución de energía, protección de circuitos, control de motores | Plantas industriales, empresas de servicios públicos, contratistas EPC |
| Transformers | 14% | Elevación y reducción de tensión, interconexión a la red, energía industrial | Empresas de servicios públicos, grandes instalaciones industriales |
| Unidades de distribución de energía | 11% | Centros de datos, distribución en plantas de producción, bastidores de servidores | Operadores de centros de datos, directores de fábrica |
| Cuadros de distribución | 10% | Entrada de energía en edificios, distribución en instalaciones industriales | Empresas de instalaciones eléctricas, gestores de instalaciones |
| Otros (relés, conectores, fusibles) | 6% | Cuadros de mando, circuitos de protección | Fabricantes de cuadros eléctricos, equipos de mantenimiento |
Los equipos de conmutación y los transformadores, aunque de menor volumen, presentan mayores barreras técnicas de entrada y márgenes significativamente mejores. Un interruptor de baja tensión es un producto básico. Un interruptor de vacío de media tensión requiere una certificación de ensayo de tipo según la norma IEC 62271 —una inversión de seis cifras que actúa como una barrera natural—. Los transformadores de potencia deben cumplir con la norma IEC 60076, cuyos protocolos de ensayo pueden llevar meses.
Piensa en el mercado como si fuera un supermercado. Los cables y alambres son la sección de frutas y verduras: gran rotación, márgenes reducidos, todo el mundo los necesita. Los equipos de conmutación son el mostrador de delicatessen: menor frecuencia de compra, precios más elevados y clientes que saben exactamente qué especificaciones necesitan. Los transformadores son la sección de electrodomésticos: compras poco frecuentes con ciclos de decisión extremadamente largos.
Por sector de usuarios finales: ¿quiénes son los que realmente compran?
El sector manufacturero es el que más demanda genera, con un consumo de 34% del total de componentes eléctricos industriales. Le sigue el sector de la construcción, con 21%; a continuación, el del petróleo y el gas, con 14%; el químico y petroquímico, con 12%; y el minero, con 9% (Fortune Business Insights, 2025).
| Sector de usuarios finales | Cuota de mercado | Compras principales | Patrón de compra |
|---|---|---|---|
| Fabricación | 34% | Aparatos de distribución, controles de motores, cables, PDU, sensores | Pedidos recurrentes, reposición trimestral |
| Construcción | 21% | Cables, cuadros eléctricos, cuadros de distribución, dispositivos de cableado | Basado en proyectos, sensible al precio |
| Petróleo y gas | 14% | Equipos a prueba de explosiones, aparamenta de alta tensión, cables especializados | Ciclos de adquisición largos y con un gran número de certificaciones |
| Química y petroquímica | 12% | Cajas resistentes a la corrosión, control de procesos, instrumentación | Orientado al cumplimiento normativo y sujeto a especificaciones fijas |
| Minería | 9% | Aparamenta reforzada, cables de arrastre, arrancadores de motor | Entornos hostiles, donde la fiabilidad es fundamental |
Los compradores del sector manufacturero y de la construcción son, en esencia, muy diferentes. Un responsable de mantenimiento de una fábrica realiza pedidos recurrentes con una periodicidad predecible y valora la fiabilidad del suministro por encima del precio. Un jefe de obra, en cambio, compra una sola vez por proyecto y está sometido a una presión extrema en cuanto a los costes. Para un distribuidor que quiera construir una cartera de negocio sostenible, el segmento manufacturero es la mejor apuesta a largo plazo: demanda recurrente, mayores costes de cambio de proveedor y relaciones que se consolidan con el tiempo.
Por tipo de tensión: mercados de baja, media y alta tensión
El nivel de tensión es el mejor indicador de la intensidad de la competencia en este mercado.
Baja tensión (≤1 kV) Es el segmento más grande y accesible. Productos como los disyuntores en miniatura, los contactores y las fuentes de alimentación para carril DIN se comercializan en grandes volúmenes y presentan una diferenciación relativamente baja. Es como la tienda de conveniencia del mundo eléctrico: de fácil acceso, muy competitiva y con márgenes que premian la eficiencia operativa por encima de la singularidad técnica.
Media tensión (1 kV–36 kV) Es aquí donde cambia el panorama. Los interruptores de vacío, las unidades de anillo principal y los cuadros de distribución de media tensión requieren una certificación de ensayo de tipo y una importante inversión de capital. Los compradores de este sector —empresas de servicios públicos, grandes plantas industriales, explotaciones mineras— eligen los productos en función del cumplimiento de los requisitos técnicos y no del precio. Una vez que un proveedor cumple con los requisitos de una especificación, los costes de cambio de proveedor son elevados.
Alta tensión (>36 kV) es un sector totalmente distinto. El mercado de las instalaciones de conmutación aisladas con gas, los transformadores de potencia con una potencia nominal expresada en MVA y los equipos de clase de transmisión está dominado por un puñado de actores globales. Las barreras técnicas, los requisitos de certificación y la intensidad de capital hacen que este segmento resulte inaccesible para la mayoría de los participantes del mercado medio.
Para el distribuidor o responsable de compras típico, la baja tensión es su ámbito principal, la media tensión es la vía de progresión profesional y la alta tensión es un deporte para espectadores.
Panorama regional: dónde se produce el crecimiento (y dónde están las fábricas)
Asia-Pacífico domina el consumo con 361 TP3T del mercado mundial, impulsado principalmente por la expansión industrial de China y la India. Le sigue Norteamérica, con 271 TP3T, impulsada por la relocalización de la producción, la construcción de centros de datos y la modernización de la red eléctrica. Europa cuenta con 241 TP3T, y solo Alemania representa 81 TP3T del mercado europeo (Fortune Business Insights, 2025).
Sin embargo, existe una asimetría fundamental en estas cifras que los informes de mercado rara vez reconocen: El lugar donde se consumen los componentes no es el mismo en el que se producen. La región de Asia-Pacífico es tanto el mayor consumidor como la principal base de producción. Norteamérica, el segundo mayor consumidor, importa una parte considerable de sus componentes eléctricos industriales. Europa ocupa una posición intermedia: destaca en la fabricación de alta gama, como los equipos de conmutación alemanes y suizos y los componentes de automatización italianos, pero depende cada vez más del suministro asiático para los productos de tensión estándar.
Este desajuste geográfico entre el consumo y la producción no es un fallo. Es la base estructural del comercio de componentes eléctricos. Si eres distribuidor en Norteamérica, Europa, el Sudeste Asiático, Oriente Medio o África, es casi seguro que tu cadena de suministro se remonta a agrupaciones industriales concentradas en unas pocas regiones. Conocer esas agrupaciones —en qué se especializan, cómo fijan sus precios y qué políticas comerciales les afectan— es más importante que cualquier estadística sobre el tamaño del mercado. De eso tratan las dos secciones siguientes.
Principales actores: ¿quién controla el mercado de los componentes eléctricos industriales?
El mercado de los componentes eléctricos industriales está fragmentado desde el punto de vista estructural. Siemens cuenta con una cuota de mercado mundial de aproximadamente el 13% y Schneider Electric, de alrededor del 12%. Los dos principales actores controlan, en conjunto, apenas una cuarta parte del mercado (Fortune Business Insights, 2025). Los aproximadamente 751 TP3T restantes se reparten entre docenas de especialistas regionales, fabricantes de nivel medio y empresas especializadas en determinadas categorías.
| Empresa | Sede central | Cuota estimada | Principales puntos fuertes |
|---|---|---|---|
| Siemens AG | Alemania | ~13% | Gama completa: automatización, aparamenta de baja y media tensión, variadores de velocidad, sistemas de control |
| Schneider Electric | Francia | ~12% | Distribución de media tensión, automatización de edificios, gestión energética |
| ABB Ltd. | Suiza | - | Equipos de media y alta tensión, robótica, variadores, soluciones para la red eléctrica |
| Eaton Corporation | Irlanda/EE. UU. | - | Distribución eléctrica, calidad de la energía, controles de iluminación |
| Mitsubishi Electric | Japón | - | Automatización industrial, instalaciones de distribución de baja y media tensión, controles de climatización |
| General Electric | EE. UU. | - | Soluciones para redes eléctricas, equipos de alta tensión, controles industriales |
| Rockwell Automation | EE. UU. | - | Automatización industrial, control de motores, redes industriales |
| Emerson Electric | EE. UU. | - | Control de procesos, automatización de fluidos, soluciones industriales |
Sin embargo, esta lista de las 10 principales empresas carece en gran medida de relevancia para la realidad cotidiana de la mayoría de los distribuidores y responsables de compras. Siemens y Schneider dominan los proyectos basados en especificaciones —aquellos en los que un consultor de ingeniería indica una marca en los pliegos de condiciones—. Pero la gran mayoría de las transacciones de componentes eléctricos industriales tienen lugar fuera de ese ámbito, en un ecosistema paralelo de fabricantes regionales, exportadores especializados y proveedores de múltiples categorías cuyos nombres nunca aparecen en los informes de estudios de mercado.
Piénsalo como si fuera la industria automovilística. Siemens, Schneider y ABB son el Mercedes, el BMW y el Audi: marcas reconocidas, que dominan las especificaciones y con precios de gama alta. Para la mayoría de los compradores, la opción más práctica se encuentra entre las docenas de “Toyotas” y “Hondas” del mundo eléctrico: fabricantes que ofrecen un cumplimiento equivalente a precios más competitivos, a menudo con mayor flexibilidad en cuanto a volúmenes de pedido y personalización. Saber cómo identificar y evaluar a estos proveedores es una habilidad fundamental en el ámbito de las compras, y es el tema de la última sección que figura a continuación.
Tendencias que están transformando el mercado: inteligentes, ecológicas y reestructuradas
Hay tres cambios estructurales que están modificando lo que los compradores deben especificar y dónde deben buscar. Los dos primeros afectan al propio producto; el tercero redefine el panorama del abastecimiento.
Componentes inteligentes e Industria 4.0: qué está cambiando en las fichas técnicas
Hace una década, para comprar un disyuntor había que fijarse en tres datos: la corriente nominal, la capacidad de corte y el número de polos. Hoy en día, esa misma categoría de productos incluye dispositivos con sensores de corriente integrados, módulos de comunicación y funciones de diagnóstico remoto. Las especificaciones de adquisición se han ampliado en consecuencia.
Las repercusiones prácticas para los compradores se pueden clasificar en tres ámbitos:
Inteligencia integrada. Las plataformas de aparamenta inteligente lanzadas por los principales proveedores en 2024 incluyen ahora funciones de diagnóstico de mantenimiento predictivo que supervisan el desgaste de los contactos, las tendencias de temperatura y el historial de disparos en tiempo real. Para los equipos de compras, esto supone añadir la compatibilidad con protocolos de comunicación —IO-Link, Ethernet/IP, PROFINET— a la lista de requisitos técnicos estándar.
Semiconductores de banda ancha. El cambio del silicio al carburo de silicio (SiC) y al nitruro de galio (GaN) en la electrónica de potencia está generando una demanda en las fases posteriores de la cadena de suministro de nuevas categorías de componentes pasivos. Samsung Electro-Mechanics homologó en 2025 un condensador MLCC de 1.000 V para uso automovilístico e industrial, ampliando así la presencia de los condensadores cerámicos en los circuitos de los inversores, un ámbito que hasta entonces estaba dominado por los condensadores de película (TTI MarketEYE, 2026). Los núcleos magnéticos nanocristalinos y amorfos, necesarios para las frecuencias de conmutación más elevadas que permiten estos semiconductores, se están convirtiendo en una categoría estratégica de abastecimiento en la que la oferta es cada vez más escasa.
Sistemas modulares «plug-and-play». Los conjuntos de cables prefabricados, los cuadros eléctricos escalables y las configuraciones modulares de PDU están reduciendo los plazos de instalación en las naves industriales y los centros de datos. Para los compradores, esto supone un cambio en la estrategia de compras, que pasa de adquirirse a nivel de componentes a hacerlo a nivel de subsistemas, y un correspondiente aumento del valor de los proveedores capaces de ofrecer soluciones preintegradas en lugar de piezas sueltas.
Nada de esto significa que los componentes estándar de ayer estén quedando obsoletos. Pero la brecha en las especificaciones entre lo “básico” y lo “inteligente” se está ampliando. Los distribuidores que no puedan ayudar a sus clientes a superar esa brecha verán cómo se erosiona su valor.
Normativas sobre eficiencia energética y sostenibilidad: la nueva lista de verificación de cumplimiento
Para los distribuidores que venden en los mercados europeos, el cumplimiento normativo ha pasado de ser “algo deseable” a convertirse en “un requisito para acceder al mercado”.”
El Mecanismo de Ajuste en Frontera por Emisiones de Carbono (CBAM) de la UE entró en su fase definitiva el 1 de enero de 2026. Si bien su ámbito de aplicación actual abarca los materiales básicos —acero, aluminio, cemento, fertilizantes, electricidad e hidrógeno—, la Comisión Europea propuso en diciembre de 2025 ampliar el CBAM a unos 180 productos derivados con un contenido significativo de acero y aluminio. Se prevé que los transformadores de potencia, los equipos de conmutación, los motores y los generadores se incluyan para 2028 (CIGRE, 2026).
Cuando el CBAM se aplique a los equipos eléctricos, las repercusiones en los costes serán significativas. Los precios del carbono en la UE rondan actualmente los 75 € por tonelada de CO₂, y los valores de emisión por defecto que se aplican a los materiales procedentes de determinados países pueden inflar la huella de carbono calculada entre 1,6 y 6 veces con respecto a las emisiones reales. En el caso de un transformador eléctrico típico de 100 MVA, que contiene varias toneladas de acero y cobre, el coste adicional derivado del CBAM podría ascender a decenas de miles de euros.
Una normativa paralela, el Reglamento de la UE sobre gases fluorados (2024/573), está eliminando progresivamente el hexafluoruro de azufre (SF₆) de las instalaciones de conmutación de media tensión. El SF₆ es el medio aislante estándar del sector para las instalaciones de conmutación aisladas con gas, pero tiene un potencial de calentamiento global 23 500 veces superior al del CO₂. El reglamento está impulsando a los compradores hacia alternativas sin SF₆, lo que crea un nuevo criterio de especificación que la mayoría de los marcos de contratación pública aún no incluyen.
Adquisición de componentes eléctricos industriales: una guía práctica para compradores
Aquí es donde terminan los informes de mercado y empieza el trabajo de verdad. Saber que el mercado tiene un volumen de $63 mil millones y crece a un ritmo de 10% es un dato contextual útil. Saber dónde se encuentran realmente las fábricas, en qué se especializan y cómo la política comercial está modificando la ecuación de costes: eso es lo que cambia los resultados de las compras.
Dónde están las fábricas: un mapa de abastecimiento regional
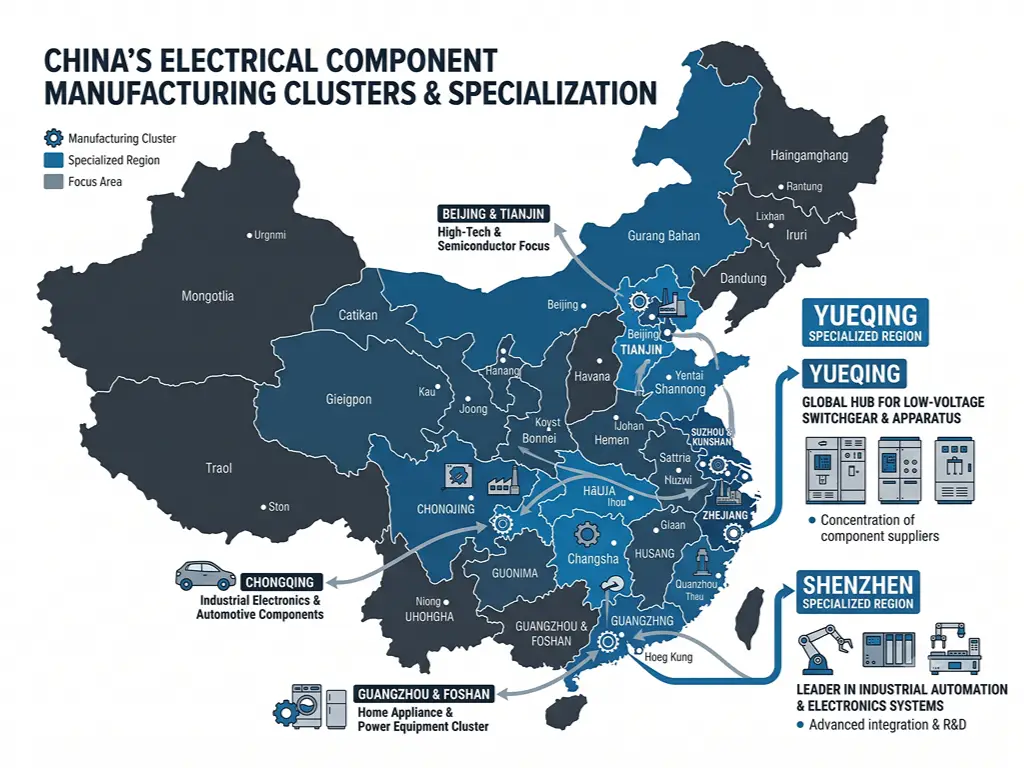
La fabricación de componentes eléctricos en China no constituye un sector homogéneo. Se trata de un conjunto de clústeres concentrados geográficamente, cada uno de los cuales cuenta con décadas de especialización profunda. La proximidad a las materias primas —cobre, acero, polímeros— y a los proveedores complementarios dentro de cada clúster reduce los costes de los insumos en un 25–30%, según las estimaciones, en comparación con una producción dispersa, y acorta considerablemente los plazos de entrega.
| Clúster industrial | Especialización | Productos representativos | Notas sobre el abastecimiento |
|---|---|---|---|
| Zhejiang — Yueqing / Wenzhou | Electricidad de baja tensión | MCB, MCCB, contactores, relés, interruptores, componentes para carril DIN | Representa el 70%+ de la producción eléctrica de baja tensión de China. |
| Guangdong — Shenzhen / Dongguan | Automatización y controles industriales | PLC, sensores, conectores, placas de circuito impreso, paneles HMI | Con gran presencia del sector electrónico; destaca en el montaje SMT. |
| Jiangsu / Shanghái | Equipos de precisión y sistemas de control | Transformadores, instalaciones de conmutación de media tensión, sistemas de control de maquinaria industrial | Mayor densidad de ingeniería; mayor proximidad a los socios de las empresas conjuntas multinacionales. |
| Henan | Distribución de energía y sistemas eléctricos de alta potencia | Transformadores, reguladores de tensión, aparamenta pesada | Cercanía al suministro de materias primas como el acero y el cobre. |
| Shandong | Equipos de bajo consumo | Transformadores de bajas pérdidas, controles de motores, enchufes y tomas de corriente industriales | Una creciente especialización en productos de eficiencia energética. |
| Hebei | Sistemas electromecánicos | Equipos de elevación, transmisión de potencia, motores industriales | Destaca en la integración mecánica compleja. |
Plazos de entrega habituales desde estos centros de producción: entre 7 y 15 días para muestras, entre 20 y 35 días para pedidos de producción estándar y entre 45 y 60 días para productos personalizados. El transporte aéreo añade entre 7 y 12 días; el transporte marítimo a los principales puertos de Europa o América del Norte suele tardar entre 25 y 40 días.
El clúster de Yueqing merece una atención especial. En un radio de 50 kilómetros, un comprador puede adquirir todos los componentes necesarios para fabricar un cuadro de distribución de baja tensión completo —disyuntores diferenciales (MCB), disyuntores de control y corte (MCCB), contactores, relés, bornes, armarios y barras colectoras— de fabricantes que llevan décadas especializados en sus respectivas subcategorías. La densidad de la cadena de suministro en este clúster permite que, a menudo, un pedido que abarca varias categorías se pueda consolidar en un único punto logístico, lo que reduce los costes de transporte y los gastos administrativos derivados de gestionar una docena de relaciones con diferentes fábricas.
Aranceles, política comercial y las nuevas cuentas del abastecimiento
Si la estrategia de compras de la última década consistía en “encontrar el precio unitario más bajo y enviarlo”, la estrategia para 2026 parte de una pregunta diferente: “¿cuánto costará realmente esto, una vez sumados los aranceles, las tasas de carbono y los gastos de logística?”
El panorama de la política comercial ha experimentado un cambio estructural:
Estados Unidos. Los aranceles de la Sección 232 sobre el acero y el aluminio añaden aproximadamente 50% al componente de coste de los materiales de los productos eléctricos afectados. Los aranceles de la Sección 301 sobre los componentes eléctricos de origen chino oscilan entre 15% y 50%, dependiendo de la clasificación específica del Sistema Arancelario Harmonizado (HTS). El efecto combinado: un componente cuyo precio de fábrica parece competitivo puede acabar teniendo un coste total entre un 30 y un 60% más elevado tras la aplicación de los aranceles.
Unión Europea. El CBAM, tal y como se ha comentado anteriormente, aumentará entre 10 y 20% el coste efectivo de los equipos eléctricos con altas emisiones de carbono una vez que entre en vigor la ampliación a las fases posteriores de la cadena de suministro. Incluso durante el actual periodo de transición, los importadores de la UE están empezando a exigir a los proveedores de fuera de la UE documentación sobre las emisiones como condición para hacer negocios.
India. Las obligaciones de localización vinculadas a los incentivos para los vehículos eléctricos y los equipos eléctricos están impulsando tanto a los fabricantes de equipos originales nacionales como a los extranjeros a abastecerse en la India, lo que está transformando las cadenas de suministro regionales.
Entre los responsables de compras están surgiendo tres respuestas prácticas:
- Cualificación multirregional. Mantener entre dos y tres proveedores cualificados por cada categoría de componentes críticos, repartidos entre al menos dos jurisdicciones arancelarias, ha pasado de ser una buena práctica a convertirse en un procedimiento operativo estándar. Cuando un cambio arancelario hace que, de repente, una vía de suministro deje de ser rentable, la alternativa ya está cualificada y lista para ampliarse.
- «Nearshoring» y «friend-shoring». México se está convirtiendo en un centro clave de nearshoring para las Américas, con una capacidad de montaje eléctrico en expansión que ayuda a los compradores estadounidenses a eludir los aranceles asiáticos. Turquía está desempeñando un papel similar para los mercados europeos y de Oriente Medio. Vietnam y la India están desarrollando su capacidad como alternativas a China en categorías específicas, aunque cada uno de ellos presenta sus propios riesgos arancelarios y carencias en cuanto a capacidad.
- Modelización del coste total en destino. El precio unitario es el punto de partida, no la respuesta. Los equipos de compras están elaborando modelos de costes que incluyen el transporte, los aranceles en distintos escenarios arancelarios, los costes de mantenimiento de existencias, el riesgo de reelaboración debido a problemas de calidad y el posible tiempo de inactividad derivado de interrupciones en el suministro. Los proveedores que pueden ofrecer datos transparentes sobre el coste total a destino, y no solo precios FOB, están ganando preferencia.
Otro factor de urgencia: los analistas del sector advierten de que podrían volver a producirse restricciones en el suministro —es decir, racionamientos— ya en el primer trimestre de 2026. Los plazos de entrega actuales para los componentes analógicos oscilan entre 10 y 26 semanas, los de los sensores, entre 20 y 54 semanas, y los de determinados controladores, hasta un año completo. El margen para negociar acuerdos de suministro a largo plazo favorables, mientras el mercado sigue siendo favorable para los compradores, se está reduciendo (Beroe, 2025).
Cómo evaluar y elegir al proveedor adecuado de componentes eléctricos
El conocimiento del mercado y la geografía del abastecimiento son los datos de entrada. El resultado —la decisión que realmente afecta a tu negocio— es la selección de proveedores. El marco que se muestra a continuación está diseñado para aplicarse de inmediato.
El cuadro de mando integral de proveedores en cuatro dimensiones
| Dimensión | Qué hay que comprobar | Señales de alerta |
|---|---|---|
| Cumplimiento técnico | Certificaciones CE, UL, CCC y RoHS con los números de norma correspondientes (IEC 60947 para aparamenta de baja tensión, IEC 61439 para conjuntos y IEC 60076 para transformadores). Solicitar informes de ensayos realizados por terceros: rigidez dieléctrica, aumento de temperatura y resistencia a cortocircuitos. | No puede presentar documentos de certificación verificables. Afirmaciones genéricas (“certificado CE”) sin indicar números concretos de directivas o normas. |
| Capacidad de producción | Superficie de la fábrica, número de líneas de producción, nivel de automatización (líneas SMT, equipos CNC) y variedad de referencias. La capacidad para abarcar múltiples categorías reduce el número de proveedores. | No están dispuestos a compartir fotos de la fábrica ni a realizar una visita guiada en vídeo. Se describe la instalación, pero no se ve ningún equipo. |
| Control de calidad | Historial de inspecciones realizadas por terceros (SGS, TÜV, Bureau Veritas). Sistemas de trazabilidad de lotes. Seguimiento documentado de la tasa de defectos y procesos de medidas correctivas. | No hay historial de inspecciones realizadas por terceros. No hay procedimientos de control de calidad documentados. No se puede explicar cómo se lleva a cabo la inspección de los materiales entrantes. |
| Fiabilidad operativa | Índice de entregas puntuales ≥97%. Tiempo de respuesta a las consultas ≤3 horas. Índice de repetición de pedidos de los clientes >25% (un indicador de satisfacción). | Los tiempos de respuesta superan sistemáticamente las 24 horas. El rendimiento en las entregas se basa en datos anecdóticos más que en mediciones. |
De un acuerdo de prueba a una alianza estratégica
La cualificación de proveedores no es una comprobación puntual. Se trata de un proceso que se desarrolla por fases:
Fase 1 — Validación de la muestra (1-5 unidades, 7-15 días). Solicita muestras del producto y, en el caso de las categorías críticas, encarga a un laboratorio independiente que realice pruebas sobre parámetros clave: resistencia de aislamiento, comportamiento ante ciclos térmicos y resistencia a la tensión. Confirma las especificaciones de los materiales: bobinados de cobre frente a los de aluminio, grados de aditivos ignífugos en los plásticos.
Fase 2 — Lote de prueba (10-50 unidades). Comprueba la consistencia del proveedor a lo largo de una pequeña tirada de producción. Esta fase permite determinar si la calidad de la muestra fue un caso aislado o si resulta representativa. Evalúa la calidad de la comunicación, la precisión de la documentación y el cumplimiento de los plazos prometidos.
Fase 3 — Producción a gran escala. Solo tras superar con éxito dos fases debería un proveedor convertirse en un canal de aprovisionamiento habitual. Incluso en esta etapa, son esenciales las inspecciones periódicas realizadas por terceros y el seguimiento continuo de la tasa de defectos. El rendimiento de los proveedores tiende a deteriorarse con el tiempo, y la única forma de evitarlo es la evaluación.
Crear alianzas estratégicas, no solo listas de proveedores
La medida que más impacto tiene en la contratación de material eléctrico industrial no es conseguir un precio unitario ligeramente más bajo, sino pasar de trabajar con numerosos proveedores transaccionales a un número menor de proveedores estratégicos. Un distribuidor que gestiona relaciones con entre 10 y 20 fábricas distintas paga un «impuesto oculto» en forma de gastos generales de comunicación, fragmentación logística, inconsistencia en la calidad y pérdida de descuentos por volumen. Un único socio multigénero que cubra una amplia gama de productos a través de una sola relación, un único punto logístico y un único sistema de calidad elimina la mayor parte de esos gastos generales.
La ficha de evaluación de proveedores que se muestra arriba sirve para evaluar a cualquier fabricante. La cuestión estratégica es si la utilizas para elaborar una lista amplia de proveedores de una sola categoría o una lista reducida de socios que puedan crecer junto con tu empresa. Las cifras favorecen a la lista reducida.
- Entre 10 y 20 relaciones con proveedores que gestionar
- Logística fragmentada y costes de envío
- Calidad desigual entre las fábricas
- Una relación, un sistema de calidad
- Logística consolidada, menor coste de transporte
- Descuentos por volumen en todas las categorías
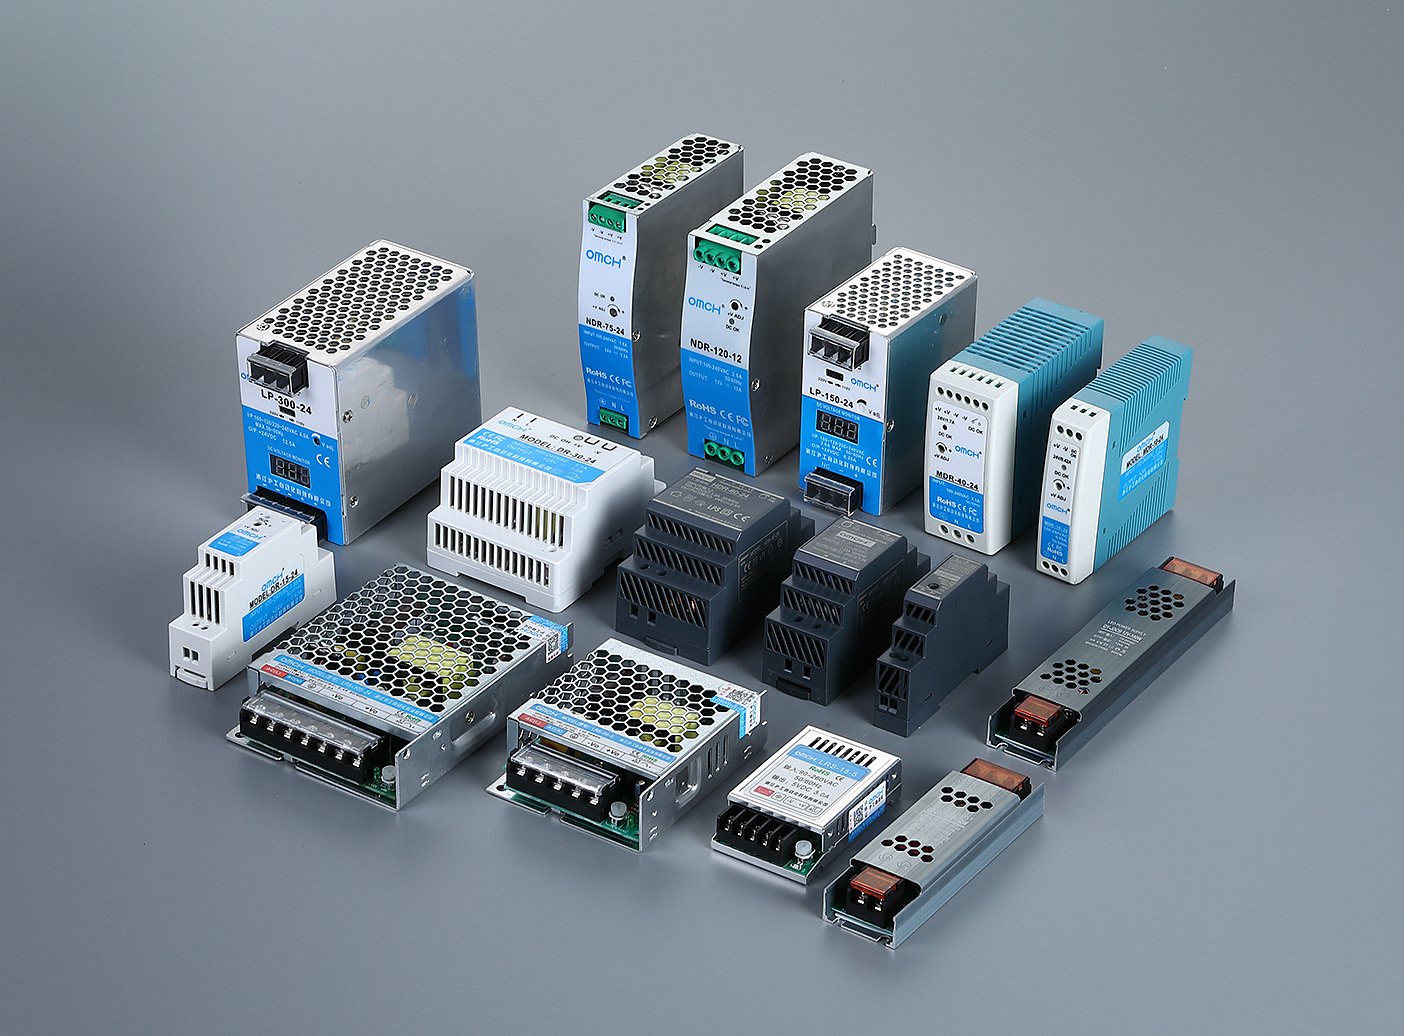
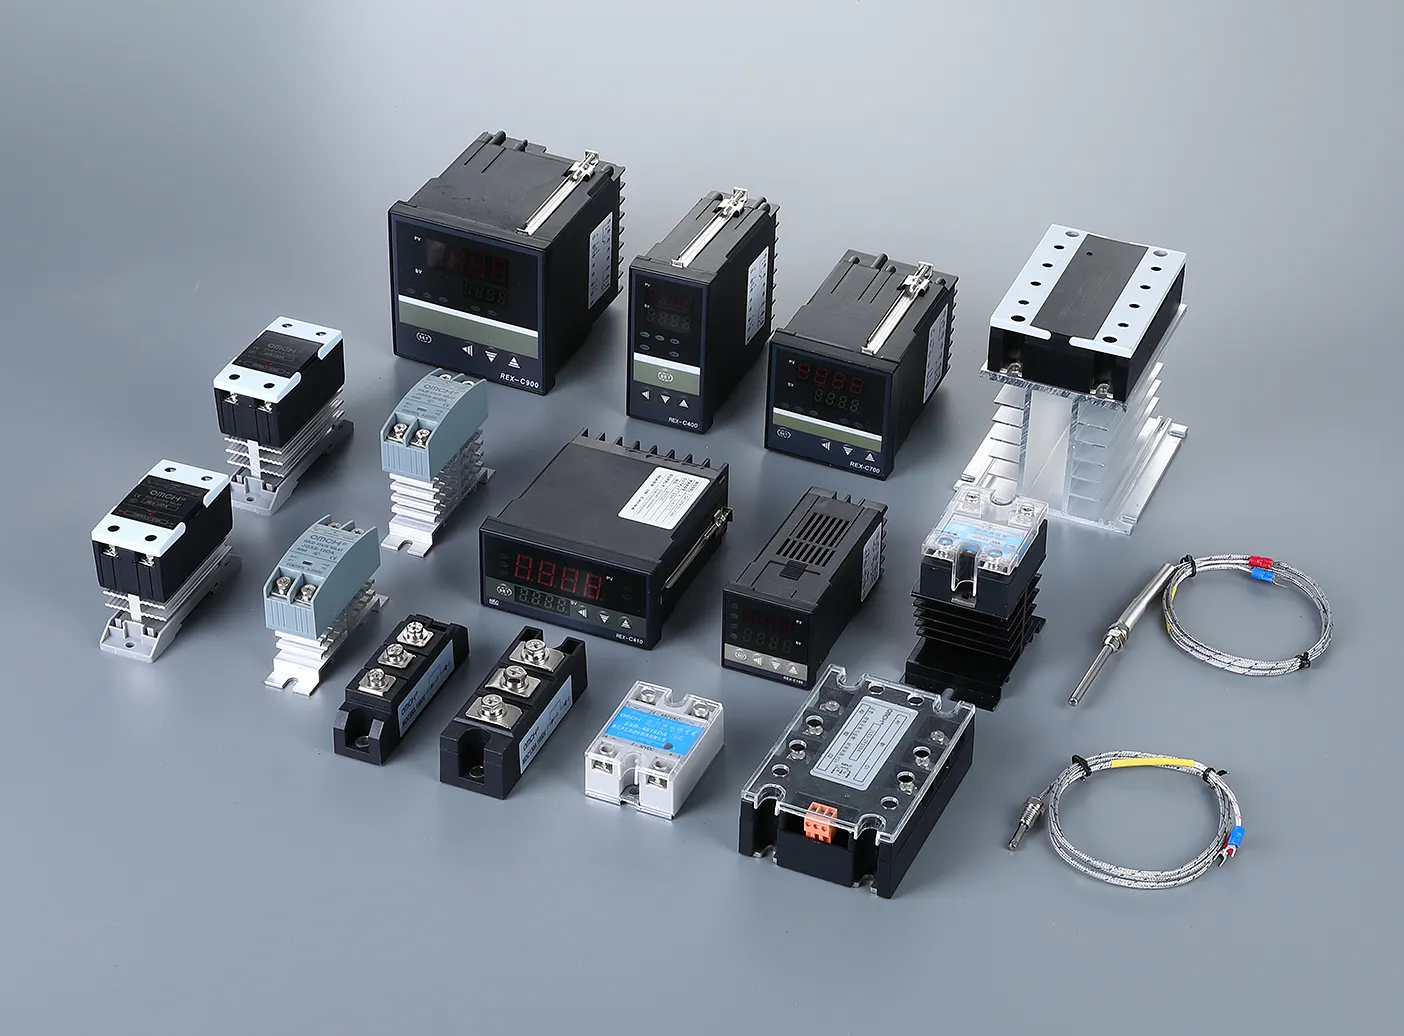
Si estás elaborando una lista de proveedores preseleccionados según el marco anterior, merece la pena comparar varios catálogos uno al lado del otro. OMCH abarca 30 categorías de productos y más de 3.000 referencias de un único proveedor, un modelo diseñado para reducir el número de relaciones con fabricantes que debe gestionar un distribuidor.
Referencias
- Fortune Business Insights. “Tamaño y cuota de mercado de los componentes eléctricos industriales: previsiones para 2026-2034”. 2025. https://www.fortunebusinessinsights.com/industrial-electrical-component-market-112628
- Mordor Intelligence. “Análisis de la cuota de mercado de los componentes eléctricos industriales: previsiones de crecimiento para 2025-2030”. 2025. https://www.researchandmarkets.com/reports/6074471/industrial-electrical-component-market-share
- 6Wresearch. “Mercado mundial de componentes eléctricos industriales (2025-2031)”. 2025. https://www.6wresearch.com/industry-report/global-industrial-electrical-components-market
- AIE. “Eficiencia energética 2025: la industria”. 2025. https://www.iea.org/reports/energy-efficiency-2025/industry
- TTI MarketEYE / Paumanok. “Componentes pasivos de grado industrial: mercados, tecnologías y oportunidades en 2026”. 2026. https://www.tti.com/content/ttiinc/en/resources/marketeye/categories/passives/me-zogbi-20260507.html
- CIGRE. “Armonización de las metodologías EPD y CBAM para el cálculo de la huella de carbono de los transformadores eléctricos”. 2026. https://www.e-cigre.org/publications/detail/c3-11102-2026-harmonizing-epd-and-cbam-methodologies-for-carbon-footprinting-of-power-transformers.html
- Beroe. “La nueva realidad arancelaria: cómo los cambios en el comercio mundial están redefiniendo el abastecimiento de equipos eléctricos”. 2025. https://www.beroeinc.com/resource-centre/insights/new-tariff-reality-how-global-trade-shifts-are-rewriting-electrical-equipment-sourcing/
- OMCH. “Componentes de automatización industrial — Página de inicio de la empresa”.” https://www.omch.com/

 English
 Arabic
 Turkish
 Russian
 Spanish
 French
 Indonesian
 Portuguese
 Thai
 Vietnamese