Endüstriyel Elektrik Bileşenleri Pazarı Ne Kadar Büyük?
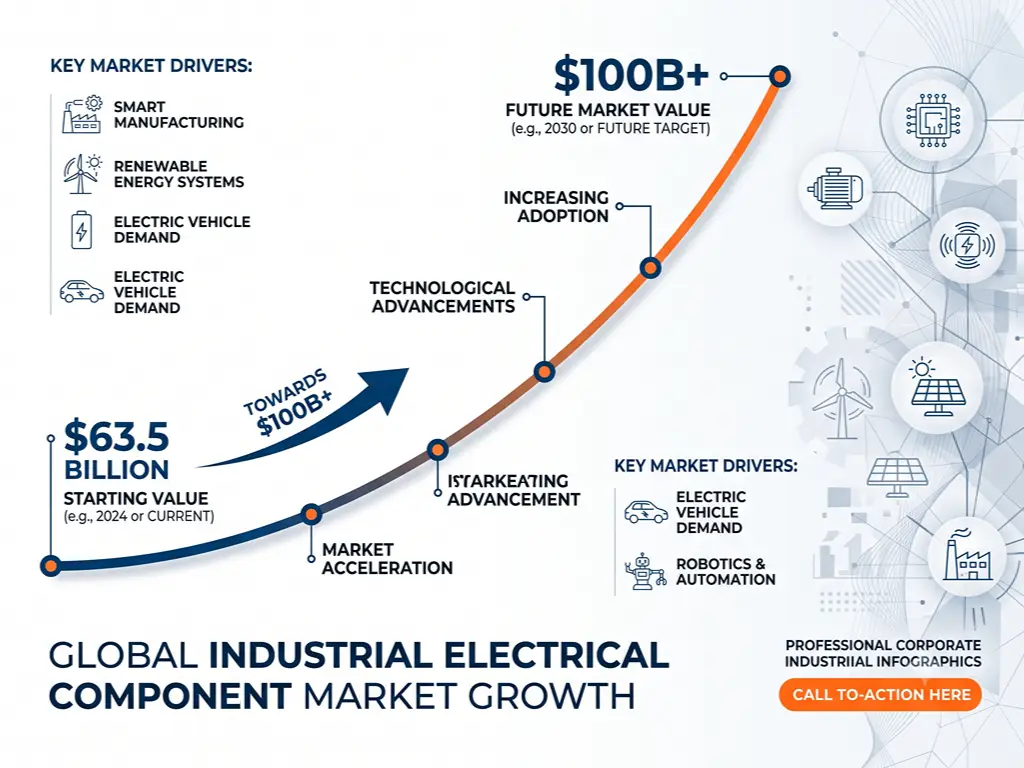
Bu pazara ilişkin verileri araştırdıysanız, muhtemelen üç farklı rakamla karşılaşmış ve hangisine güvenmeniz gerektiğini merak etmişsinizdir. Fortune Business Insights’a göre, endüstriyel elektrikli bileşen pazarı 2025 yılında yaklaşık $63,5 milyar olarak değerlendi. Mordor Intelligence bu rakamı $57,2 milyar olarak belirlemiş, 6Wresearch ise 2024 yılı için daha dar bir aralık olan $8,4 milyar tahmininde bulunmuştur. Bunların hepsi doğrudur. Aradaki fark, raporların kapsamından kaynaklanmaktadır: daha geniş kapsamlı raporlar kablolardan şalt cihazlarına, güç dağıtım ünitelerinden santrallere kadar her şeyi içerirken, daha dar kapsamlı raporlar belirli bileşen kategorilerini ayrı tutmaktadır.
Hangi rakama odaklanırsanız odaklanın, yön açıkça ortada. Bu pazar, yıllık bileşik büyüme oranı 9,6% ile 11% arasında büyüyor ve bu gidişle 2030’ların başlarında $90 milyar ile $162 milyar arasında bir rakama ulaşacak gibi görünüyor (Fortune Business Insights, 2025).
Bu büyümeyi üç faktör tetikliyor.
İlk olarak, endüstriyel otomasyon. Dünya çapında fabrikalar, robotik üretim hatlarını, akıllı motorları ve dijital olarak kontrol edilen makineleri yaygınlaştırmaktadır. Bu tesislerin her biri, kablo çekmekte, şalt sistemlerinden geçirmekte ve her düğüm noktasında gerilimi dönüştürmektedir. Sanayi sektörü şu anda küresel nihai enerji tüketiminin yaklaşık 40%’sini oluşturmaktadır ve elektrifikasyonun fosil yakıtlı süreçlerin yerini almasıyla birlikte, bu karışımdaki elektriğin payı her yıl yaklaşık yarım yüzde puan artmaktadır (IEA, 2025).
İkincisi, şebeke modernizasyonu. Kuzey Amerika ve Avrupa’daki eskimiş altyapı, güneş enerjisi santralleri, rüzgâr enerjisi projeleri, pil depolama tesisleri ve elektrikli araç şarj ağları kapsamında gerçekleştirilen büyük ölçekli yenilenebilir enerji yatırımlarıyla birleşerek, transformatörler, şalt sistemleri ve akıllı güç dağıtım ekipmanlarına yönelik sürekli bir talep yaratmaktadır.
Üçüncüsü, gelişmekte olan piyasalarda sanayileşme. Çin’in imalat üretimi yalnızca Nisan 2023’te bir önceki yılın aynı dönemine göre %6,5% artış gösterirken, Hindistan’ın ham çelik üretimi 2022 mali yılının ilk on ayında 103 milyon tonu aştı. Bu pazarlardaki her yeni fabrika ve sanayi parkı, elektrikli bileşenler için yeni bir kurulum sahasıdır.
Sonuç olarak şunu söyleyebiliriz: Bu, niş bir sektör değildir. Küresel sanayinin elektriksel omurgasıdır ve genel ekonomiden daha hızlı büyüme göstermektedir. Ancak “pazar” tek bir bütün değildir. Ürünler, alıcılar ve gerilim seviyeleri arasında parçalanmış durumdadır ve bu durum, pazardan tedarik yapan ya da pazara satış yapan herkes için son derece önemlidir.
Pazar Segmentasyonu — Ürünler, Son Kullanıcılar ve Gerilim Seviyeleri
Bu pazarda herhangi bir elektrikli bileşenin konumunu üç boyut belirler: ne olduğu, kimler tarafından satın alındığı ve hangi gerilim seviyesinde çalıştığı. Bu üç unsuru da kavramak, pazarın varlığını bilmekle, bu pazarda fırsatınızın nerede yattığını bilmek arasındaki farkı oluşturur.
Ürün Türüne Göre — Kablolar, Şalt Cihazları, Transformatörler ve Daha Fazlası
Kablolar ve teller, tek başına en büyük kategoriyi oluşturmakta olup, gelir bazında pazarın yaklaşık 42%’sini oluşturmaktadır. Kablolar tek başına 24%’yi, teller ise 18%’yi oluşturmaktadır (Fortune Business Insights, (, 2025). Ancak en büyük olması, en cazip olduğu anlamına gelmez. Kablolar, yüksek hacimli, düşük kâr marjlı bir emtiadır; asıl kâr marjı, değer zincirinin daha üst kısımlarında yatmaktadır.
| Ürün Türü | Pazar Payı | Tipik Uygulamalar | Ana Alıcı Profili |
|---|---|---|---|
| Kablolar | 24% | Güç iletimi, bina kablolaması, endüstriyel makineler | Elektrik müteahhitleri, distribütörler |
| Kablolar | 18% | Kontrol kabloları, motor kabloları, gösterge paneli | Panel üreticileri, OEM’ler |
| Şalt sistemi | 17% | Güç dağıtımı, devre koruması, motor kontrolü | Endüstriyel tesisler, kamu hizmetleri, EPC müteahhitleri |
| Transformers | 14% | Gerilim yükseltme/düşürme, şebeke bağlantısı, endüstriyel güç | Kamu hizmetleri, büyük endüstriyel tesisler |
| Güç Dağıtım Üniteleri | 11% | Veri merkezleri, fabrika sahası dağıtımı, sunucu rafları | Veri merkezi işletmecileri, fabrika müdürleri |
| Santraller | 10% | Bina elektrik girişi, endüstriyel tesis dağıtım sistemi | Elektrik müteahhitleri, tesis yöneticileri |
| Diğerleri (röleler, konektörler, sigortalar) | 6% | Kontrol panelleri, koruma devreleri | Panel imalatçıları, bakım ekipleri |
Şalt cihazları ve transformatörler, hacim olarak daha küçük olsalar da, pazara giriş için daha yüksek teknik engeller barındırır ve önemli ölçüde daha yüksek kâr marjları sunar. Düşük gerilim devre kesici, sıradan bir üründür. Orta gerilim vakumlu devre kesici ise IEC 62271 standardı kapsamında tip testi sertifikasına ihtiyaç duyar; bu, doğal bir koruma duvarı işlevi gören altı haneli bir yatırımdır. Güç transformatörleri, aylar sürebilen test protokollerini içeren IEC 60076 standardına uymak zorundadır.
Pazarı bir süpermarket gibi düşünün. Kablolar ve teller, taze ürün reyonu gibidir: satış hacmi yüksek, kâr marjı düşük, herkesin ihtiyacı vardır. Şalt sistemleri ise özel gıda reyonu gibidir: satış sıklığı daha düşük, fiyatlar daha yüksek ve müşteriler tam olarak hangi özelliklere ihtiyaç duyduklarını bilirler. Transformatörler ise beyaz eşya reyonu gibidir: satın alma sıklığı düşük ve karar verme süreçleri son derece uzundur.
Son Kullanıcı Sektörüne Göre — Aslında Kimler Satın Alıyor?
Talebin büyük kısmını imalat sektörü oluşturuyor ve tüm endüstriyel elektrikli bileşenlerin 34%’sini tüketiyor. Bunu 21% ile inşaat sektörü, ardından 14% ile petrol ve gaz sektörü, 12% ile kimya ve petrokimya sektörü ve 9% ile madencilik sektörü izliyor (Fortune Business Insights, 2025).
| Son Kullanıcı Sektörü | Pazar Payı | Temel Satın Almalar | Satın Alma Alışkanlıkları |
|---|---|---|---|
| Üretim | 34% | Şalt sistemleri, motor kontrol sistemleri, kablolar, PDU, sensörler | Tekrarlanan siparişler, üç aylık stok yenileme |
| İnşaat | 21% | Kablolar, şalt panoları, dağıtım panoları, kablolama cihazları | Proje odaklı, fiyata duyarlı |
| Petrol ve Doğal Gaz | 14% | Patlamaya dayanıklı ekipmanlar, yüksek gerilim şalt sistemleri, özel kablolar | Uzun tedarik süreçleri, yoğun sertifikasyon gereklilikleri |
| Kimya ve Petrokimya | 12% | Korozyona dayanıklı muhafazalar, proses kontrolü, endüstriyel ölçüm ve kontrol sistemleri | Uyum odaklı, teknik özelliklere bağlı |
| Madencilik | 9% | Dayanıklı şalt cihazları, çekme kabloları, motor devre başlatıcıları | Zorlu ortamlar, güvenilirliğin hayati önem taşıdığı durumlar |
İmalat ve inşaat sektöründeki alıcılar temelde birbirinden çok farklıdır. Bir fabrika bakım müdürü, öngörülebilir bir sıklıkta tekrarlanan siparişler verir ve fiyattan çok tedarik güvenilirliğine önem verir. Bir inşaat proje müdürü ise her proje için tek seferlik satın alma yapar ve aşırı maliyet baskısı altındadır. Sürdürülebilir bir iş portföyü oluşturmak isteyen bir distribütör için imalat sektörü, uzun vadede daha iyi bir tercihtir: tekrarlanan talep, daha yüksek geçiş maliyetleri ve zamanla güçlenen ilişkiler.
Gerilim Türüne Göre — Düşük, Orta ve Yüksek Gerilim Piyasaları
Bu pazardaki rekabet yoğunluğunu en iyi yansıtan tek gösterge, voltaj kademesidir.
Düşük gerilim (≤1 kV) en büyük ve en erişilebilir segmenttir. Minyatür devre kesiciler, kontaktörler ve DIN rayı güç kaynakları gibi ürünler, nispeten düşük farklılaşma düzeyiyle yüksek hacimlerde ticareti yapılmaktadır. Burası elektrik dünyasının marketi gibidir: girişi kolay, rekabetin son derece şiddetli olduğu ve teknik özgünlükten çok operasyonel verimliliği ödüllendiren kâr marjlarına sahip bir pazardır.
Orta gerilim (1 kV–36 kV) İşte burada işler değişiyor. Vakumlu kesiciler, halka şebeke üniteleri ve orta gerilim şalt sistemleri, tip testi sertifikası ve önemli miktarda sermaye yatırımı gerektirir. Bu alandaki alıcılar — elektrik dağıtım şirketleri, büyük sanayi tesisleri, madencilik işletmeleri — ürünleri fiyattan ziyade teknik uygunluk kriterlerine göre belirler. Bir tedarikçi, bir şartnameye uygunluk kriterlerini karşıladığında, tedarikçiyi değiştirme maliyetleri yüksektir.
Yüksek gerilim (>36 kV) tamamen farklı bir sektördür. Gaz yalıtımlı şalt sistemleri, MVA cinsinden derecelendirilmiş güç transformatörleri ve iletim sınıfı ekipmanlar, bir avuç küresel oyuncunun hakimiyetindedir. Teknik engeller, sertifikasyon gereklilikleri ve sermaye yoğunluğu, bu segmenti orta ölçekli piyasa katılımcılarının çoğu için erişilemez kılmaktadır.
Tipik bir distribütör veya tedarik müdürü için düşük gerilim ana faaliyet alanıdır, orta gerilim ise bir üst seviyeye geçiş yoludur ve yüksek gerilim ise sadece izlenebilen bir alandır.
Bölgesel Durum — Büyümenin Yaşandığı Yerler (ve Fabrikaların Bulunduğu Yerler)
Asya-Pasifik bölgesi, öncelikle Çin ve Hindistan’ın endüstriyel büyümesinin etkisiyle, küresel pazarın 36%’sini oluşturarak tüketimde başı çekmektedir. Kuzey Amerika ise imalatın yeniden yerelleştirilmesi, veri merkezi inşaatları ve şebeke modernizasyonu sayesinde 27% ile ikinci sırada yer almaktadır. Avrupa ise 24%’lik bir paya sahiptir; bu payın 8%’si tek başına Almanya’ya aittir (Fortune Business Insights, 2025).
Ancak bu rakamlarda, piyasa raporlarının nadiren kabul ettiği önemli bir dengesizlik bulunmaktadır: Bileşenlerin tüketildiği yer, üretildikleri yer değildir. Asya-Pasifik bölgesi hem en büyük tüketici hem de başlıca üretim merkezidir. İkinci en büyük tüketici olan Kuzey Amerika, endüstriyel elektrik bileşenlerinin önemli bir kısmını ithal etmektedir. Avrupa ise ortada bir konumdadır: Almanya ve İsviçre’nin şalt sistemleri ile İtalya’nın otomasyon bileşenleri gibi üst düzey üretimde güçlü olmakla birlikte, standart gerilimli ürünler konusunda giderek daha fazla Asya’daki tedarik kaynaklarına bağımlı hale gelmektedir.
Tüketim ile üretim arasındaki bu coğrafi uyumsuzluk bir hata değildir. Bu, elektrikli bileşen ticaretinin yapısal temelidir. Kuzey Amerika, Avrupa, Güneydoğu Asya, Orta Doğu veya Afrika’da bir distribütörseniz, tedarik zincirinizin kaynağı neredeyse kesin olarak birkaç bölgede yoğunlaşmış üretim kümelerine dayanmaktadır. Bu kümeleri tanımak — hangi alanlarda uzmanlaştıklarını, fiyatlandırmalarını nasıl belirlediklerini ve hangi ticaret politikalarının onları etkilediğini bilmek — herhangi bir pazar büyüklüğü istatistiğinden daha önemlidir. Sonraki iki bölümde işte bu konu ele alınacaktır.
Önemli Oyuncular — Endüstriyel Elektrik Bileşenleri Pazarını Kim Kontrol Ediyor?
Endüstriyel elektrik bileşenleri pazarı yapısal olarak parçalanmış durumdadır. Siemens, küresel pazarda yaklaşık % paya sahipken, Schneider Electric’in payı ise yaklaşık %’dir. En büyük iki şirketin toplam payı, pazarın ancak dörtte birini oluşturmaktadır (Fortune Business Insights, (2025). Geri kalan ~75% ise düzinelerce bölgesel uzman, orta ölçekli üretici ve belirli bir kategoriye odaklanmış şirketler arasında dağılmıştır.
| Şirket | Merkez | Tahmini Pay | Birincil Güçlü Yönler |
|---|---|---|---|
| Siemens AG | Almanya | ~13% | Kapsam: otomasyon, alçak/orta gerilim şalt sistemleri, sürücüler, kontrol sistemleri |
| Schneider Electric | Fransa | ~12% | LV dağıtım, bina otomasyonu, enerji yönetimi |
| ABB Ltd. | İsviçre | - | Orta ve yüksek gerilim ekipmanları, robotik, sürücüler, şebeke çözümleri |
| Eaton Şirketi | İrlanda/ABD | - | Güç dağıtımı, güç kalitesi, aydınlatma kontrol sistemleri |
| Mitsubishi Electric | Japonya | - | Fabrika otomasyonu, alçak/orta gerilim şalt sistemleri, HVAC kontrol sistemleri |
| General Electric | ABD | - | Şebeke çözümleri, yüksek gerilim ekipmanları, endüstriyel kontrol sistemleri |
| Rockwell Otomasyon | ABD | - | Fabrika otomasyonu, motor kontrol sistemleri, endüstriyel ağ sistemleri |
| Emerson Electric | ABD | - | Proses kontrolü, akışkan otomasyonu, endüstriyel çözümler |
Ancak bu ilk 10 listesi, çoğu distribütör ve tedarik yöneticisinin günlük gerçekliğiyle büyük ölçüde ilgisizdir. Siemens ve Schneider, teknik şartnameye dayalı projelerde hâkim konumdadır — yani mühendislik danışmanının ihale belgelerinde bir markayı belirlediği türden projelerde. Ancak endüstriyel elektrik bileşenleri ticaretinin büyük çoğunluğu, bu dünyanın dışında, bölgesel üreticiler, uzman ihracatçılar ve isimleri pazar araştırma raporlarında asla geçmeyen çok kategorili tedarikçilerden oluşan paralel bir ekosistemde gerçekleşmektedir.
Bunu otomotiv endüstrisi gibi düşünün. Siemens, Schneider ve ABB, Mercedes, BMW ve Audi gibidir: markaları tanınır, teknik özellikler açısından liderdir ve fiyatları yüksektir. Çoğu alıcı için pratik seçim, elektrik sektöründeki düzinelerce “Toyota” ve “Honda” arasında yapılır — daha rekabetçi fiyatlarla eşdeğer uygunluk sunan, genellikle sipariş hacimleri ve özelleştirme konusunda daha fazla esneklik sağlayan üreticiler. Bu tedarikçileri nasıl belirleyeceğinizi ve değerlendireceğinizi bilmek, tedarik sürecinin temel becerilerinden biridir ve aşağıdaki son bölümün konusunu oluşturmaktadır.
Pazarı Yeniden Şekillendiren Eğilimler — Akıllı, Çevreci ve Yeniden Yapılandırılmış
Alıcıların hangi özellikleri belirtmeleri gerektiğini ve nerelere bakmaları gerektiğini değiştiren üç yapısal dönüşüm söz konusudur. İlk ikisi ürünün kendisini etkilerken, üçüncüsü tedarik haritasını yeniden şekillendiriyor.
Akıllı Bileşenler ve Endüstri 4.0 — Teknik Özellikler Tablosunda Neler Değişiyor?
On yıl önce, bir devre kesici satın almak, üç rakamı kontrol etmek anlamına geliyordu: nominal akım, kesme kapasitesi ve kutup sayısı. Günümüzde ise aynı ürün kategorisi, yerleşik akım sensörleri, iletişim modülleri ve uzaktan teşhis özelliklerine sahip cihazları da içermektedir. Tedarik şartnamesi de buna paralel olarak genişlemiştir.
Alıcılar açısından pratikteki etkiler üç alanda ortaya çıkmaktadır:
Gömülü zeka. 2024 yılında önde gelen tedarikçiler tarafından piyasaya sürülen akıllı şalt platformları, artık kontak aşınmasını, sıcaklık eğilimlerini ve devre kesme geçmişini gerçek zamanlı olarak izleyen öngörücü bakım teşhis özelliklerini de içeriyor. Satın alma ekipleri için bu, standart şartname kontrol listesine iletişim protokolü uyumluluğunu — IO-Link, Ethernet/IP, PROFINET — eklemek anlamına geliyor.
Geniş bant aralığı yarı iletkenleri. Güç elektroniğinde silikondan silikon karbür (SiC) ve galyum nitrür (GaN) malzemelerine geçiş, yeni pasif bileşen kategorileri için alt sektörlerde talep yaratmaktadır. Samsung Electro-Mechanics, 2025 yılında 1.000 V’luk otomotiv/endüstriyel sınıf bir MLCC’yi onaylayarak, daha önce film kapasitörlerin hakim olduğu invertör devrelerine seramik kapasitörlerin kullanımını genişletti (TTI MarketEYE, 2026). Bu yarı iletkenlerin sağladığı daha yüksek anahtarlama frekansları için gerekli olan nanokristal ve amorf manyetik çekirdekler, arzın giderek kısıtlandığı stratejik bir tedarik kategorisi haline gelmektedir.
Modüler, tak-çalıştır sistemler. Prefabrik kablo tertibatları, ölçeklenebilir dağıtım panoları ve modüler PDU konfigürasyonları, fabrika alanlarında ve veri merkezlerinde kurulum sürelerini kısaltmaktadır. Alıcılar açısından bu, bileşen düzeyindeki tedarikten alt sistem düzeyindeki tedarike geçiş anlamına gelir ve buna bağlı olarak, parça parça bileşenler yerine önceden entegre edilmiş çözümler sunabilen tedarikçilerin değerinde bir artışa yol açar.
Bunların hiçbiri, dünün standart bileşenlerinin artık kullanılmaz hale geldiği anlamına gelmez. Ancak “temel” ve “akıllı” ürünler arasındaki özellik farkı giderek artmaktadır. Müşterilerinin bu farkı aşmasına yardımcı olamayan distribütörler, değerlerinin azaldığını göreceklerdir.
Enerji Verimliliği Yükümlülükleri ve Sürdürülebilirlik — Yeni Uyum Kontrol Listesi
Avrupa pazarlarına satış yapan distribütörler için mevzuata uygunluk, “olması iyi olan bir şey” olmaktan çıkıp “pazara giriş şartı” haline gelmiştir.”
AB’nin Karbon Sınır Ayarlama Mekanizması (CBAM), 1 Ocak 2026 tarihinde nihai aşamasına girmiştir. Mekanizmanın mevcut kapsamı temel malzemeleri — çelik, alüminyum, çimento, gübre, elektrik ve hidrojen — içermekle birlikte, Avrupa Komisyonu Aralık 2025’te CBAM’ı, önemli miktarda çelik ve alüminyum içeren yaklaşık 180 nihai ürüne genişletmeyi önermiştir. Güç transformatörleri, şalt cihazları, motorlar ve jeneratörlerin 2028 yılına kadar bu kapsam içine alınması beklenmektedir (CIGRE, 2026).
CBAM elektrikli ekipmanları da kapsama aldığında, maliyet üzerindeki etkileri önemli boyuta ulaşacaktır. AB karbon fiyatları şu anda ton CO₂ başına yaklaşık 75 avro seviyesinde işlem görmektedir ve belirli ülkelerden gelen malzemelere uygulanan varsayılan emisyon değerleri, hesaplanan karbon ayak izini gerçek emisyonlara kıyasla 1,6 kat ila 6 kat arasında artırabilir. Birkaç ton çelik ve bakır içeren tipik bir 100 MVA güç transformatörü için, ek CBAM yükümlülüğü on binlerce avroya ulaşabilir.
Buna paralel bir düzenleme olan AB F-Gaz Yönetmeliği (2024/573), orta gerilim şalt sistemlerinde kükürt heksaflorürün (SF₆) kullanımını aşamalı olarak sonlandırmaktadır. SF₆, gaz yalıtımlı şalt sistemlerinde endüstri standardı bir yalıtım maddesi olmakla birlikte, CO₂'nin 23.500 katı kadar küresel ısınma potansiyeline sahiptir. Bu yönetmelik, alıcıları SF₆ içermeyen alternatiflere yönlendirerek, çoğu tedarik çerçevesinin henüz içermemekte olduğu yeni bir şartname kriteri oluşturmaktadır.
Endüstriyel Elektrik Bileşenlerinin Tedariki — Pratik Bir Alıcı Kılavuzu
İşte bu noktada piyasa raporları sona erer ve asıl iş başlar. Piyasanın $63 milyar büyüklüğünde olduğunu ve % oranında büyüdüğünü bilmek, yararlı bir bağlam sağlar. Fabrikaların gerçekte nerede olduğunu, hangi alanlarda uzmanlaştıklarını ve ticaret politikasının maliyet denklemini nasıl yeniden şekillendirdiğini bilmek — işte tedarik sonuçlarını değiştiren şey budur.
Fabrikaların Yerleri — Bölgesel Tedarik Haritası
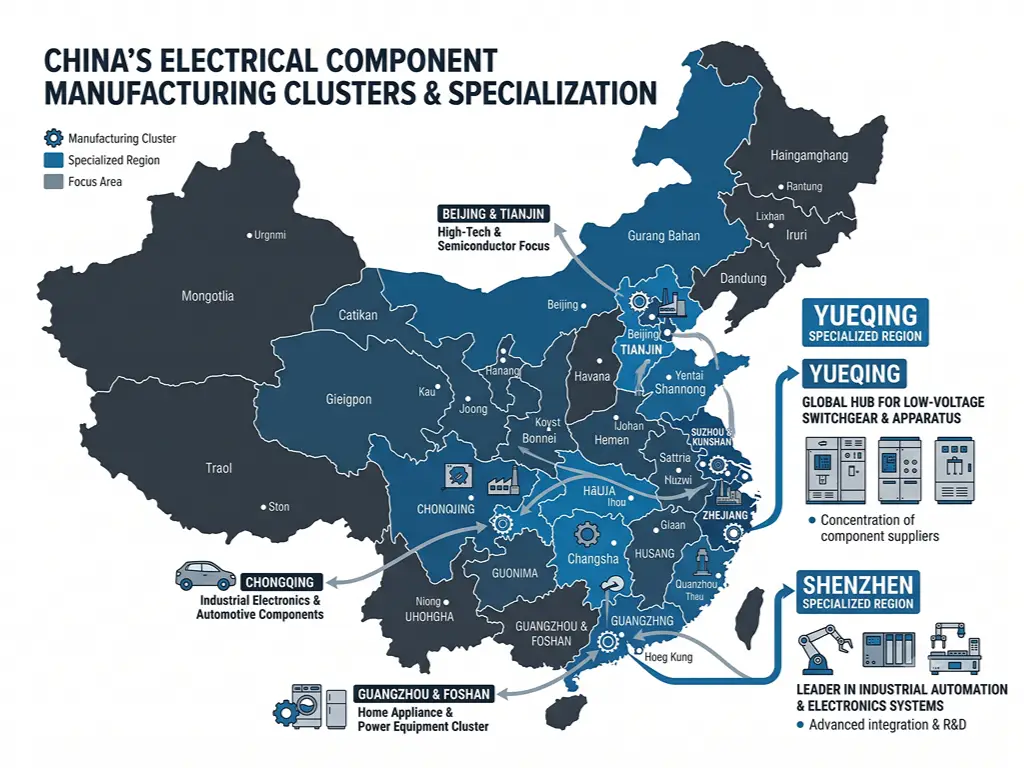
Çin’in elektrikli bileşen üretimi, tek bir bütün halinde ele alınabilecek bir sektör değildir. Bu sektör, her biri onlarca yıllık uzmanlık birikimine sahip, coğrafi olarak yoğunlaşmış bir dizi kümeden oluşmaktadır. Her bir küme içindeki hammadde kaynaklarına (bakır, çelik, polimerler) ve tamamlayıcı tedarikçilere yakınlık, dağınık üretime kıyasla girdi maliyetlerini tahmini olarak –30% oranında düşürmekte ve teslim sürelerini önemli ölçüde kısaltmaktadır.
| Üretim Kümesi | Uzmanlık Alanı | Temsili Ürünler | Tedarik Notları |
|---|---|---|---|
| Zhejiang — Yueqing / Wenzhou | Alçak gerilim elektrik | MCB, MCCB, kontaktörler, röleler, anahtarlar, DIN rayı bileşenleri | Çin’in LV elektrik üretiminin %+’sını oluşturmaktadır. |
| Guangdong — Shenzhen / Dongguan | Endüstriyel otomasyon ve kontrol sistemleri | PLC'ler, sensörler, konektörler, PCB'ler, HMI panelleri | Elektronik ağırlıklı; SMT montajında güçlü. |
| Jiangsu / Şanghay | Hassas ekipmanlar ve kontrol sistemleri | Transformatörler, orta gerilim şalt sistemleri, endüstriyel makine kontrol sistemleri | Daha yüksek mühendislik yoğunluğu; çok uluslu ortak girişim ortaklarına daha yakın. |
| Henan | Elektrik dağıtımı ve ağır elektrik tesisatı | Transformatörler, gerilim regülatörleri, ağır şalt cihazları | Çelik ve bakır hammadde kaynaklarına yakınlık. |
| Shandong | Enerji verimli ekipmanlar | Düşük kayıplı transformatörler, motor kontrol cihazları, endüstriyel fiş ve prizler | Enerji verimliliği ürünlerinde artan uzmanlaşma. |
| Hebei | Elektromekanik sistemler | Kaldırma ekipmanları, güç aktarımı, endüstriyel motorlar | Ağır mekanik entegrasyon konusunda güçlü. |
Bu üretim merkezlerinden gelen tipik teslim süreleri: numuneler için 7–15 gün, standart üretim siparişleri için 20–35 gün ve özel ürünler için 45–60 gün. Hava kargo ile teslimat süresi 7–12 gün daha uzar; Avrupa veya Kuzey Amerika’daki başlıca limanlara deniz kargo ile teslimat süresi genellikle 25–40 gün sürer.
Yueqing kümelenmesi özel bir ilgiyi hak ediyor. 50 kilometrelik bir yarıçap içinde, bir alıcı, eksiksiz bir alçak gerilim dağıtım paneli oluşturmak için gereken her türlü bileşeni — MCB’ler, MCCB’ler, kontaktörler, röleler, terminaller, muhafazalar ve baralar — onlarca yıldır kendi alt kategorilerinde uzmanlaşmış üreticilerden temin edebilir. Bu kümelenmedeki tedarik zinciri yoğunluğu, çok kategorili bir siparişin genellikle tek bir lojistik noktasında birleştirilebilmesini sağlar; bu da nakliye maliyetlerini düşürür ve bir düzine ayrı fabrika ile ilişkileri yönetmenin getirdiği idari yükü azaltır.
Gümrük Tarifeleri, Ticaret Politikası ve Yeni Tedarik Hesaplamaları
Son on yılın tedarik stratejisi “en düşük birim fiyatı bul ve sevk et” ise, 2026 stratejisi farklı bir soruyla başlıyor: “Gümrük vergileri, karbon vergileri ve lojistik maliyetleri hesaba katıldığında bunun gerçek maliyeti ne olacak?”
Ticaret politikası alanında yapısal bir değişim yaşanmıştır:
Amerika Birleşik Devletleri. Çelik ve alüminyum içeriğine uygulanan 232. Madde gümrük vergileri, etkilenen elektrikli ürünlerin malzeme maliyeti bileşenine yaklaşık 50% eklemektedir. Çin menşeli elektrikli bileşenlere uygulanan 301. Madde kapsamındaki gümrük vergileri, ilgili HTS sınıflandırmasına bağlı olarak 15% ile 50% arasında değişmektedir. Bunların birleşik etkisi: Fabrika çıkış fiyatı rekabetçi görünen bir bileşenin, gümrük vergileri uygulandıktan sonra toplam maliyeti –60% daha yüksek olabilir.
Avrupa Birliği. Yukarıda ele alındığı üzere, CBAM, uygulama kapsamının genişletilmesi yürürlüğe girdiğinde, karbon yoğun elektrikli ekipmanların fiili maliyetine 10–20% ekleyecektir. Mevcut geçiş döneminde bile, AB’li ithalatçılar iş yapmanın bir koşulu olarak AB dışı tedarikçilerden emisyon belgeleri talep etmeye başlamıştır.
Hindistan. Elektrikli araçlar ve güç ekipmanlarına yönelik teşviklerle bağlantılı yerelleştirme zorunlulukları, hem yerli hem de yabancı OEM’leri Hindistan merkezli tedarik yapısına yönlendirerek bölgesel tedarik zincirlerini yeniden şekillendiriyor.
Tedarik liderleri arasında üç pratik yaklaşım öne çıkmaktadır:
- Çok bölgeli yeterlilik. Her bir kritik bileşen kategorisi için, en az iki gümrük bölgesine yayılmış 2–3 nitelikli tedarikçiyi muhafaza etmek, en iyi uygulamadan standart çalışma prosedürüne dönüşmüştür. Bir gümrük tarifesi değişikliği nedeniyle bir tedarik rotası aniden ekonomik olmaktan çıktığında, yedek tedarikçi zaten nitelikli ve ölçeklendirilmeye hazır durumdadır.
- Nearshoring ve friend-shoring. Meksika, ABD’li alıcıların Asya’daki gümrük vergilerinden kaçınmasına yardımcı olacak şekilde elektrikli ürün montaj kapasitesini artırarak, Amerika kıtası için önemli bir “nearshoring” merkezi olarak öne çıkmaktadır. Türkiye ise Avrupa ve Orta Doğu pazarları için benzer bir rol oynamaktadır. Vietnam ve Hindistan, belirli ürün kategorilerinde Çin’e alternatif olmak üzere kapasitelerini artırmaktadır; ancak her iki ülke de kendine özgü gümrük vergisi riskleri ve kapasite eksiklikleri ile karşı karşıyadır.
- Toplam teslim maliyeti modellemesi. Birim fiyat, bir başlangıç noktasıdır; nihai cevap değildir. Satın alma ekipleri, nakliye masraflarını, çeşitli gümrük tarifesi senaryolarına göre hesaplanan gümrük vergilerini, stok tutma maliyetlerini, kalite sorunlarından kaynaklanan yeniden işleme riskini ve tedarik kesintilerinden kaynaklanabilecek olası üretim durma sürelerini içeren maliyet modelleri oluşturmaktadır. Yalnızca FOB fiyatlarını değil, şeffaf “teslimat maliyet” verilerini de sunabilen tedarikçiler tercih edilmektedir.
Bir başka aciliyet faktörü daha: Sektör analistleri, potansiyel tahsis uygulamasının — yani arz kısıtlamasının — en erken 2026’nın ilk çeyreğinde geri dönebileceği konusunda uyarıda bulunuyor. Analog bileşenler için mevcut teslim süreleri 10–26 haftaya, sensörler için 20–54 haftaya ve belirli kontrol cihazları için tam bir yıla kadar uzanıyor. Piyasanın hâlâ alıcılar lehine olduğu bu dönemde, uygun uzun vadeli tedarik anlaşmaları için müzakere imkânı giderek daralıyor (Beroe, 2025).
Doğru Elektrik Bileşenleri Tedarikçisini Nasıl Değerlendirir ve Seçersiniz?
Pazar bilgisi ve tedarik coğrafyası, girdi unsurlarıdır. Çıktı ise — yani işinizi doğrudan etkileyen karar — tedarikçi seçimidir. Aşağıdaki çerçeve, hemen uygulanabilecek şekilde tasarlanmıştır.
Dört Boyutlu Tedarikçi Değerlendirme Kartı
| Boyut | Neleri Kontrol Etmelisiniz? | Uyarı İşaretleri |
|---|---|---|
| Teknik Uygunluk | Belirli standart numaralarına sahip CE, UL, CCC, RoHS sertifikaları (düşük gerilim şalt sistemleri için IEC 60947, montaj grupları için IEC 61439, transformatörler için IEC 60076). Üçüncü taraf test raporlarını talep edin: dielektrik dayanım, sıcaklık artışı, kısa devre dayanımı. | Doğrulanabilir sertifika belgeleri sunulamamaktadır. Belirli bir direktif veya standart numarası içermeyen genel ifadeler (“CE sertifikalı”). |
| Üretim Kapasitesi | Fabrika alanı, üretim hattı sayısı, otomasyon düzeyi (SMT hatları, CNC ekipmanları), SKU çeşitliliği. Çoklu kategori yeteneği, tedarikçi sayısını azaltır. | Fabrika fotoğraflarını paylaşmak veya video turu düzenlemek istemiyor. Tesis hakkında açıklama yapılmış ancak ekipmanlar görünmüyor. |
| Kalite Kontrol | Üçüncü taraf denetim geçmişi (SGS, TÜV, Bureau Veritas). Parti izlenebilirlik sistemleri. Belgelenmiş kusur oranı takibi ve düzeltici eylem süreçleri. | Üçüncü taraf denetim geçmişi bulunmamaktadır. Belgelenmiş kalite kontrol prosedürleri yoktur. Gelen malzeme denetimi konusunda açıklama yapılamamaktadır. |
| İşletme Güvenilirliği | Zamanında teslimat oranı ≥97%. Talep yanıt süresi ≤3 saat. Müşteri yeniden sipariş oranı >25% (memnuniyetin bir göstergesi). | Yanıt süreleri sürekli olarak 24 saatin üzerindedir. Teslimat performansı, ölçülmüş verilerden ziyade anekdot niteliğindedir. |
Deneme Anlaşmasından Stratejik Ortaklığa
Tedarikçi değerlendirme süreci tek seferlik bir kontrol değildir. Bu, aşamalı bir süreçtir:
1. Aşama — Örnek doğrulama (1–5 adet, 7–15 gün). Ürün numuneleri talep edin ve kritik kategorilerde, yalıtım direnci, termal döngü davranışı ve gerilim dayanımı gibi temel parametreler üzerinde bağımsız laboratuvar testleri yaptırın. Malzeme özelliklerini doğrulayın — bakır ve alüminyum sargılar, plastiklerdeki alev geciktirici katkı maddesi sınıfları.
2. Aşama — Deneme partisi (10–50 adet). Küçük bir üretim partisi üzerinden tedarikçinin tutarlılığını test edin. Bu aşama, numune kalitesinin tek seferlik mi yoksa genel durumu yansıtan bir durum mu olduğunu ortaya çıkarır. İletişim kalitesini, belgelerin doğruluğunu ve taahhüt edilen zaman çizelgesine uyumu takip edin.
3. Aşama — Ölçekli üretim. Bir tedarikçi, ancak iki aşamayı başarıyla tamamladıktan sonra düzenli bir tedarik kanalı haline gelmelidir. Bu aşamada bile, periyodik olarak yapılan bağımsız denetimler ve kusur oranının sürekli olarak izlenmesi hayati önem taşır. Tedarikçi performansı zamanla dalgalanma gösterir ve buna karşı tek savunma ölçüm yapmaktır.
Sadece Tedarikçi Listeleri Değil, Stratejik Ortaklıklar Kurmak
Endüstriyel elektrik tedarikinde en büyük etki yaratan adım, birim fiyatını biraz daha düşürmek değildir. Asıl önemli olan, çok sayıda işlem odaklı tedarikçiden daha az sayıda stratejik tedarikçiye doğru konsolidasyon sağlamaktır. 10–20 ayrı fabrika ile ilişkilerini yöneten bir distribütör, iletişim masrafları, lojistik parçalanması, kalite tutarsızlığı ve kaçırılan hacim indirimleri nedeniyle gizli bir bedel öder. Tek bir ilişki, tek bir lojistik noktası ve tek bir kalite sistemi üzerinden geniş bir ürün yelpazesini kapsayan tek bir çok kategorili iş ortağı, bu masrafların çoğunu ortadan kaldırır.
Yukarıdaki tedarikçi değerlendirme tablosu, herhangi bir üreticiyi değerlendirmek için kullanılabilir. Asıl stratejik soru, bunu tek bir kategoride faaliyet gösteren tedarikçilerden oluşan uzun bir liste oluşturmak için mi, yoksa işletmenizle birlikte büyüyebilecek iş ortaklarından oluşan kısa bir liste oluşturmak için mi kullanacağınızla ilgilidir. Rakamlar, kısa listeyi desteklemektedir.
- Yönetilmesi gereken 10–20 tedarikçi ilişkisi
- Parçalanmış lojistik ve nakliye maliyetleri
- Fabrikalar arasında kalite tutarsızlığı
- Tek bir ilişki, tek bir kalite sistemi
- Entegre lojistik, daha düşük nakliye maliyetleri
- Tüm kategorilerde toplu alım indirimleri
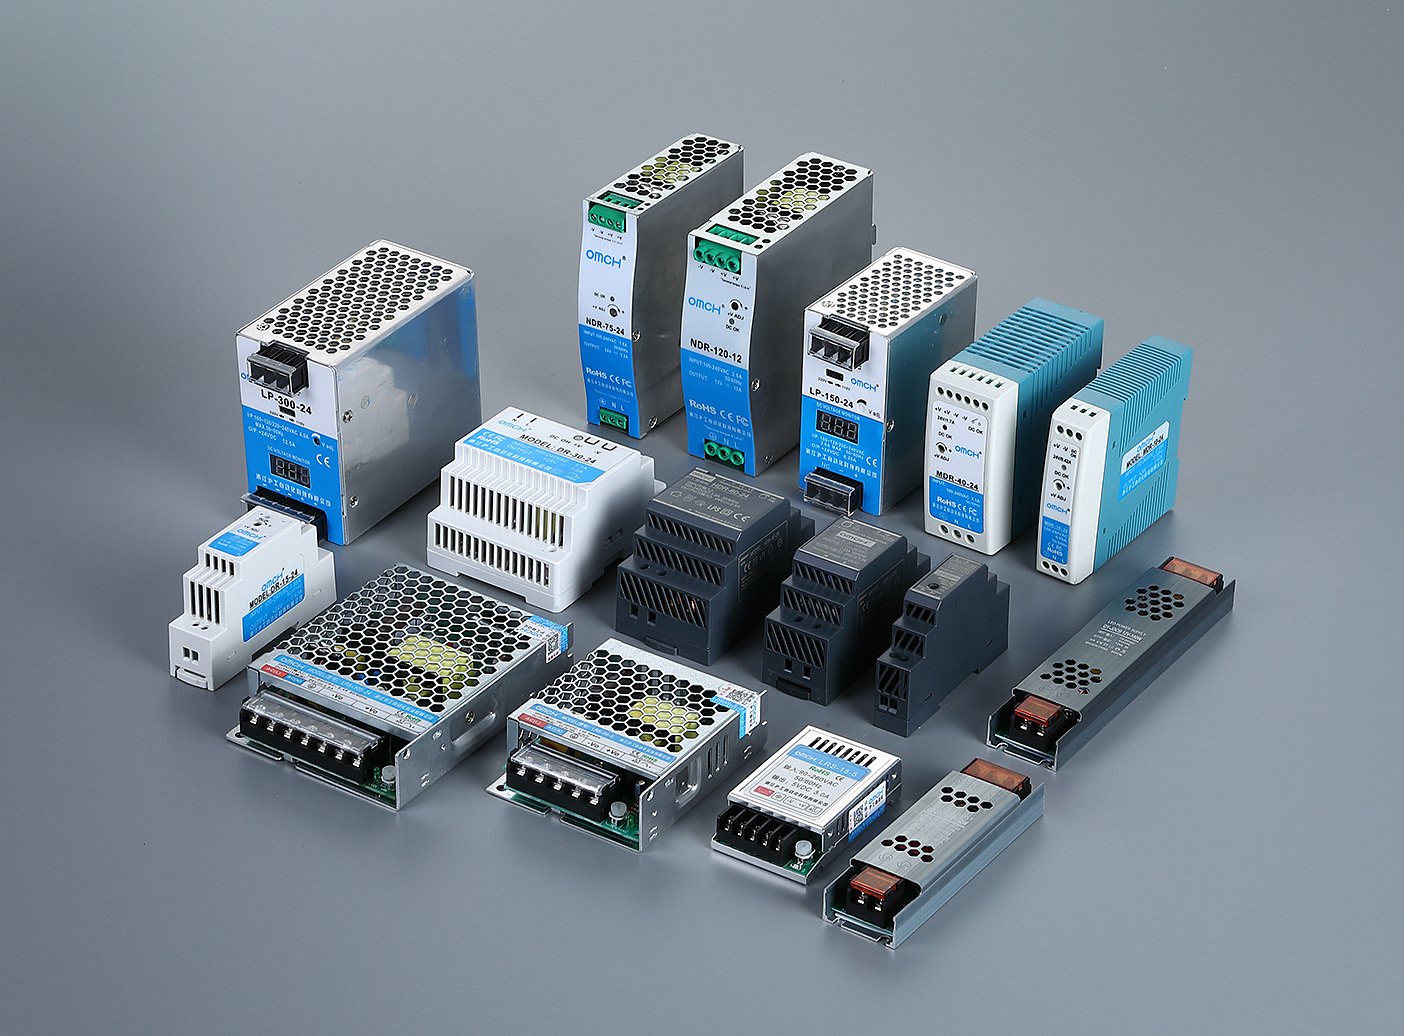
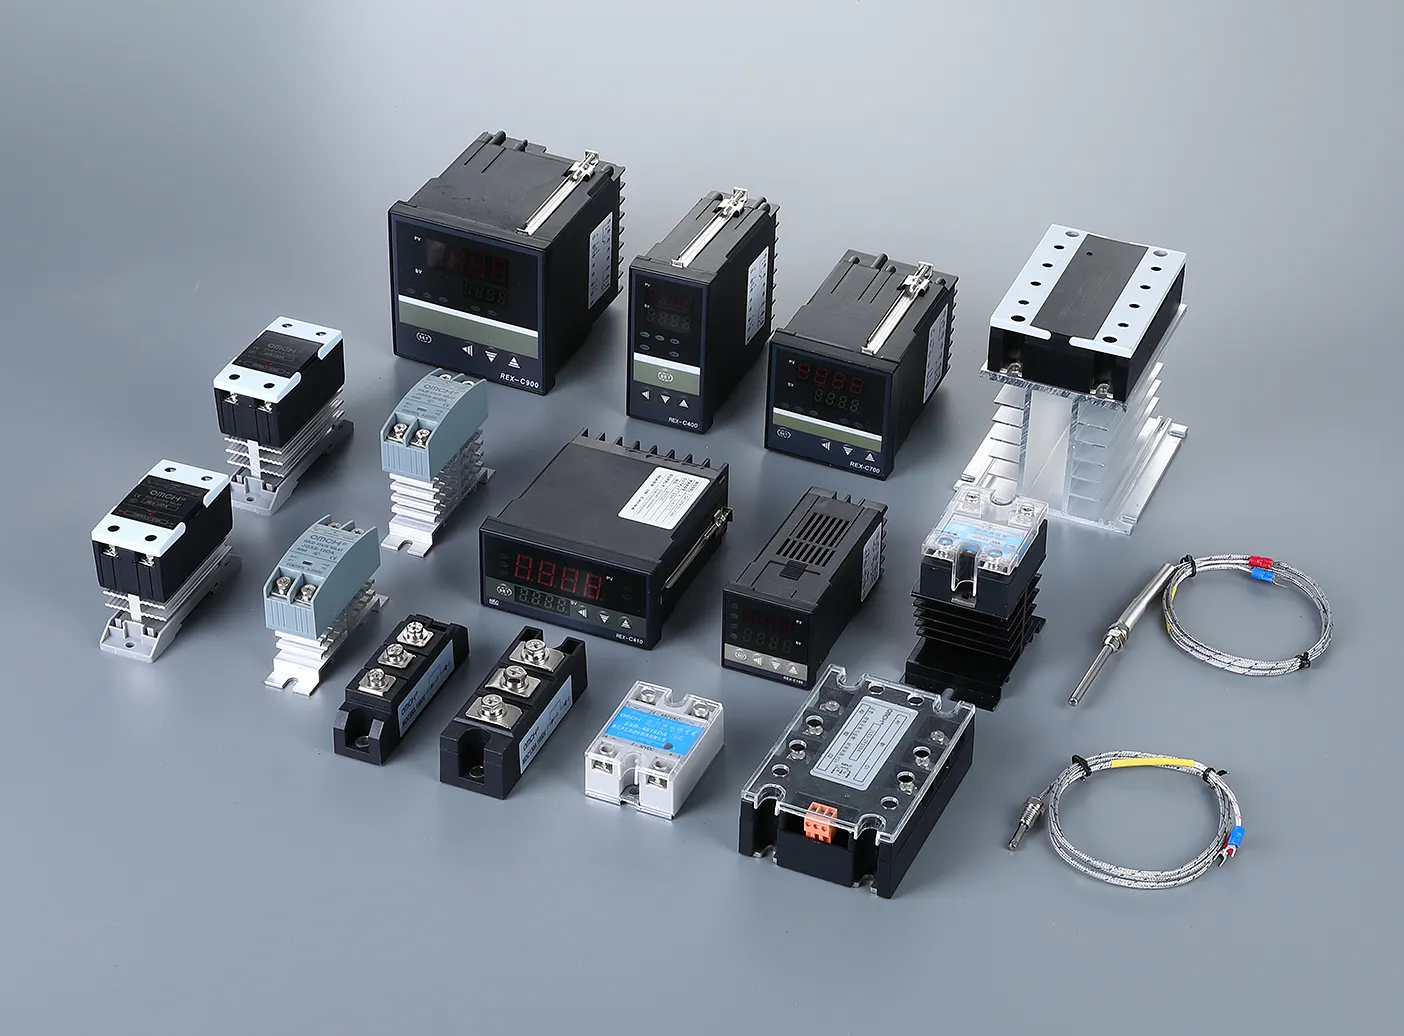
Yukarıdaki çerçeveye göre tedarikçilerden oluşan bir aday listesi hazırlıyorsanız, birden fazla kataloğu yan yana karşılaştırmanızda fayda var. OMCH Tek bir kaynaktan 30 ürün kategorisini ve 3.000’den fazla SKU’yu kapsar — bu model, bir distribütörün yönetmesi gereken fabrika ilişkilerinin sayısını azaltmak üzere tasarlanmıştır.
Kaynakça
- Fortune Business Insights. “Endüstriyel Elektrik Bileşenleri Pazar Büyüklüğü ve Payı — 2026–2034 Tahminleri.” 2025. https://www.fortunebusinessinsights.com/industrial-electrical-component-market-112628
- Mordor Intelligence. “Endüstriyel Elektrik Bileşenleri Pazar Payı Analizi — 2025–2030 Büyüme Tahminleri.” 2025. https://www.researchandmarkets.com/reports/6074471/industrial-electrical-component-market-share
- 6Wresearch. “Küresel Endüstriyel Elektrik Bileşenleri Pazarı (2025–2031).” 2025. https://www.6wresearch.com/industry-report/global-industrial-electrical-components-market
- IEA. “Enerji Verimliliği 2025 — Sanayi.” 2025. https://www.iea.org/reports/energy-efficiency-2025/industry
- TTI MarketEYE / Paumanok. “Endüstriyel Sınıf Pasif Bileşenler: 2026 Yılında Piyasalar, Teknolojiler ve Fırsatlar.” 2026. https://www.tti.com/content/ttiinc/en/resources/marketeye/categories/passives/me-zogbi-20260507.html
- CIGRE. “Güç Transformatörlerinin Karbon Ayak İzi Hesaplamasına Yönelik EPD ve CBAM Metodolojilerinin Uyumlaştırılması.” 2026. https://www.e-cigre.org/publications/detail/c3-11102-2026-harmonizing-epd-and-cbam-methodologies-for-carbon-footprinting-of-power-transformers.html
- Beroe. “Yeni Gümrük Vergisi Gerçekliği: Küresel Ticaretteki Değişimler Elektrikli Ekipman Tedarikini Nasıl Yeniden Şekillendiriyor?” 2025. https://www.beroeinc.com/resource-centre/insights/new-tariff-reality-how-global-trade-shifts-are-rewriting-electrical-equipment-sourcing/
- OMCH. “Endüstriyel Otomasyon Bileşenleri — Şirket Ana Sayfası.” https://www.omch.com/

 English
 Arabic
 Turkish
 Russian
 Spanish
 French
 Indonesian
 Portuguese
 Thai
 Vietnamese