Каков объем рынка промышленных электрических компонентов?
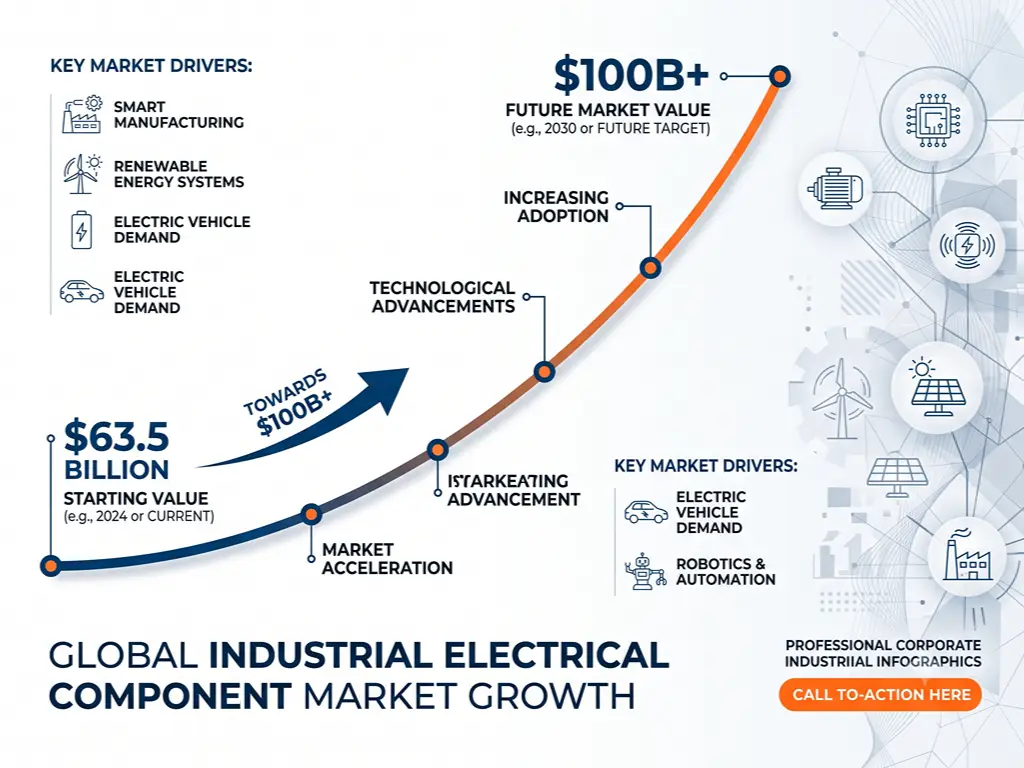
Если вы искали данные об этом рынке, то, вероятно, наткнулись на три разных цифры и задались вопросом, какой из них доверять. По данным Fortune Business Insights, рынок промышленных электрических компонентов в 2025 году оценивался примерно в $63,5 млрд. Mordor Intelligence оценила его в $57,2 млрд, а 6Wresearch дала более узкую оценку — $8,4 млрд на 2024 год. Все эти цифры верны. Разница объясняется разным охватом: более широкие отчеты включают всё — от кабелей и распределительных устройств до блоков распределения электроэнергии и распределительных щитов, в то время как более узкие отчеты выделяют отдельные категории компонентов.
Какую бы цифру вы ни взяли за ориентир, направление развития очевидно. Этот рынок растёт со среднегодовым темпом роста от 9,6% до 11%, и, судя по всему, к началу 2030-х годов его объём достигнет от $90 млрд до $162 млрд (Fortune Business Insights, 2025).
Этот рост обусловлен тремя факторами.
Во-первых, промышленная автоматизация. Заводы по всему миру расширяют использование роботизированных линий, интеллектуальных двигателей и оборудования с цифровым управлением. Каждая из этих установок требует прокладки кабелей, подключения к распределительным устройствам и преобразования напряжения на каждом узле. На долю промышленного сектора в настоящее время приходится примерно 40% мирового конечного потребления энергии, а доля электроэнергии в этом смешанном балансе ежегодно увеличивается примерно на полпроцента по мере того, как электрификация вытесняет процессы, основанные на ископаемом топливе (МЭА, 2025).
Во-вторых, модернизация энергосистемы. Устаревающая инфраструктура в Северной Америке и Европе в сочетании с масштабным развитием возобновляемых источников энергии — солнечных электростанций, ветровых проектов, аккумулирующих станций и сетей зарядки электромобилей — обеспечивает устойчивый спрос на трансформаторы, коммутационное оборудование и интеллектуальное оборудование для распределения электроэнергии.
В-третьих, индустриализация стран с развивающейся экономикой. Только в апреле 2023 года объем производства в обрабатывающей промышленности Китая вырос на 6,51 TP3T по сравнению с аналогичным периодом предыдущего года, а производство сырой стали в Индии за первые десять месяцев 2022 финансового года превысило 103 миллиона тонн. Каждый новый завод и промышленный парк на этих рынках — это новая площадка для установки электрических компонентов.
Суть в следующем: это не нишевый сектор. Это электрическая основа мировой промышленности, которая растёт быстрее, чем экономика в целом. Но “рынок” — это не что-то единое целое. Он фрагментирован по видам продукции, категориям покупателей и уровням напряжения, и эта фрагментация имеет огромное значение для всех, кто занимается закупками или продажами на этом рынке.
Сегментация рынка — продукты, конечные пользователи и уровни напряжения
Положение любого электрического компонента на этом рынке определяется тремя факторами: что это за компонент, кто его покупает и на каком уровне напряжения он работает. Понимание всех этих трех факторов — это разница между простой осведомлённостью о существовании рынка и осознанием того, где именно на этом рынке лежит ваша возможность.
По типу продукции — кабели, коммутационное оборудование, трансформаторы и др.
Кабели и провода составляют самую крупную отдельную категорию, на долю которой в совокупности приходится около 42% рынка по выручке. Только на кабели приходится 24%, а на провода — 18% (Fortune Business Insights, 2025). Однако «самый большой» не всегда означает «самый привлекательный». Кабели — это массовый товар с низкой рентабельностью; настоящая прибыль находится выше по цепочке создания стоимости.
| Тип продукта | Доля рынка | Типовые применения | Профиль основного покупателя |
|---|---|---|---|
| Кабели | 24% | Энергопередача, электромонтаж в зданиях, промышленное оборудование | Электромонтажные компании, дистрибьюторы |
| Провода | 18% | Управляющая проводка, выводы двигателя, контрольно-измерительные приборы | Производители панелей, OEM-производители |
| Распределительное оборудование | 17% | Распределение электроэнергии, защита цепей, управление двигателями | Промышленные предприятия, коммунальные службы, EPC-подрядчики |
| Трансформеры | 14% | Повышение/понижение напряжения, подключение к энергосистеме, промышленное электроснабжение | Коммунальные предприятия, крупные промышленные объекты |
| Блоки распределения электроэнергии | 11% | Центры обработки данных, распределение электроэнергии на производственных площадках, серверные стойки | Операторы центров обработки данных, руководители производственных предприятий |
| Распределительные щиты | 10% | Подведение электроэнергии в здание, распределение электроэнергии на промышленных объектах | Электромонтажные подрядчики, управляющие объектами |
| Прочее (реле, разъемы, предохранители) | 6% | Панели управления, схемы защиты | Производители панелей, ремонтные бригады |
Распределительное оборудование и трансформаторы, несмотря на меньший объем производства, характеризуются более высокими техническими барьерами для входа на рынок и значительно более высокой рентабельностью. Низковольтный автоматический выключатель является товаром массового потребления. Вакуумный автоматический выключатель среднего напряжения требует сертификации типовых испытаний в соответствии со стандартом IEC 62271 — это шестизначные инвестиции, которые служат естественным барьером для входа на рынок. Силовые трансформаторы должны соответствовать стандарту IEC 60076, а протоколы испытаний по этому стандарту могут занимать месяцы.
Представьте себе рынок как супермаркет. Кабели и провода — это отдел овощей и фруктов: высокая оборачиваемость, небольшая наценка, они нужны всем. Распределительное оборудование — это отдел деликатесов: товары продаются реже, стоят дороже, а покупатели точно знают, какие характеристики им нужны. Трансформаторы — это отдел бытовой техники: покупки совершаются редко, а процесс принятия решения занимает очень много времени.
По отраслям конечных потребителей — кто на самом деле покупает?
Наибольший спрос приходится на обрабатывающую промышленность, на долю которой приходится 34% всех промышленных электрических компонентов. За ней следует строительная отрасль — 21%, затем нефтегазовая — 14%, химическая и нефтехимическая — 12%, а также горнодобывающая — 9% (Fortune Business Insights, 2025).
| Отрасль конечных пользователей | Доля рынка | Основные закупки | Модель поведения покупателей |
|---|---|---|---|
| Производство | 34% | Распределительные устройства, системы управления двигателями, кабели, PDU, датчики | Повторные заказы, ежеквартальное пополнение запасов |
| Строительство | 21% | Кабели, распределительные щиты, распределительные панели, электромонтажные изделия | Ориентированный на проекты, чувствительный к цене |
| Нефть и газ | 14% | Взрывозащищенное оборудование, высоковольтные распределительные устройства, специализированные кабели | Длительные циклы закупок, сложные процедуры сертификации |
| Химическая и нефтехимическая промышленность | 12% | Коррозионно-стойкие корпуса, управление технологическими процессами, контрольно-измерительные приборы | Ориентированный на соблюдение нормативных требований, привязанный к техническим условиям |
| Горнодобывающая промышленность | 9% | Усиленное коммутационное оборудование, отводные кабели, пускатели двигателей | Условия эксплуатации с суровыми условиями, критические требования к надежности |
Заказчики из производственной и строительной отраслей — это принципиально разные категории клиентов. Менеджер по техническому обслуживанию завода размещает повторные заказы с предсказуемой периодичностью и ценит надежность поставок выше, чем цену. Руководитель строительного проекта совершает покупку только один раз в рамках каждого проекта и испытывает сильное давление со стороны бюджета. Для дистрибьютора, стремящегося сформировать устойчивый портфель заказов, производственный сегмент является более выгодным в долгосрочной перспективе: здесь наблюдается постоянный спрос, более высокие издержки перехода к другому поставщику и отношения с клиентами, которые укрепляются с течением времени.
По типу напряжения — рынки низкого, среднего и высокого напряжения
Уровень напряжения является лучшим показателем конкурентной интенсивности на данном рынке.
Низкое напряжение (≤1 кВ) — это самый крупный и доступный сегмент. Такие продукты, как миниатюрные автоматические выключатели, контакторы и источники питания на DIN-рейке, продаются в больших объемах и отличаются относительно низкой степенью дифференциации. Это своего рода «магазин повседневных товаров» в мире электрооборудования: сюда легко войти, здесь царит жесткая конкуренция, а рентабельность в большей степени зависит от операционной эффективности, чем от технической уникальности.
Среднее напряжение (1 кВ–36 кВ) Именно здесь ситуация кардинально меняется. Вакуумные выключатели, кольцевые распределительные устройства и распределительные устройства среднего напряжения требуют сертификации по результатам типовых испытаний и значительных капиталовложений. Покупатели в этой сфере — коммунальные предприятия, крупные промышленные предприятия, горнодобывающие компании — выбирают продукцию, ориентируясь на соответствие техническим требованиям, а не на цену. Как только поставщик проходит квалификацию по техническим требованиям, издержки перехода на другого поставщика оказываются высокими.
Высокое напряжение (>36 кВ) — это совершенно иная отрасль. Рынок газоизолированных распределительных устройств, силовых трансформаторов мощностью в МВА и оборудования передачи электроэнергии контролируется несколькими глобальными игроками. Технические барьеры, требования к сертификации и высокая капиталоемкость делают этот сегмент недоступным для большинства участников среднего бизнеса.
Для обычного дистрибьютора или менеджера по закупкам низкое напряжение — это основная сфера деятельности, среднее напряжение — путь к профессиональному росту, а высокое напряжение — это скорее зрелище для зрителей.
Региональная картина — где наблюдается рост (и где находятся заводы)
На долю Азиатско-Тихоокеанского региона приходится 36% мирового рынка, что в первую очередь обусловлено промышленным ростом Китая и Индии. На втором месте находится Северная Америка с показателем 27%, чему способствуют возвращение производств в страну, строительство центров обработки данных и модернизация энергосистем. На долю Европы приходится 24%, причем только на Германию приходится 8% европейского рынка (Fortune Business Insights, 2025).
Однако в этих цифрах прослеживается существенная асимметрия, о которой в рыночных отчетах редко упоминается: Место потребления компонентов не совпадает с местом их производства. Азиатско-Тихоокеанский регион является одновременно крупнейшим потребителем и доминирующей производственной базой. Северная Америка, занимающая второе место по объему потребления, импортирует значительную долю промышленных электрических компонентов. Европа занимает промежуточное положение: она сильна в сфере производства высокотехнологичной продукции, такой как немецкие и швейцарские распределительные устройства и итальянские компоненты для автоматизации, но при этом все в большей степени зависит от азиатских поставщиков в отношении продукции стандартного напряжения.
Это географическое несоответствие между потреблением и производством — не недостаток. Это структурная основа торговли электрокомпонентами. Если вы являетесь дистрибьютором в Северной Америке, Европе, Юго-Восточной Азии, на Ближнем Востоке или в Африке, ваша цепочка поставок почти наверняка восходит к производственным кластерам, сконцентрированным в нескольких регионах. Знание этих кластеров — в чем они специализируются, как формируют цены и какие торговые политики на них влияют — имеет большее значение, чем любые статистические данные об объемах рынка. Именно этому посвящены следующие два раздела.
Ключевые игроки — кто контролирует рынок промышленных электрических компонентов?
Рынок промышленных электрических компонентов структурно фрагментирован. Доля компании Siemens на мировом рынке составляет примерно 13%, а Schneider Electric — около 12%. На долю этих двух крупнейших игроков в совокупности приходится чуть более четверти рынка (Fortune Business Insights, 2025 г.). Остальные ~75% распределены между десятками региональных специалистов, производителями среднего уровня и компаниями, специализирующимися на конкретных категориях товаров.
| Компания | Штаб-квартира | Расчетная доля | Основные сильные стороны |
|---|---|---|---|
| Siemens AG | Германия | ~13% | Полный спектр: автоматизация, распределительные устройства низкого и среднего напряжения, приводы, системы управления |
| Schneider Electric | Франция | ~12% | Распределение низкого напряжения, автоматизация зданий, управление энергопотреблением |
| ABB Ltd. | Швейцария | - | Оборудование среднего и высокого напряжения, робототехника, приводы, решения для энергосистем |
| Eaton Corporation | Ирландия/США | - | Распределение электроэнергии, качество электроэнергии, системы управления освещением |
| Mitsubishi Electric | Япония | - | Автоматизация производства, распределительные устройства низкого и среднего напряжения, системы управления системами отопления, вентиляции и кондиционирования воздуха |
| General Electric | США | - | Решения для энергосистем, высоковольтное оборудование, промышленные системы управления |
| Rockwell Automation | США | - | Автоматизация производства, системы управления двигателями, промышленные сети |
| Эмерсон Электрик | США | - | Управление технологическими процессами, автоматизация систем подачи жидкостей, промышленные решения |
Однако этот список «топ-10» в значительной степени не имеет отношения к повседневной реальности большинства дистрибьюторов и менеджеров по закупкам. Компании Siemens и Schneider доминируют в проектах, ориентированных на технические спецификации — именно в тех, где инженерный консультант указывает конкретную марку в тендерной документации. Но подавляющее большинство сделок с промышленными электрокомпонентами происходит за пределами этой сферы — в параллельной экосистеме региональных производителей, специализированных экспортеров и поставщиков широкого ассортимента, чьи названия никогда не фигурируют в отчетах по результатам рыночных исследований.
Представьте себе это на примере автомобильной промышленности. Siemens, Schneider и ABB — это Mercedes, BMW и Audi: бренды с высокой узнаваемостью, доминирующие по техническим характеристикам и с ценами премиум-класса. Для большинства покупателей практичный выбор лежит в сфере десятков “Тойота” и “Хонда” мира электротехники — производителей, которые обеспечивают аналогичное соответствие требованиям по более конкурентоспособным ценам, зачастую предлагая большую гибкость в отношении объемов заказов и возможности индивидуальной настройки. Умение выявлять и оценивать таких поставщиков является ключевым навыком в сфере закупок, и именно этому посвящен последний раздел ниже.
Тенденции, меняющие рынок — «умные», «зеленые» и реструктурированные
Три структурных сдвига меняют то, что покупателям необходимо указывать в технических заданиях, и то, где им следует искать поставщиков. Первые два сдвига затрагивают сам продукт; третий — кардинально меняет схему поиска поставщиков.
«Умные» компоненты и «Промышленность 4.0» — что меняется в технических характеристиках
Десять лет назад при покупке автоматического выключателя нужно было обращать внимание на три параметра: номинальный ток, отключающая способность и количество полюсов. Сегодня в эту же категорию продукции входят устройства со встроенными датчиками тока, модулями связи и функциями удаленной диагностики. Соответственно, технические требования к закупкам также расширились.
Практические последствия для покупателей можно разделить на три области:
Встроенная интеллектуальная система. Платформы интеллектуальных распределительных устройств, выпущенные крупными поставщиками в 2024 году, теперь включают средства диагностики в рамках профилактического технического обслуживания, которые в режиме реального времени отслеживают износ контактов, динамику температурных показателей и историю срабатываний. Для отделов закупок это означает необходимость включить в стандартный перечень технических требований совместимость с такими протоколами связи, как IO-Link, Ethernet/IP и PROFINET.
Полупроводники с широкой запрещенной зоной. Переход от кремния к карбиду кремния (SiC) и нитриду галлия (GaN) в силовой электронике создаёт спрос на новых уровнях производственной цепочки на новые категории пассивных компонентов. В 2025 году компания Samsung Electro-Mechanics сертифицировала MLCC на 1 000 В автомобильного и промышленного класса, расширив сферу применения керамических конденсаторов в схемах инверторов, где ранее доминировали плёночные конденсаторы (TTI MarketEYE, 2026). Нанокристаллические и аморфные магнитные сердечники, необходимые для обеспечения более высоких частот переключения, которые позволяют достигать эти полупроводники, становятся стратегической категорией поставок, в которой наблюдается сокращение предложения.
Модульные системы типа «plug-and-play». Готовые кабельные сборки, масштабируемые распределительные щиты и модульные конфигурации PDU сокращают сроки монтажа на производственных площадках и в центрах обработки данных. Для покупателей это означает переход от закупок на уровне отдельных компонентов к закупкам на уровне подсистем, а также соответствующее повышение ценности поставщиков, способных поставлять готовые интегрированные решения, а не отдельные детали.
Все это не означает, что вчерашние стандартные компоненты устаревают. Однако разрыв в технических характеристиках между “базовыми” и “умными” устройствами увеличивается. Дистрибьюторы, которые не смогут помочь своим клиентам преодолеть этот разрыв, столкнутся с падением своей ценности.
Требования к энергоэффективности и устойчивое развитие — новый контрольный список по соблюдению нормативных требований
Для дистрибьюторов, реализующих продукцию на европейских рынках, соблюдение нормативных требований превратилось из “желательного” фактора в “обязательное условие для выхода на рынок”.”
Механизм углеродной пограничной корректировки (CBAM) ЕС вступил в окончательную фазу 1 января 2026 года. Хотя в настоящее время его сфера применения охватывает сырьевые материалы — сталь, алюминий, цемент, удобрения, электроэнергию и водород — в декабре 2025 года Европейская комиссия предложила расширить CBAM примерно на 180 продуктов переработки, содержащих значительное количество стали и алюминия. Ожидается, что к 2028 году в список будут включены силовые трансформаторы, распределительные устройства, электродвигатели и генераторы (CIGRE, 2026).
Когда CBAM затронет электрооборудование, это повлечет за собой существенные финансовые последствия. В настоящее время цены на квоты на выбросы углерода в ЕС колеблются в районе 75 евро за тонну CO₂, а стандартные значения выбросов, применяемые к материалам из определенных стран, могут завысить расчетный углеродный след в 1,6–6 раз по сравнению с фактическими выбросами. Для типичного силового трансформатора мощностью 100 МВА, содержащего несколько тонн стали и меди, дополнительные обязательства по CBAM могут составить десятки тысяч евро.
Параллельный нормативный акт — Регламент ЕС по фторсодержащим газам (2024/573) — предусматривает постепенный отказ от использования гексафторида серы (SF₆) в распределительных устройствах среднего напряжения. SF₆ является стандартной изоляционной средой в газоизолированном распределительном оборудовании, однако его потенциал глобального потепления в 23 500 раз превышает аналогичный показатель для CO₂. Данный регламент подталкивает покупателей к выбору альтернатив, не содержащих SF₆, что приводит к появлению нового критерия технических требований, который пока не включён в большинство систем закупок.
Поиск промышленных электрических компонентов — практическое руководство для покупателя
Именно здесь заканчиваются рыночные отчеты и начинается настоящая работа. Понимание того, что объем рынка составляет $63 миллиарда и растет со скоростью 10%, дает полезный контекст. А вот знание того, где на самом деле находятся заводы, на чем они специализируются и как торговая политика меняет структуру затрат — вот что действительно влияет на результаты закупок.
Где находятся заводы — карта региональных поставщиков
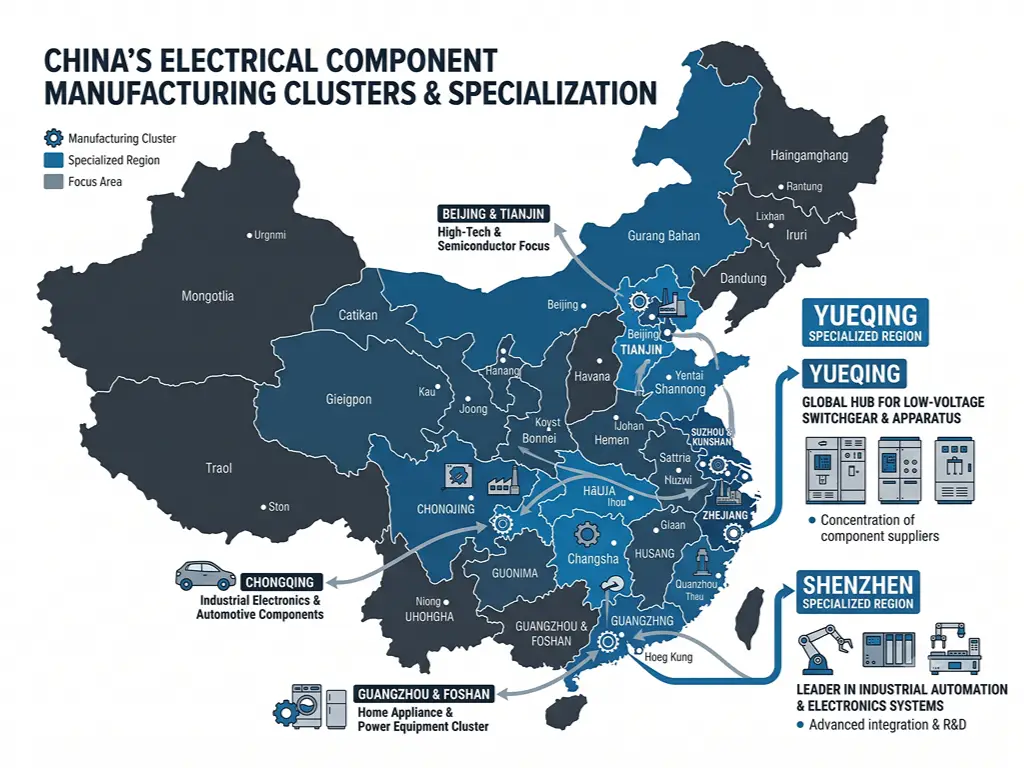
Производство электрических компонентов в Китае не представляет собой единую монолитную отрасль. Это совокупность географически сконцентрированных кластеров, каждый из которых обладает многолетним опытом специализации. Близость к источникам сырья — меди, стали, полимеров — и к поставщикам сопутствующей продукции в пределах каждого кластера позволяет снизить затраты на сырье и материалы примерно на 25–30% по сравнению с рассредоточенным производством, а также существенно сократить сроки выполнения заказов.
| Промышленный кластер | Специализация | Типовые продукты | Примечания по поиску поставщиков |
|---|---|---|---|
| Чжэцзян — Юэцин / Вэньчжоу | Низковольтное электрооборудование | MCB, MCCB, контакторы, реле, выключатели, компоненты для монтажа на DIN-рейку | На долю этой модели приходится 70%+ всего объема производства низковольтного электрооборудования в Китае. |
| Гуандун — Шэньчжэнь / Дунгуань | Промышленная автоматизация и системы управления | ПЛК, датчики, разъемы, печатные платы, панели HMI | С преобладанием электронных компонентов; сильная сторона — сборка по технологии SMT. |
| Цзянсу / Шанхай | Высокоточное оборудование и системы управления | Трансформаторы, распределительные устройства среднего напряжения, системы управления промышленным оборудованием | Более высокая концентрация инженерных ресурсов; более тесное сотрудничество с партнерами по транснациональным совместным предприятиям. |
| Хэнань | Распределение электроэнергии и тяжелое электрооборудование | Трансформаторы, стабилизаторы напряжения, тяжелое коммутационное оборудование | Близость к источникам поставок стального и медного сырья. |
| Шаньдун | Энергоэффективное оборудование | Трансформаторы с низкими потерями, устройства управления двигателями, промышленные вилки и розетки | Растущая специализация в области энергоэффективных продуктов. |
| Хэбэй | Электромеханические системы | Подъемное оборудование, системы передачи мощности, промышленные двигатели | Обладает большим опытом в области комплексной механической интеграции. |
Типичные сроки поставки из этих производственных кластеров: 7–15 дней для образцов, 20–35 дней для стандартных производственных заказов и 45–60 дней для продукции, изготовленной по индивидуальному заказу. При авиаперевозке срок увеличивается на 7–12 дней; морская перевозка в крупные порты Европы или Северной Америки обычно занимает 25–40 дней.
Особого внимания заслуживает кластер Юэцин. В радиусе 50 километров покупатель может приобрести все компоненты, необходимые для изготовления полноценного низковольтного распределительного щита — автоматические выключатели (MCB), автоматические выключатели с комбинированным управлением (MCCB), контакторы, реле, клеммы, корпуса и шины — у производителей, которые на протяжении десятилетий специализируются в своих соответствующих подкатегориях. Благодаря плотности цепочки поставок в этом кластере заказ, включающий товары из нескольких категорий, часто можно объединить в одном логистическом центре, что позволяет сократить транспортные расходы и снизить административные затраты, связанные с управлением отношениями с десятком отдельных заводов.
Тарифы, торговая политика и новая логика выбора поставщиков
Если в последнее десятилетие основной принцип закупок заключался в том, чтобы “найти самую низкую цену за единицу и доставить товар”, то в 2026 году этот принцип будет исходить из другого вопроса: “Во сколько это на самом деле обойдется с учетом пошлин, углеродных сборов и логистики?”
В сфере торговой политики произошли структурные изменения:
Соединенные Штаты. Тарифы, введенные в соответствии со Статьей 232 на сталь и алюминий, увеличивают компонент себестоимости материалов в затронутых электротехнических изделиях примерно на 50%. Тарифы по разделу 301 на электротехнические компоненты китайского происхождения варьируются от 15% до 50% в зависимости от конкретной классификации по HTS. Совокупный эффект: компонент, цена которого «с завода» выглядит конкурентоспособной, может в итоге обойтись на 30–60% дороже после уплаты пошлин.
Европейский союз. Как уже упоминалось выше, после вступления в силу мер по расширению сферы применения CBAM эффективная стоимость углеродоемкого электрооборудования увеличится на 10–20%. Даже в течение текущего переходного периода импортеры из ЕС начинают требовать от поставщиков из стран, не входящих в ЕС, предоставление документации о выбросах в качестве условия ведения деловых отношений.
Индия. Требования по локализации, связанные с льготами для производителей электромобилей и энергетического оборудования, побуждают как отечественных, так и зарубежных производителей оригинального оборудования (OEM) переходить на закупки в Индии, что приводит к перестройке региональных цепочек поставок.
Среди руководителей отделов закупок набирают обороты три практических подхода:
- Квалификация в нескольких регионах. Поддержание 2–3 квалифицированных поставщиков по каждой категории критически важных компонентов, расположенных как минимум в двух тарифных юрисдикциях, превратилось из передовой практики в стандартную операционную процедуру. Когда изменение тарифов внезапно делает один из каналов поставок нерентабельным, резервный поставщик уже прошел квалификацию и готов к расширению масштабов поставок.
- «Нейршоринг» и «френдшоринг». Мексика становится ключевым центром «нейшоринга» для Северной и Южной Америки: объемы производства электрооборудования в стране растут, что помогает американским покупателям избежать азиатских пошлин. Турция играет аналогичную роль для рынков Европы и Ближнего Востока. Вьетнам и Индия наращивают производственные мощности в качестве альтернативы Китаю по отдельным категориям товаров, хотя каждая из этих стран сталкивается со своими собственными проблемами, связанными с пошлинами и недостатками производственных мощностей.
- Моделирование совокупной стоимости с учетом доставки. Цена за единицу — это отправная точка, а не окончательный ответ. Отделы закупок разрабатывают модели расчета затрат, которые включают в себя транспортные расходы, пошлины при различных тарифных сценариях, затраты на хранение запасов, риск повторной обработки из-за проблем с качеством, а также потенциальные простои из-за сбоев в поставках. Предпочтение отдается тем поставщикам, которые могут предоставить прозрачные данные о стоимости с доставкой, а не только цены FOB.
Еще один фактор, требующий неотложного реагирования: отраслевые аналитики предупреждают о возможном возвращении практики квотирования поставок уже в первом квартале 2026 года. В настоящее время сроки поставки аналоговых компонентов составляют 10–26 недель, датчиков — 20–54 недели, а некоторых контроллеров — целый год. Окно возможностей для заключения выгодных долгосрочных соглашений о поставках, пока рынок по-прежнему благоприятен для покупателей, сужается («Бероэ», 2025).
Как оценить и выбрать подходящего поставщика электрокомпонентов
Знание рынка и география поставок являются исходными данными. Результатом — решением, которое непосредственно влияет на ваш бизнес, — является выбор поставщика. Приведенная ниже схема предназначена для немедленного применения.
Четырёхмерная система оценки поставщиков
| Размер | Что необходимо проверить | Предупреждающие сигналы |
|---|---|---|
| Техническое соответствие | Сертификаты CE, UL, CCC, RoHS с указанием конкретных номеров стандартов (IEC 60947 для низковольтных распределительных устройств, IEC 61439 для сборок, IEC 60076 для трансформаторов). Запросите протоколы испытаний, проведенных независимыми организациями: диэлектрическая прочность, повышение температуры, стойкость к короткому замыканию. | Невозможно представить подтверждающие сертификационные документы. Общие заявления (“сертифицировано по CE”) без указания конкретных номеров директив или стандартов. |
| Производственные мощности | Площадь производственных помещений, количество производственных линий, уровень автоматизации (линии SMT, оборудование с ЧПУ), ассортимент товаров. Возможность работы с несколькими категориями товаров позволяет сократить количество поставщиков. | Не желают публиковать фотографии завода или проводить видеоэкскурсию. Объект описан, но оборудование не видно. |
| Контроль качества | История проверок, проведенных сторонними организациями (SGS, TÜV, Bureau Veritas). Системы отслеживания партий продукции. Документированный мониторинг уровня брака и процессы принятия корректирующих мер. | Отсутствует история проверок, проводимых третьими сторонами. Отсутствуют документированные процедуры контроля качества. Невозможно объяснить порядок проверки поступающего сырья. |
| Эксплуатационная надёжность | Показатель своевременности поставок ≥97%. Время ответа на запрос ≤3 часа. Показатель повторных заказов клиентов >25% (показатель, отражающий уровень удовлетворённости). | Время ответа неизменно превышает 24 часа. Показатели своевременности доставки носят скорее анекдотический характер, чем основаны на измерениях. |
От пробного заказа к стратегическому партнерству
Квалификация поставщиков — это не разовая проверка. Это поэтапный процесс:
Этап 1 — Проверка достоверности выборки (1–5 штук, 7–15 дней). Закажите образцы продукции и, для критически важных категорий, организуйте проведение независимых лабораторных испытаний по ключевым параметрам: сопротивление изоляции, поведение при термоциклировании, напряжение выдержки. Уточните технические характеристики материалов — медные или алюминиевые обмотки, марки пластмасс с добавками, обеспечивающими огнестойкость.
Этап 2 — Пробная партия (10–50 штук). Проверьте стабильность качества поставщика на небольшой партии продукции. На этом этапе выясняется, было ли качество образца единичным случаем или оно является типичным. Оцените качество коммуникации, точность документации и соблюдение обещанных сроков.
Этап 3 — Массовое производство. Только после успешного прохождения двух этапов поставщик должен стать постоянным каналом закупок. Даже на этом этапе крайне важно проводить периодические проверки силами третьих сторон и постоянно отслеживать уровень брака. Показатели эффективности поставщика со временем ухудшаются, и единственной защитой от этого является их систематический мониторинг.
Создание стратегических партнерств, а не просто списков поставщиков
Наиболее эффективным шагом в сфере закупок промышленного электрооборудования является не поиск чуть более низкой цены за единицу, а переход от работы с множеством поставщиков, с которыми заключаются разовые сделки, к сотрудничеству с меньшим числом стратегических партнеров. Дистрибьютор, поддерживающий отношения с 10–20 отдельными заводами, несет скрытые издержки в виде коммуникационных затрат, фрагментации логистики, нестабильного качества и упущенных скидок за объем. Единый многопрофильный партнер, предлагающий широкий ассортимент продукции в рамках единого контракта, единого логистического центра и единой системы качества, позволяет устранить большую часть этих издержек.
Приведенная выше система оценки поставщиков подходит для анализа любого производителя. Стратегический вопрос заключается в том, использовать ли её для составления длинного списка поставщиков, специализирующихся на одной категории товаров, или короткого списка партнёров, способных развиваться вместе с вашим бизнесом. С точки зрения экономической эффективности предпочтительнее короткий список.
- 10–20 поставщиков, с которыми необходимо поддерживать отношения
- Фрагментированность логистики и транспортные расходы
- Неравномерное качество на разных заводах
- Одни отношения — одна система качества
- Комплексная логистика, снижение стоимости перевозки
- Скидки за объем по всем категориям
Если вы составляете короткий список поставщиков на основе приведенных выше критериев, стоит сравнить несколько каталогов, расположив их рядом. ОМЧ охватывает 30 категорий товаров и более 3 000 наименований из одного источника — эта модель призвана сократить количество производственных партнёров, с которыми дистрибьютору приходится взаимодействовать.
Ссылки
- Fortune Business Insights. “Объем и доля рынка промышленных электрических компонентов — прогноз на 2026–2034 годы”. 2025 г. https://www.fortunebusinessinsights.com/industrial-electrical-component-market-112628
- Mordor Intelligence. “Анализ долей рынка промышленных электрических компонентов — прогнозы роста на 2025–2030 годы”. 2025 г. https://www.researchandmarkets.com/reports/6074471/industrial-electrical-component-market-share
- 6Wresearch. “Мировой рынок промышленных электрических компонентов (2025–2031 гг.)”. 2025 г. https://www.6wresearch.com/industry-report/global-industrial-electrical-components-market
- МЭА. “Энергоэффективность 2025 — Промышленность”. 2025 г. https://www.iea.org/reports/energy-efficiency-2025/industry
- TTI MarketEYE / Paumanok. “Пассивные компоненты промышленного назначения: рынки, технологии и перспективы в 2026 году”. 2026. https://www.tti.com/content/ttiinc/en/resources/marketeye/categories/passives/me-zogbi-20260507.html
- CIGRE. “Гармонизация методологий EPD и CBAM для расчета углеродного следа силовых трансформаторов”. 2026 г. https://www.e-cigre.org/publications/detail/c3-11102-2026-harmonizing-epd-and-cbam-methodologies-for-carbon-footprinting-of-power-transformers.html
- Beroe. “Новая тарифная реальность: как изменения в мировой торговле переопределяют структуру поставок электрооборудования”. 2025. https://www.beroeinc.com/resource-centre/insights/new-tariff-reality-how-global-trade-shifts-are-rewriting-electrical-equipment-sourcing/
- OMCH. “Компоненты промышленной автоматизации — главная страница компании”.” https://www.omch.com/

 English
 Arabic
 Turkish
 Russian
 Spanish
 French
 Indonesian
 Portuguese
 Thai
 Vietnamese