Qual é o tamanho do mercado de componentes elétricos industriais?
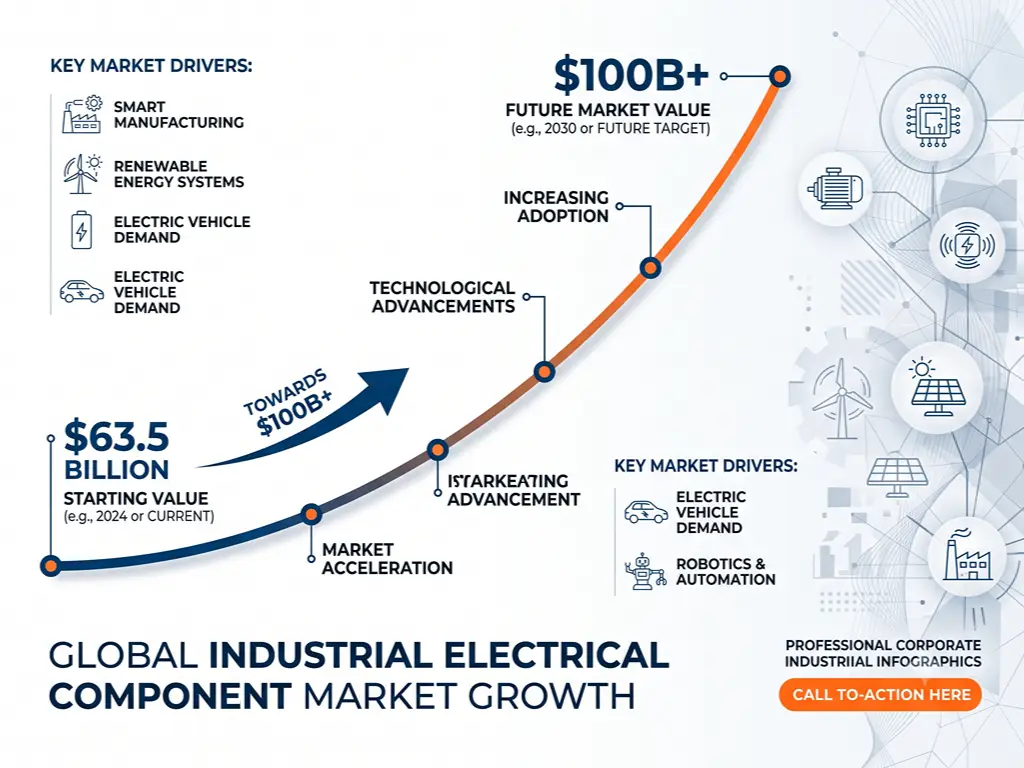
Se você já pesquisou dados sobre esse mercado, provavelmente se deparou com três números diferentes e ficou em dúvida sobre em qual deles confiar. O mercado de componentes elétricos industriais foi avaliado em aproximadamente $63,5 bilhões em 2025, de acordo com a Fortune Business Insights. A Mordor Intelligence estimou esse valor em $57,2 bilhões, e a 6Wresearch estimou um valor mais restrito de $8,4 bilhões para 2024. Todos estão corretos. A discrepância se resume ao escopo: relatórios mais abrangentes incluem tudo, desde cabos e comutadores até unidades de distribuição de energia e quadros de distribuição, enquanto os mais restritos isolam categorias específicas de componentes.
Seja qual for o número que você considere, a tendência é clara. Esse mercado está crescendo a uma taxa anual composta entre 9,6% e 11%, o que o coloca no caminho certo para atingir um valor entre $90 bilhões e $162 bilhões no início da década de 2030 (Fortune Business Insights, 2025).
Três fatores estão impulsionando esse crescimento.
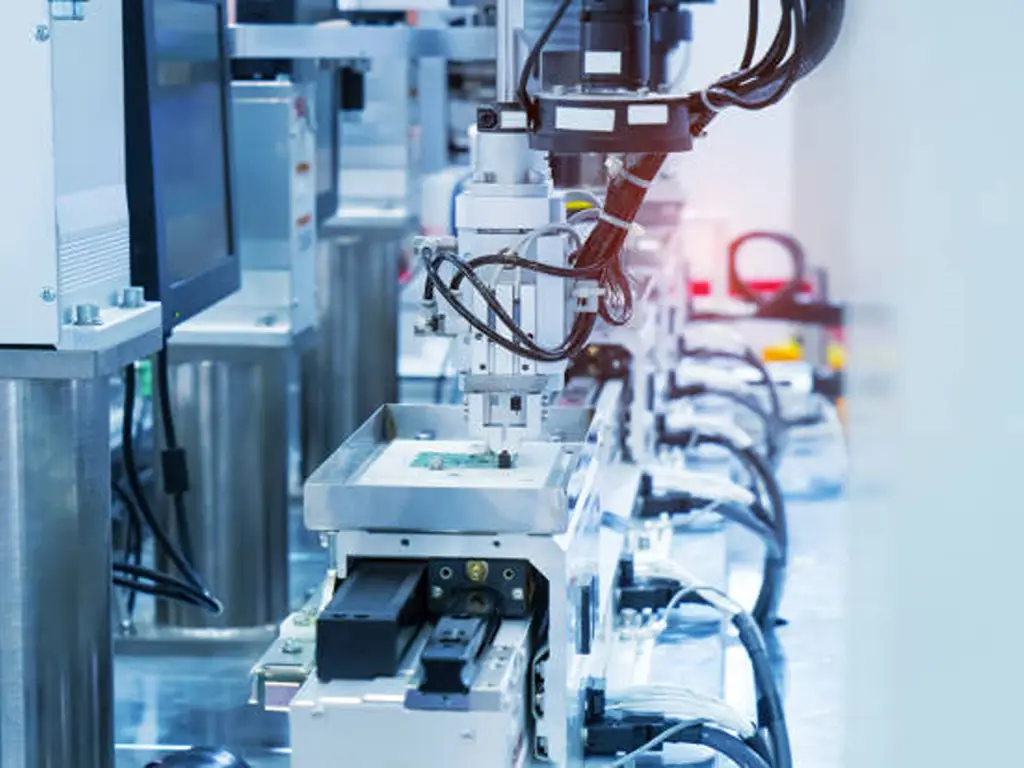
Primeiro, a automação industrial. Fábricas em todo o mundo estão ampliando suas linhas de robótica, motores inteligentes e maquinário controlado digitalmente. Cada uma dessas instalações envolve a instalação de cabos, o roteamento por meio de painéis de distribuição e a transformação da tensão em cada nó. O setor industrial é hoje responsável por aproximadamente 40% do consumo final de energia global, e a participação da eletricidade nessa matriz aumenta em cerca de meio ponto percentual a cada ano, à medida que a eletrificação substitui os processos movidos a combustíveis fósseis (IEA, 2025).
Em segundo lugar, a modernização da rede elétrica. A infraestrutura envelhecida na América do Norte e na Europa, aliada à expansão maciça das energias renováveis por meio de parques solares, projetos eólicos, instalações de armazenamento em baterias e redes de recarga de veículos elétricos, está gerando uma demanda sustentada por transformadores, painéis de comando e equipamentos inteligentes de distribuição de energia.
Em terceiro lugar, a industrialização dos mercados emergentes. A produção industrial da China cresceu 6,5% em relação ao mesmo período do ano anterior apenas em abril de 2023, enquanto a produção de aço bruto da Índia ultrapassou 103 milhões de toneladas nos primeiros dez meses do ano fiscal de 2022. Cada nova fábrica e parque industrial nesses mercados representa um novo local de instalação para componentes elétricos.
A conclusão é a seguinte: este não é um setor de nicho. Trata-se da espinha dorsal elétrica da indústria global, que cresce mais rapidamente do que a economia em geral. Mas “o mercado” não é algo homogêneo. Ele se fragmenta entre produtos, compradores e níveis de tensão de maneiras que são extremamente importantes para quem busca fornecedores ou vende para ele.
Segmentação de mercado — Produtos, usuários finais e faixas de tensão
Três dimensões definem a posição de qualquer componente elétrico neste mercado: o que ele é, quem o compra e em que nível de tensão ele opera. Compreender essas três dimensões é a diferença entre saber que o mercado existe e saber onde está a sua oportunidade dentro dele.
Por tipo de produto — Cabos, aparelhagem de distribuição, transformadores e muito mais
Os cabos e fios constituem a maior categoria isolada, representando, juntos, cerca de 42% do mercado em termos de receita. Somente os cabos representam 24% e os fios, 18% (Fortune Business Insights, 2025). Mas ser o maior não significa ser o mais atraente. Os cabos são um produto de alto volume e baixa margem; a margem real está mais adiante na cadeia de valor.
| Tipo de produto | Participação de mercado | Aplicações típicas | Perfil do comprador principal |
|---|---|---|---|
| Cabos | 24% | Transmissão de energia, instalação elétrica predial, maquinário industrial | Empresas de instalação elétrica, distribuidoras |
| Fios | 18% | Fiação de controle, cabos do motor, instrumentação | Fabricantes de painéis, fabricantes de equipamentos originais (OEMs) |
| Aparelhagem de distribuição | 17% | Distribuição de energia, proteção de circuitos, controle de motores | Instalações industriais, empresas de serviços públicos, empreiteiras EPC |
| Transformadores | 14% | Elevador/redutor de tensão, interconexão com a rede elétrica, energia industrial | Empresas de serviços públicos, grandes instalações industriais |
| Unidades de Distribuição de Energia | 11% | Centros de dados, distribuição no chão de fábrica, racks de servidores | Operadores de data centers, gerentes de fábrica |
| Quadros de distribuição | 10% | Entrada de energia no edifício, distribuição em instalações industriais | Empresas de instalações elétricas, gerentes de instalações |
| Outros (relés, conectores, fusíveis) | 6% | Painéis de controle, circuitos de proteção | Fabricantes de painéis, equipes de manutenção |
Aparelhagem elétrica e transformadores, embora menores em volume, apresentam maiores barreiras técnicas à entrada no mercado e margens significativamente melhores. Um disjuntor de baixa tensão é um produto de consumo comum. Um disjuntor a vácuo de média tensão requer certificação de ensaio de tipo de acordo com a norma IEC 62271 — um investimento de seis dígitos que funciona como uma barreira natural à entrada no mercado. Os transformadores de potência devem estar em conformidade com a norma IEC 60076, com protocolos de teste que podem levar meses.
Pense no mercado como um supermercado. Cabos e fios são a seção de hortifrutigranjeiros: alta rotatividade, margens estreitas, todo mundo precisa deles. Os painéis de distribuição são o balcão de especialidades: menor frequência de compra, preços mais altos e clientes que sabem exatamente quais especificações precisam. Os transformadores são o departamento de eletrodomésticos: compras esporádicas com ciclos de decisão extremamente longos.
Por setor de usuários finais — Quem está realmente comprando?
O setor manufatureiro lidera a demanda, absorvendo 34% do total de componentes elétricos industriais. Em seguida, vem o setor de construção, com 21%; depois, o de petróleo e gás, com 14%; o químico e petroquímico, com 12%; e o de mineração, com 9% (Fortune Business Insights, 2025).
| Setor de usuários finais | Participação de mercado | Compras primárias | Padrão de compra |
|---|---|---|---|
| Fabricação | 34% | Quadros elétricos, controles de motor, cabos, PDU, sensores | Pedidos recorrentes, reabastecimento trimestral |
| Construção | 21% | Cabos, quadros de distribuição, painéis de distribuição, dispositivos de fiação | Baseado em projetos, sensível ao preço |
| Petróleo e Gás | 14% | Equipamentos à prova de explosão, quadros de distribuição de alta tensão, cabos especializados | Ciclos de aquisição longos, com grande exigência de certificações |
| Química e Petroquímica | 12% | Caixas resistentes à corrosão, controle de processos, instrumentação | Orientado pela conformidade, vinculado às especificações |
| Mineração | 9% | Painéis de comando reforçados, cabos de arrasto, acionadores de motor | Ambientes adversos, onde a confiabilidade é fundamental |
Os compradores dos setores de manufatura e construção são, em essência, muito diferentes. Um gerente de manutenção de fábrica faz pedidos recorrentes em um ritmo previsível e valoriza a confiabilidade do fornecimento acima do preço. Um gerente de projeto de construção compra apenas uma vez por projeto e está sob extrema pressão de custos. Para um distribuidor que busca construir uma carteira de negócios sustentável, o segmento de manufatura é a melhor aposta a longo prazo: demanda recorrente, custos de mudança mais elevados e relacionamentos que se consolidam ao longo do tempo.
Por tipo de tensão — Mercados de baixa, média e alta tensão
O nível de tensão é o melhor indicador da intensidade da concorrência neste mercado.
Baixa tensão (≤1 kV) é o maior e mais acessível segmento. Produtos como disjuntores em miniatura, contatores e fontes de alimentação para trilho DIN são comercializados em grandes volumes, com um nível relativamente baixo de diferenciação. Esse é o equivalente a uma loja de conveniência no mundo da eletricidade: de fácil acesso, altamente competitivo, com margens que valorizam a eficiência operacional em detrimento da exclusividade técnica.
Média tensão (1 kV–36 kV) É aí que a situação muda. Disjuntores a vácuo, unidades de anel de distribuição e painéis de comutação de média tensão exigem certificação de ensaio de tipo e um investimento de capital significativo. Os compradores nesse segmento — concessionárias de energia, grandes instalações industriais, operações de mineração — especificam os produtos com base na conformidade técnica, e não no preço. Uma vez que um fornecedor seja qualificado para uma especificação, os custos de mudança de fornecedor são elevados.
Alta tensão (>36 kV) é um setor totalmente diferente. Os painéis de comutação isolados a gás, os transformadores de potência com capacidade na ordem de MVA e os equipamentos da classe de transmissão são dominados por um pequeno número de empresas globais. As barreiras técnicas, os requisitos de certificação e a intensidade de capital tornam esse segmento inacessível para a maioria dos participantes do mercado de médio porte.
Para o distribuidor ou gerente de compras típico, a baixa tensão é o principal campo de atuação, a média tensão é o caminho para o crescimento profissional e a alta tensão é algo que se observa de longe.
Panorama regional — Onde está o crescimento (e onde estão as fábricas)
A Ásia-Pacífico lidera o consumo com 36% do mercado global, impulsionada principalmente pela expansão industrial da China e da Índia. A América do Norte vem em seguida, com 27%, impulsionada pela repatriação da produção industrial, pela construção de centros de dados e pela modernização da rede elétrica. A Europa detém 24%, sendo que a Alemanha, sozinha, é responsável por 8% do mercado europeu (Fortune Business Insights, 2025).
Mas há uma assimetria crucial nesses números que os relatórios de mercado raramente reconhecem: O local onde os componentes são consumidos não é o mesmo em que são produzidos. A Ásia-Pacífico é tanto o maior consumidor quanto a principal base de produção. A América do Norte, o segundo maior consumidor, importa uma parcela substancial de seus componentes elétricos industriais. A Europa ocupa uma posição intermediária: forte na fabricação de produtos de alta tecnologia, como os painéis de distribuição alemães e suíços e os componentes de automação italianos, mas cada vez mais dependente do abastecimento asiático para produtos de tensão padrão.
Esse descompasso geográfico entre consumo e produção não é uma falha. É a base estrutural do comércio de componentes elétricos. Se você é um distribuidor na América do Norte, Europa, Sudeste Asiático, Oriente Médio ou África, sua cadeia de suprimentos quase certamente remonta a clusters de fabricação concentrados em um punhado de regiões. Conhecer esses clusters — em que se especializam, como definem seus preços e quais políticas comerciais os afetam — é mais importante do que qualquer estatística sobre o tamanho do mercado. É isso que as duas próximas seções abordam.
Principais participantes — Quem controla o mercado de componentes elétricos industriais?
O mercado de componentes elétricos industriais é estruturalmente fragmentado. A Siemens detém cerca de 13% de participação global e a Schneider Electric, cerca de 12%. Juntas, as duas maiores empresas controlam apenas um quarto do mercado (Fortune Business Insights, 2025). Os cerca de 751 TP3T restantes estão distribuídos entre dezenas de especialistas regionais, fabricantes de médio porte e empresas especializadas em determinadas categorias.
| Empresa | Sede | Participação estimada | Principais pontos fortes |
|---|---|---|---|
| Siemens AG | Alemanha | ~13% | Gama completa: automação, painéis de distribuição de BT/MT, acionamentos, controles |
| Schneider Electric | França | ~12% | Distribuição de alta tensão, automação predial, gestão de energia |
| ABB Ltd. | Suíça | - | Equipamentos de média e alta tensão, robótica, acionamentos, soluções para redes elétricas |
| Eaton Corporation | Irlanda/EUA | - | Distribuição de energia, qualidade da energia, controles de iluminação |
| Mitsubishi Electric | Japão | - | Automação industrial, painéis de distribuição de BT/MT, controles de climatização |
| General Electric | EUA | - | Soluções para redes elétricas, equipamentos de alta tensão, controles industriais |
| Automação Rockwell | EUA | - | Automação industrial, controles de motores, redes industriais |
| Emerson Electric | EUA | - | Controle de processos, automação de fluidos, soluções industriais |
Essa lista dos 10 principais, no entanto, é em grande parte irrelevante para a realidade cotidiana da maioria dos distribuidores e gerentes de compras. A Siemens e a Schneider dominam projetos orientados por especificações — aqueles em que um consultor de engenharia indica uma marca nos documentos de licitação. Mas a grande maioria das transações de componentes elétricos industriais ocorre fora desse mundo, em um ecossistema paralelo de fabricantes regionais, exportadores especializados e fornecedores multissetoriais cujos nomes nunca aparecem em relatórios de pesquisa de mercado.
Pense nisso como na indústria automotiva. A Siemens, a Schneider e a ABB são como a Mercedes, a BMW e a Audi: marcas reconhecidas, que dominam as especificações e têm preços premium. Para a maioria dos compradores, a escolha prática recai sobre as dezenas de “Toyotas” e “Hondas” do mundo elétrico — fabricantes que oferecem conformidade equivalente a preços mais competitivos, muitas vezes com maior flexibilidade em relação aos volumes de pedidos e à personalização. Saber identificar e qualificar esses fornecedores é uma habilidade essencial em compras, e esse é o tema da seção final a seguir.
Tendências que estão remodelando o mercado — inteligentes, sustentáveis e reestruturadas
Três mudanças estruturais estão transformando o que os compradores precisam especificar e onde precisam procurar. As duas primeiras afetam o próprio produto; a terceira redefine o mapa de fornecimento.
Componentes inteligentes e Indústria 4.0 — O que está mudando na ficha técnica
Há uma década, comprar um disjuntor significava verificar três valores: corrente nominal, capacidade de interrupção e número de pólos. Hoje, essa mesma categoria de produtos inclui dispositivos com sensores de corrente integrados, módulos de comunicação e recursos de diagnóstico remoto. As especificações de aquisição foram ampliadas de acordo com essas mudanças.
O impacto prático para os compradores se divide em três áreas:
Inteligência incorporada. As plataformas de painéis de comando inteligentes lançadas pelos principais fornecedores em 2024 agora incluem diagnósticos de manutenção preditiva que monitoram o desgaste dos contatos, as tendências de temperatura e o histórico de desligamentos em tempo real. Para as equipes de compras, isso significa incluir a compatibilidade com protocolos de comunicação — IO-Link, Ethernet/IP, PROFINET — na lista de verificação de especificações padrão.
Semicondutores de banda larga. A transição do silício para o carboneto de silício (SiC) e o nitreto de gálio (GaN) na eletrônica de potência está gerando demanda a jusante por novas categorias de componentes passivos. A Samsung Electro-Mechanics qualificou um MLCC de 1.000 V para uso automotivo e industrial em 2025, ampliando a presença dos capacitores cerâmicos nos circuitos de inversores, anteriormente dominados pelos capacitores de filme (TTI MarketEYE, 2026). Os núcleos magnéticos nanocristalinos e amorfos, necessários para as frequências de comutação mais altas que esses semicondutores permitem, estão se tornando uma categoria estratégica de abastecimento, na qual a oferta está se tornando mais restrita.
Sistemas modulares do tipo “plug-and-play”. Conjuntos de cabos pré-fabricados, quadros de distribuição escaláveis e configurações modulares de PDUs estão reduzindo os prazos de instalação em chão de fábrica e centros de dados. Para os compradores, isso significa uma mudança da aquisição no nível de componentes para o nível de subsistemas, além de um aumento correspondente no valor dos fornecedores capazes de oferecer soluções pré-integradas, em vez de peças avulsas.
Nada disso significa que os componentes padrão de ontem estejam se tornando obsoletos. Mas a diferença nas especificações entre os produtos “básicos” e os “inteligentes” está aumentando. Os distribuidores que não conseguirem ajudar seus clientes a lidar com essa diferença verão seu valor diminuir.
Exigências de eficiência energética e sustentabilidade — A nova lista de verificação de conformidade
Para os distribuidores que vendem nos mercados europeus, a conformidade regulatória deixou de ser algo “desejável” para se tornar um “requisito de acesso ao mercado”.”
O Mecanismo de Ajuste de Carbono nas Fronteiras (CBAM) da UE entrou em sua fase definitiva em 1º de janeiro de 2026. Embora seu escopo atual abranja materiais básicos — aço, alumínio, cimento, fertilizantes, eletricidade e hidrogênio —, a Comissão Europeia propôs, em dezembro de 2025, ampliar o CBAM para cerca de 180 produtos de fase posterior com conteúdo significativo de aço e alumínio. Espera-se que transformadores de potência, aparelhagem de comando, motores e geradores sejam incluídos até 2028 (CIGRE, 2026).
Quando o CBAM passar a abranger equipamentos elétricos, as implicações em termos de custo serão significativas. Atualmente, os preços do carbono na UE estão em torno de €75 por tonelada de CO₂, e os valores padrão de emissão aplicados a materiais provenientes de determinados países podem inflar a pegada de carbono calculada em um fator de 1,6× a 6× em relação às emissões reais. Para um transformador de potência típico de 100 MVA, que contém várias toneladas de aço e cobre, o encargo adicional do CBAM poderia chegar a dezenas de milhares de euros.
Uma regulamentação paralela, o Regulamento da UE sobre Gases Fluorados (2024/573), está eliminando gradualmente o hexafluoreto de enxofre (SF₆) em painéis de distribuição de média tensão. O SF₆ é o meio isolante padrão da indústria para aparelhagem isolada a gás, mas possui um potencial de aquecimento global 23.500 vezes maior do que o do CO₂. O regulamento está levando os compradores a optar por alternativas livres de SF₆, criando um novo critério de especificação que a maioria dos marcos de aquisição ainda não inclui.
Aquisição de componentes elétricos industriais — Um guia prático para compradores
É aqui que os relatórios de mercado terminam e o trabalho de verdade começa. Saber que o mercado movimenta $63 bilhões e cresce a uma taxa de 10% é um contexto útil. Saber onde as fábricas realmente estão localizadas, em que se especializam e como a política comercial está redefinindo a equação de custos — é isso que muda os resultados das aquisições.
Onde ficam as fábricas — Um mapa de fornecimento regional
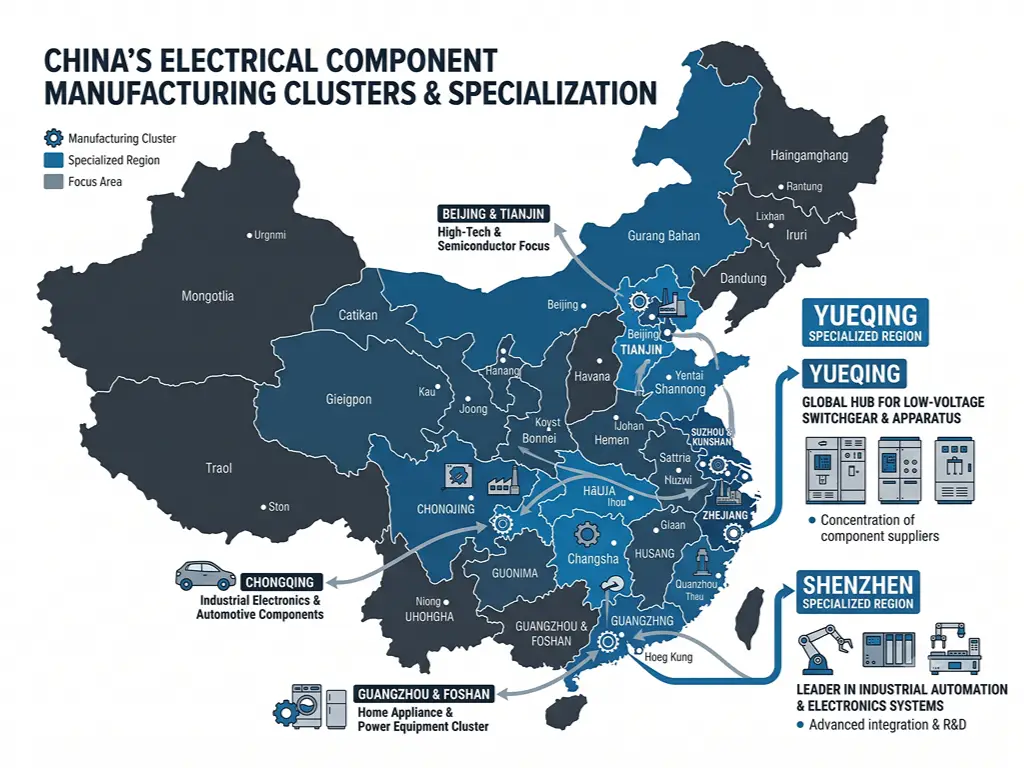
A fabricação de componentes elétricos na China não é uma indústria monolítica. Trata-se de um conjunto de clusters geograficamente concentrados, cada um com décadas de especialização aprofundada. A proximidade com as matérias-primas — cobre, aço, polímeros — e com fornecedores complementares dentro de cada cluster reduz os custos dos insumos em cerca de 25–30%, em comparação com a produção dispersa, e encurta substancialmente os prazos de entrega.
| Polo Industrial | Especialização | Produtos representativos | Notas sobre o fornecimento |
|---|---|---|---|
| Zhejiang — Yueqing / Wenzhou | Eletricidade de baixa tensão | MCB, MCCB, contatores, relés, interruptores, componentes para trilho DIN | É responsável por 70%+ da produção de energia elétrica de baixa tensão da China. |
| Guangdong — Shenzhen / Dongguan | Automação industrial e controles | PLCs, sensores, conectores, placas de circuito impresso (PCBs), painéis HMI | Com grande foco em eletrônica; especialização em montagem SMT. |
| Jiangsu / Xangai | Equipamentos de precisão e sistemas de controle | Transformadores, painéis de distribuição de média tensão, controles de maquinário industrial | Maior densidade de engenharia; maior proximidade com os parceiros de joint ventures multinacionais. |
| Henan | Distribuição de energia e sistemas elétricos de alta potência | Transformadores, reguladores de tensão, painéis de distribuição de alta potência | Proximidade ao abastecimento de matéria-prima de aço e cobre. |
| Shandong | Equipamentos com eficiência energética | Transformadores de baixa perda, controles de motor, plugues e tomadas industriais | Crescente especialização em produtos de eficiência energética. |
| Hebei | Sistemas eletromecânicos | Equipamentos de elevação, transmissão de potência, motores industriais | Especializada em integração mecânica complexa. |
Prazos de entrega típicos desses clusters: 7 a 15 dias para amostras, 20 a 35 dias para pedidos de produção padrão e 45 a 60 dias para produtos personalizados. O transporte aéreo acrescenta de 7 a 12 dias; o transporte marítimo para os principais portos da Europa ou da América do Norte leva, normalmente, de 25 a 40 dias.
O cluster de Yueqing merece atenção especial. Em um raio de 50 quilômetros, um comprador pode adquirir todos os componentes necessários para montar um painel de distribuição de baixa tensão completo — disjuntores miniatura (MCBs), disjuntores de controle e corte (MCCBs), contatores, relés, terminais, caixas de proteção e barramentos — junto a fabricantes que se especializaram em suas respectivas subcategorias há décadas. A densidade da cadeia de suprimentos nesse cluster significa que um pedido com várias categorias de produtos pode, muitas vezes, ser consolidado em um único ponto logístico, reduzindo os custos de frete e diminuindo as despesas administrativas decorrentes do gerenciamento de uma dúzia de relacionamentos separados com fábricas.
Tarifas, política comercial e a nova lógica do abastecimento
Se a estratégia de compras da última década consistia em “encontrar o menor preço unitário e enviar o produto”, a estratégia para 2026 começa com uma pergunta diferente: “quanto isso realmente custará, levando em conta tarifas, taxas de carbono e logística?”
O panorama da política comercial sofreu uma mudança estrutural:
Estados Unidos. As tarifas da Seção 232 sobre o aço e o alumínio acrescentam aproximadamente 50% ao custo dos materiais dos produtos elétricos afetados. As tarifas da Seção 301 sobre componentes elétricos de origem chinesa variam de 15% a 50%, dependendo da classificação específica do HTS. O efeito combinado: um componente cujo preço de fábrica pareça competitivo pode chegar a um custo total 30–60% mais alto após a aplicação dos impostos.
União Europeia. O CBAM, conforme discutido acima, aumentará o custo efetivo dos equipamentos elétricos de alto consumo de carbono em 10–20% assim que a expansão a jusante entrar em vigor. Mesmo durante o atual período de transição, os importadores da UE já estão começando a exigir documentação de emissões dos fornecedores de fora da UE como condição para fazer negócios.
Índia. As exigências de localização vinculadas aos incentivos para veículos elétricos e equipamentos de energia estão levando tanto os fabricantes de equipamentos originais (OEMs) nacionais quanto os estrangeiros a buscar fornecedores na Índia, remodelando as cadeias de suprimentos regionais.
Três respostas práticas estão surgindo entre os líderes de compras:
- Qualificação multirregional. Manter de 2 a 3 fornecedores qualificados por categoria de componente crítico, distribuídos por pelo menos duas jurisdições tarifárias, deixou de ser apenas uma prática recomendada para se tornar um procedimento operacional padrão. Quando uma mudança tarifária torna repentinamente uma rota de abastecimento antieconômica, o fornecedor alternativo já está qualificado e pronto para assumir a demanda.
- Nearshoring e friend-shoring. O México está se tornando um importante centro de nearshoring para as Américas, com o aumento da capacidade de montagem de produtos elétricos ajudando os compradores dos EUA a contornar as tarifas asiáticas. A Turquia está desempenhando um papel semelhante para os mercados da Europa e do Oriente Médio. O Vietnã e a Índia estão ampliando sua capacidade como alternativas à China para categorias específicas, embora cada um deles apresente seus próprios riscos tarifários e lacunas de capacidade.
- Modelagem do custo total de importação. O preço unitário é o ponto de partida, não a resposta. As equipes de compras estão elaborando modelos de custo que incluem frete, impostos em diversos cenários tarifários, custo de manutenção de estoque, risco de retrabalho devido a problemas de qualidade e possíveis paralisações decorrentes de interrupções no abastecimento. Os fornecedores capazes de fornecer dados transparentes sobre o custo total de importação, e não apenas preços FOB, estão ganhando preferência.
Mais um fator de urgência: analistas do setor alertam para o possível retorno da alocação — ou seja, o racionamento de suprimentos — já no primeiro trimestre de 2026. Atualmente, os prazos de entrega para componentes analógicos chegam a 10–26 semanas, para sensores, a 20–54 semanas, e para certos controladores, a um ano inteiro. A janela de oportunidade para negociar contratos de fornecimento de longo prazo em condições favoráveis, enquanto o mercado ainda favorece os compradores, está se estreitando (Beroe, 2025).
Como avaliar e escolher o fornecedor certo de componentes elétricos
O conhecimento do mercado e a geografia de abastecimento são os insumos. O resultado — a decisão que realmente afeta o seu negócio — é a seleção de fornecedores. O modelo a seguir foi elaborado para ser aplicado imediatamente.
O Quadro de Avaliação de Fornecedores em Quatro Dimensões
| Dimensão | O que verificar | Sinais de alerta |
|---|---|---|
| Conformidade Técnica | Certificações CE, UL, CCC e RoHS com números de normas específicas (IEC 60947 para painéis de baixa tensão, IEC 61439 para conjuntos, IEC 60076 para transformadores). Solicite relatórios de testes realizados por terceiros: rigidez dielétrica, aumento de temperatura e resistência a curto-circuito. | Não é possível apresentar documentos de certificação verificáveis. Declarações genéricas (“Certificado pela CE”) sem indicação de números específicos de diretivas ou normas. |
| Capacidade de produção | Área da fábrica, número de linhas de produção, nível de automação (linhas SMT, equipamentos CNC), variedade de SKUs. A capacidade de atender a várias categorias reduz o número de fornecedores. | Não se dispôs a compartilhar fotos da fábrica nem a realizar um tour em vídeo. As instalações foram descritas, mas nenhum equipamento ficou visível. |
| Controle de qualidade | Histórico de inspeções realizadas por terceiros (SGS, TÜV, Bureau Veritas). Sistemas de rastreabilidade de lotes. Acompanhamento documentado da taxa de defeitos e processos de ações corretivas. | Não há histórico de inspeção por terceiros. Não há procedimentos documentados de controle de qualidade. Não é possível explicar a inspeção de materiais recebidos. |
| Confiabilidade operacional | Índice de pontualidade nas entregas ≥97%. Tempo de resposta às consultas ≤3 horas. Índice de repetição de pedidos dos clientes >25% (um indicador de satisfação). | Os tempos de resposta são consistentemente superiores a 24 horas. O desempenho na entrega é baseado em relatos, e não em medições. |
De um acordo de teste a uma parceria estratégica
A qualificação de fornecedores não é uma verificação única. Trata-se de um processo gradual:
Fase 1 — Validação da amostra (1–5 peças, 7–15 dias). Solicite amostras do produto e, para categorias críticas, encomende testes laboratoriais independentes sobre parâmetros-chave: resistência de isolamento, comportamento em ciclos térmicos e resistência à tensão. Confirme as especificações dos materiais — enrolamentos de cobre versus alumínio, tipos de aditivos retardantes de chamas em plásticos.
Fase 2 — Lote experimental (10–50 peças). Avalie a consistência do fornecedor em uma pequena série de produção. Essa fase revela se a qualidade da amostra foi um caso isolado ou se é representativa. Acompanhe a qualidade da comunicação, a precisão da documentação e o cumprimento do cronograma prometido.
Fase 3 — Produção em escala. Somente após duas fases bem-sucedidas é que um fornecedor deve se tornar um canal regular de aquisição. Mesmo nessa fase, a inspeção periódica por terceiros e o acompanhamento contínuo da taxa de defeitos são essenciais. O desempenho do fornecedor varia com o tempo, e a única forma de se proteger contra isso é a avaliação.
Construindo parcerias estratégicas, e não apenas listas de fornecedores
A estratégia de maior impacto nas compras de equipamentos elétricos industriais não é encontrar um preço unitário ligeiramente mais baixo. Trata-se de consolidar o número de fornecedores, passando de muitos fornecedores transacionais para um número menor de fornecedores estratégicos. Um distribuidor que gerencia relacionamentos com 10 a 20 fábricas diferentes paga um custo oculto em termos de sobrecarga de comunicação, fragmentação logística, inconsistência de qualidade e perda de descontos por volume. Um único parceiro multissetorial, que abranja uma ampla gama de produtos por meio de um único relacionamento, um único ponto logístico e um único sistema de qualidade, elimina a maior parte dessa sobrecarga.
O quadro de avaliação de fornecedores acima serve para avaliar qualquer fabricante. A questão estratégica é se você o utiliza para criar uma lista extensa de fornecedores de uma única categoria ou uma lista restrita de parceiros capazes de crescer junto com a sua empresa. Os números apontam para a lista restrita.
- 10 a 20 relações com fornecedores para gerenciar
- Logística fragmentada e custos de frete
- Qualidade inconsistente entre as fábricas
- Um relacionamento, um sistema de qualidade
- Logística consolidada, frete mais barato
- Descontos por volume em todas as categorias
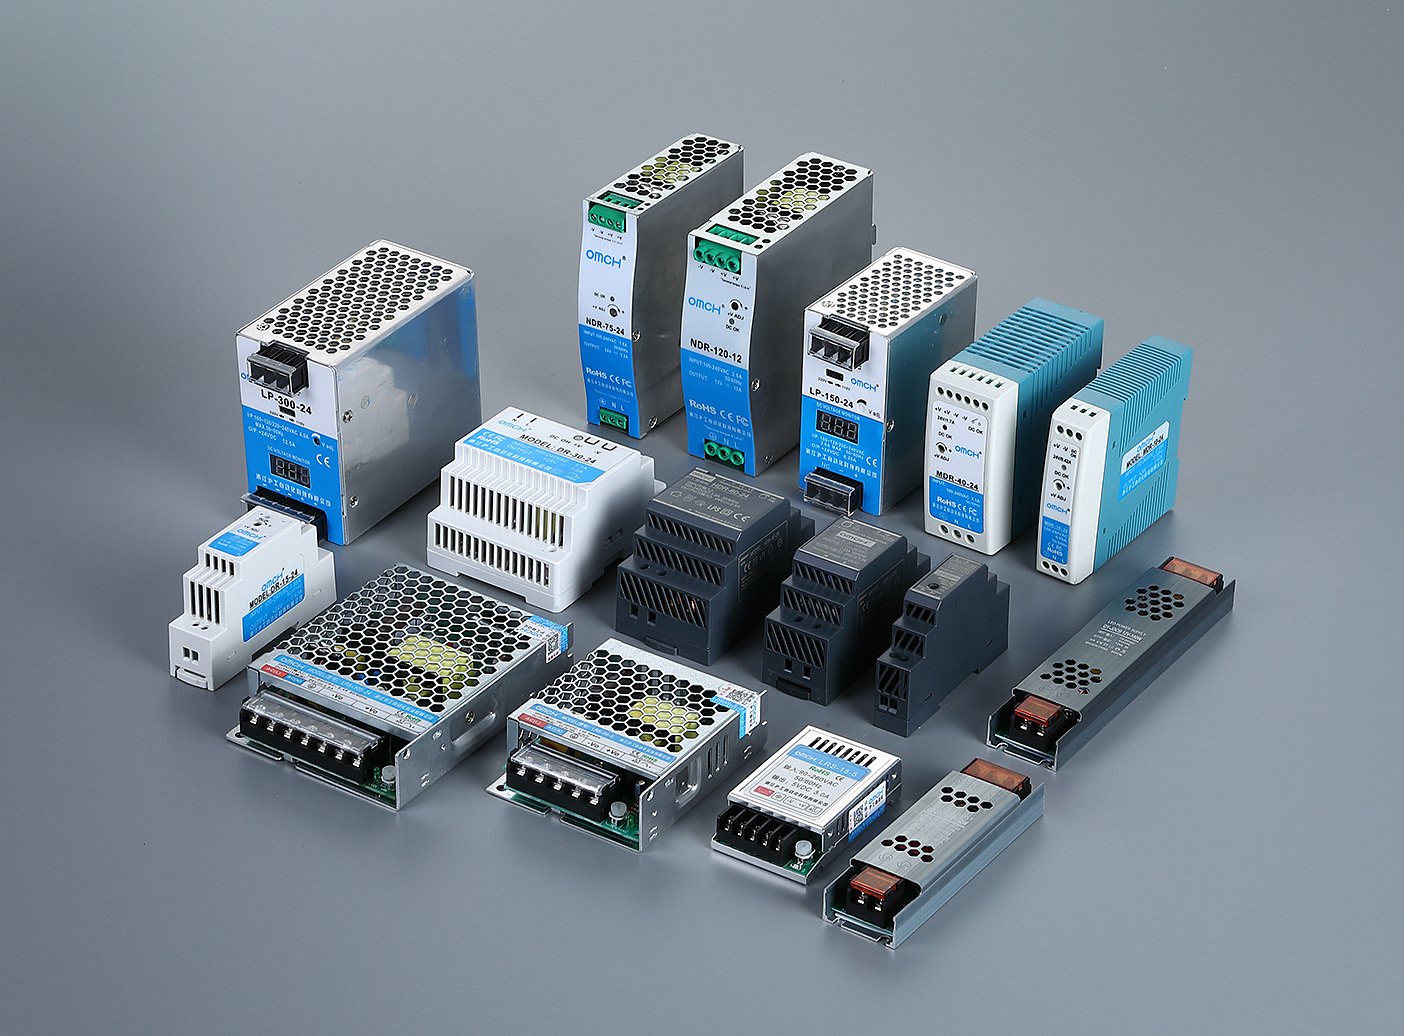
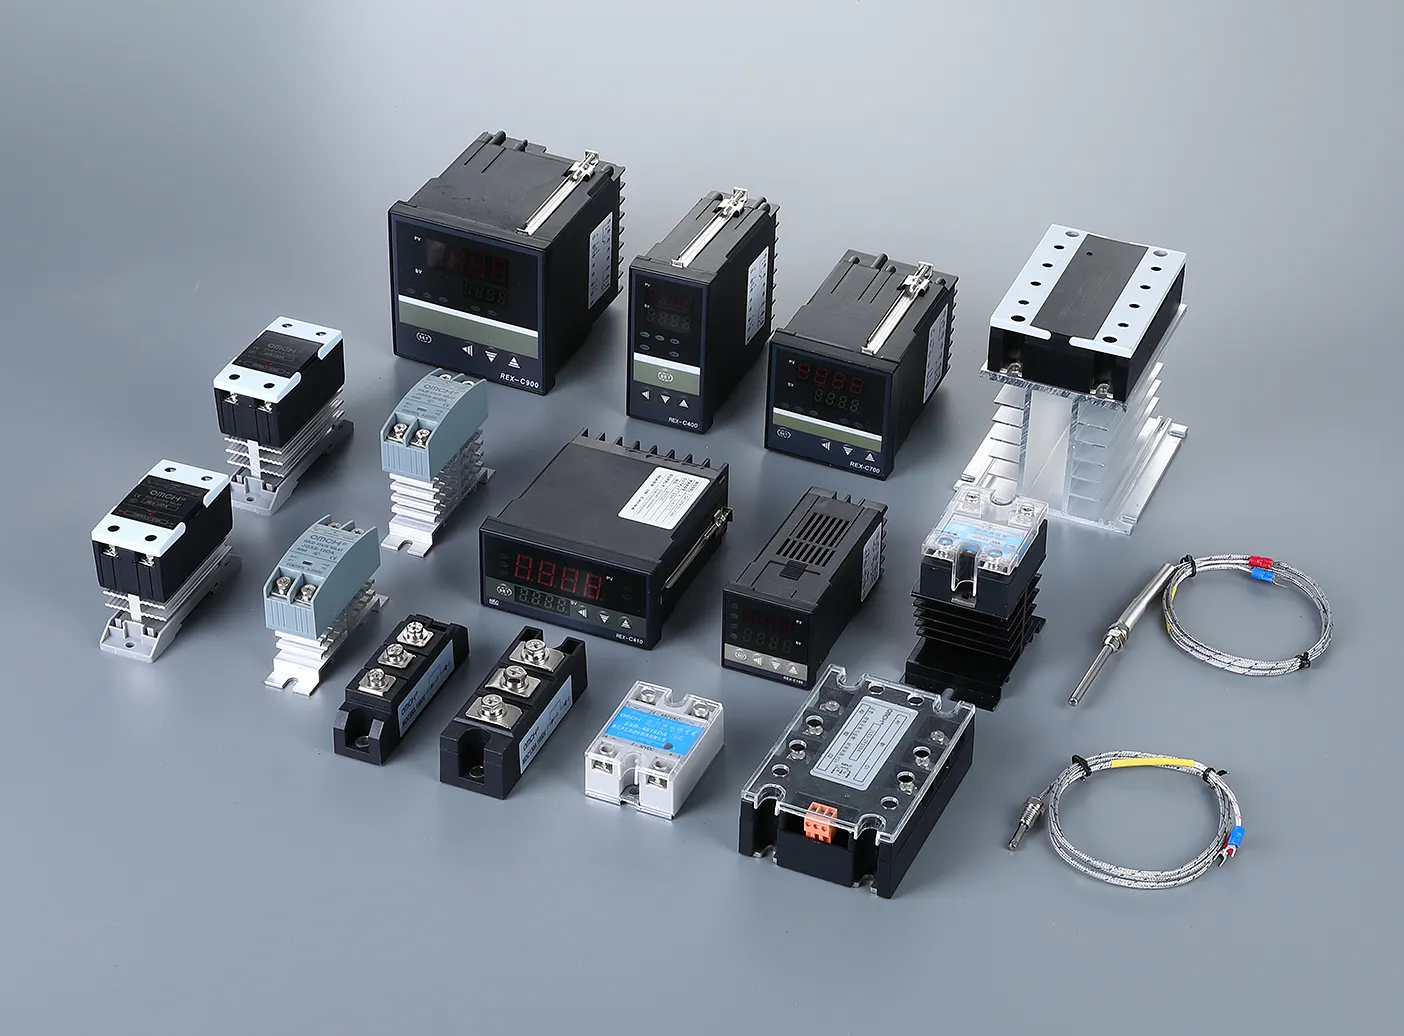
Se você estiver elaborando uma lista de fornecedores pré-selecionados com base nos critérios acima, vale a pena comparar vários catálogos lado a lado. OMCH abrange 30 categorias de produtos e mais de 3.000 SKUs de um único fornecedor — um modelo concebido para reduzir o número de relacionamentos com fábricas que um distribuidor precisa gerenciar.
Referências
- Fortune Business Insights. “Tamanho e participação de mercado de componentes elétricos industriais — Previsão para 2026–2034.” 2025. https://www.fortunebusinessinsights.com/industrial-electrical-component-market-112628
- Mordor Intelligence. “Análise da participação de mercado de componentes elétricos industriais — Previsões de crescimento para 2025–2030.” 2025. https://www.researchandmarkets.com/reports/6074471/industrial-electrical-component-market-share
- 6Wresearch. “Mercado global de componentes elétricos industriais (2025–2031).” 2025. https://www.6wresearch.com/industry-report/global-industrial-electrical-components-market
- IEA. “Eficiência Energética 2025 — Indústria.” 2025. https://www.iea.org/reports/energy-efficiency-2025/industry
- TTI MarketEYE / Paumanok. “Componentes passivos de nível industrial: mercados, tecnologias e oportunidades em 2026.” 2026. https://www.tti.com/content/ttiinc/en/resources/marketeye/categories/passives/me-zogbi-20260507.html
- CIGRE. “Harmonização das metodologias EPD e CBAM para o cálculo da pegada de carbono de transformadores de energia.” 2026. https://www.e-cigre.org/publications/detail/c3-11102-2026-harmonizing-epd-and-cbam-methodologies-for-carbon-footprinting-of-power-transformers.html
- Beroe. “A nova realidade tarifária: como as mudanças no comércio global estão redefinindo o abastecimento de equipamentos elétricos”. 2025. https://www.beroeinc.com/resource-centre/insights/new-tariff-reality-how-global-trade-shifts-are-rewriting-electrical-equipment-sourcing/
- OMCH. “Componentes de automação industrial — Página inicial da empresa.” https://www.omch.com/

 English
 Arabic
 Turkish
 Russian
 Spanish
 French
 Indonesian
 Portuguese
 Thai
 Vietnamese