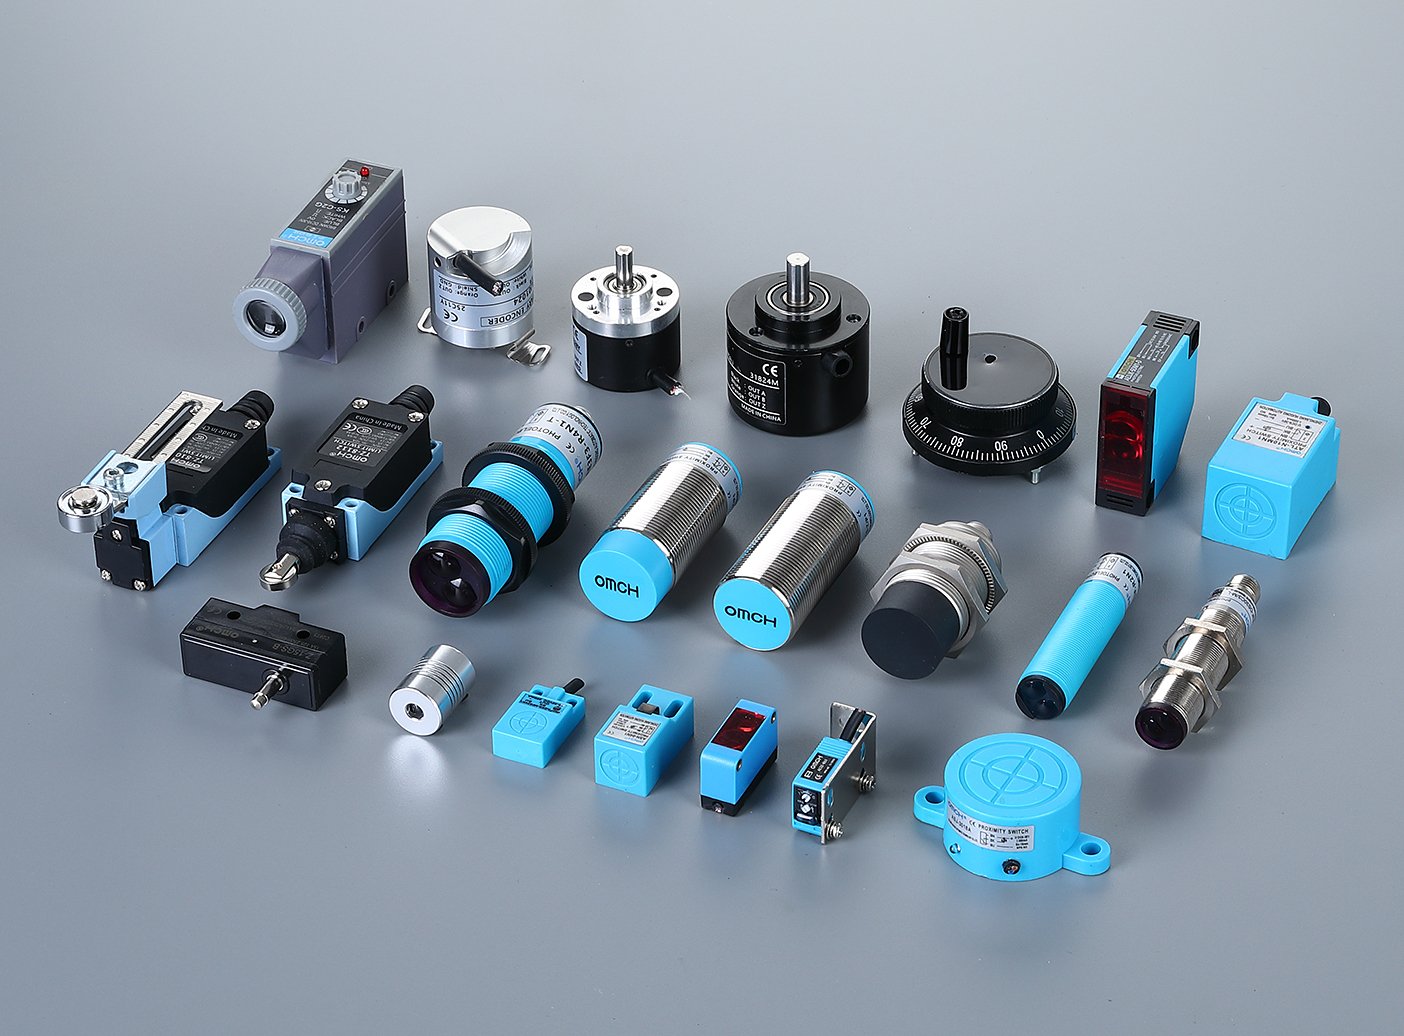
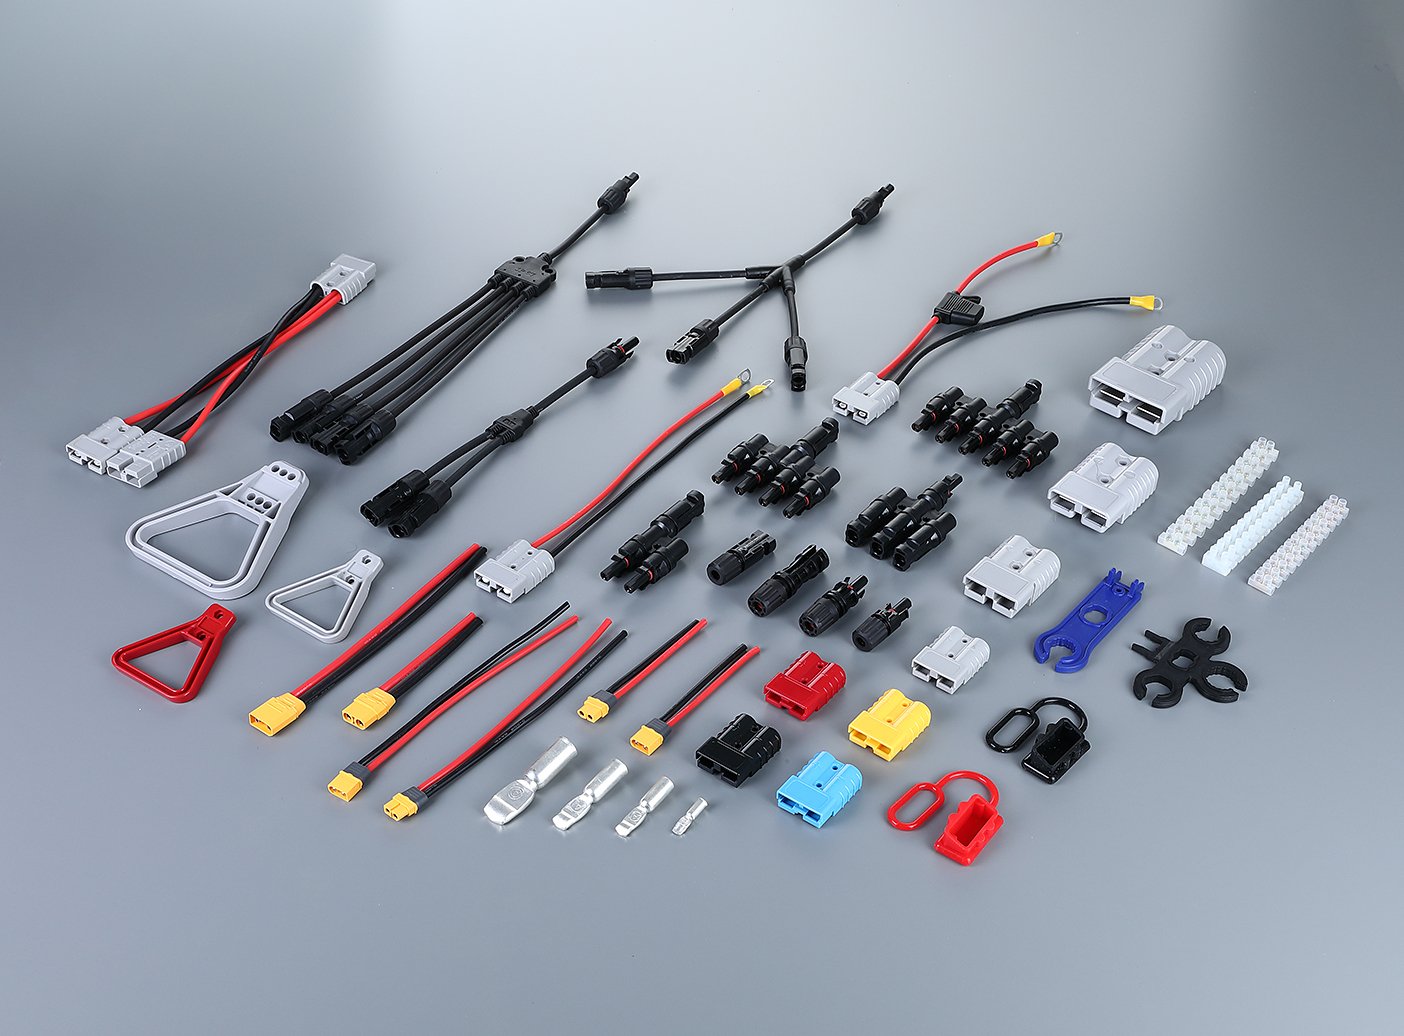
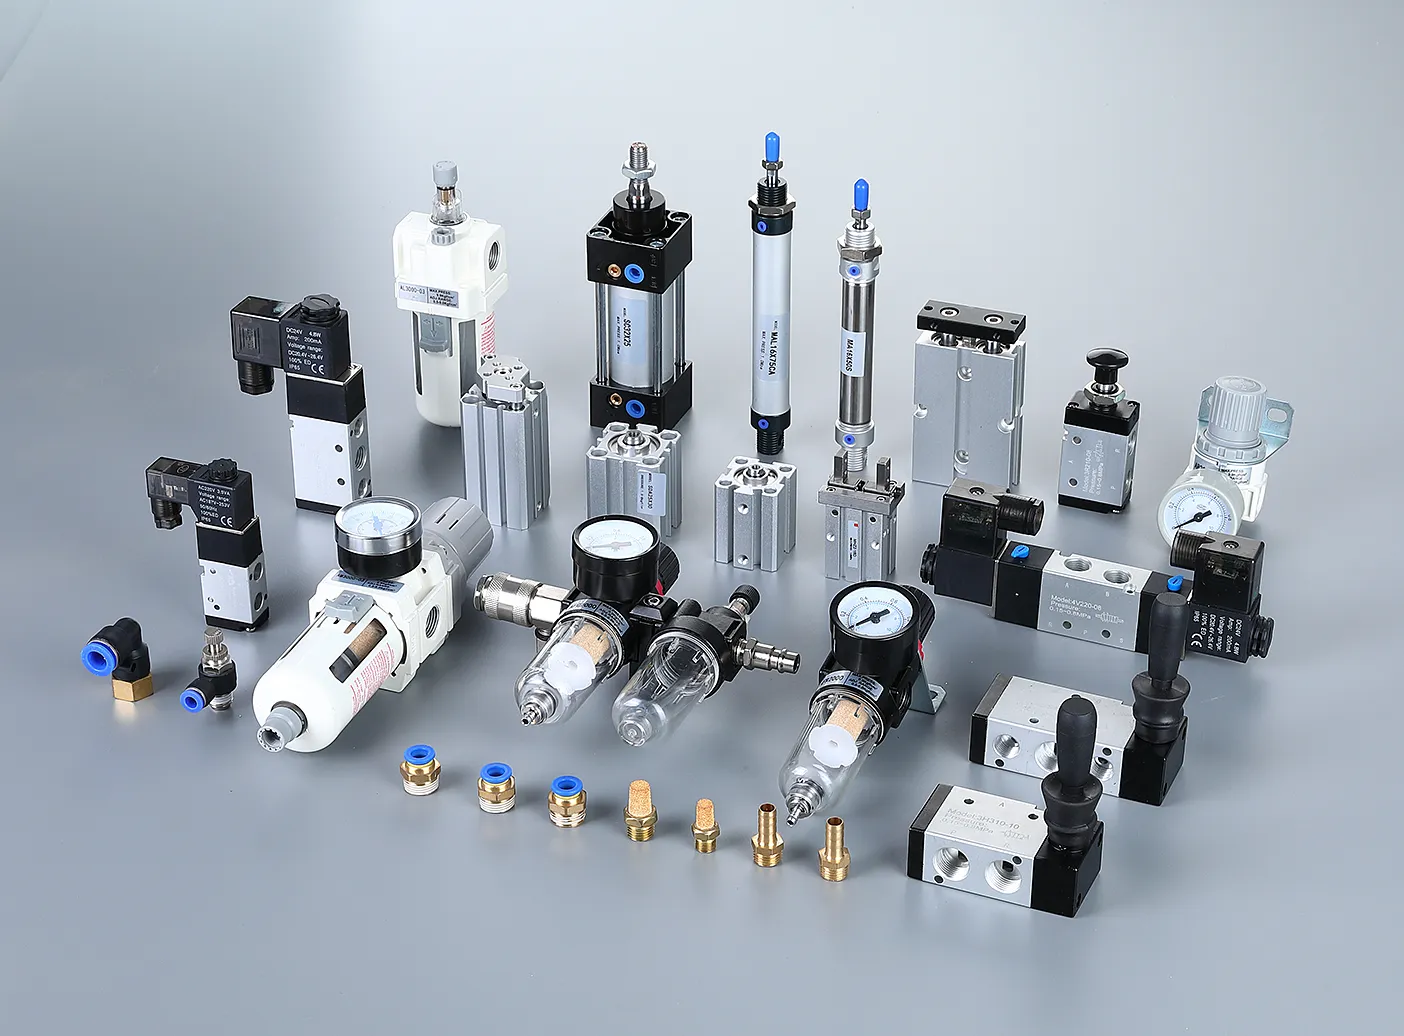
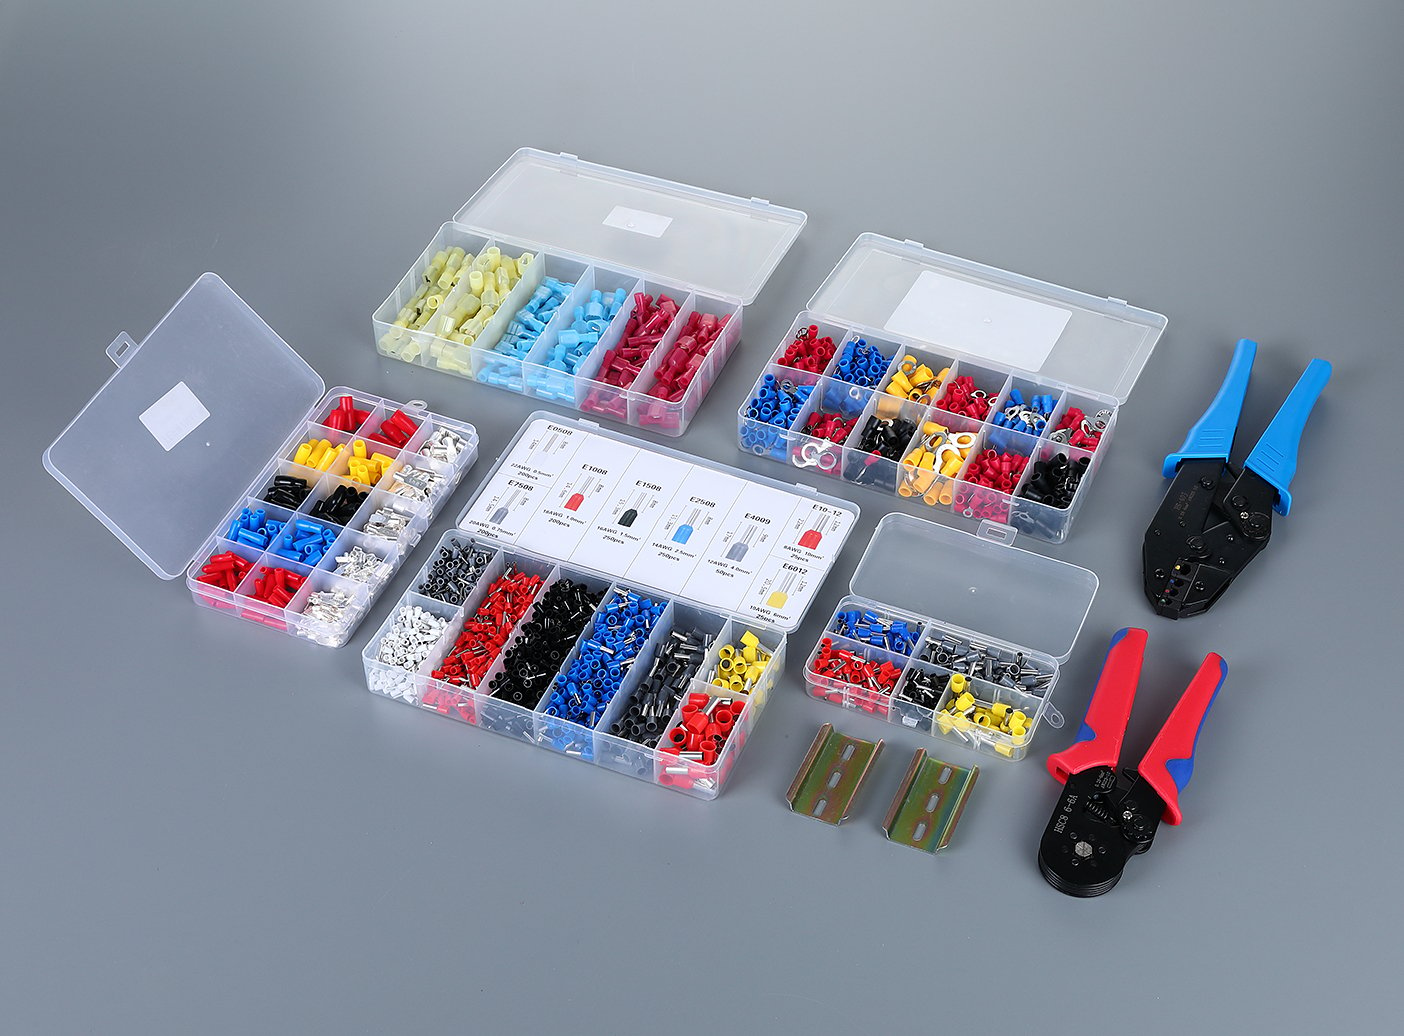
Quelle est la taille du marché des composants électriques industriels ?
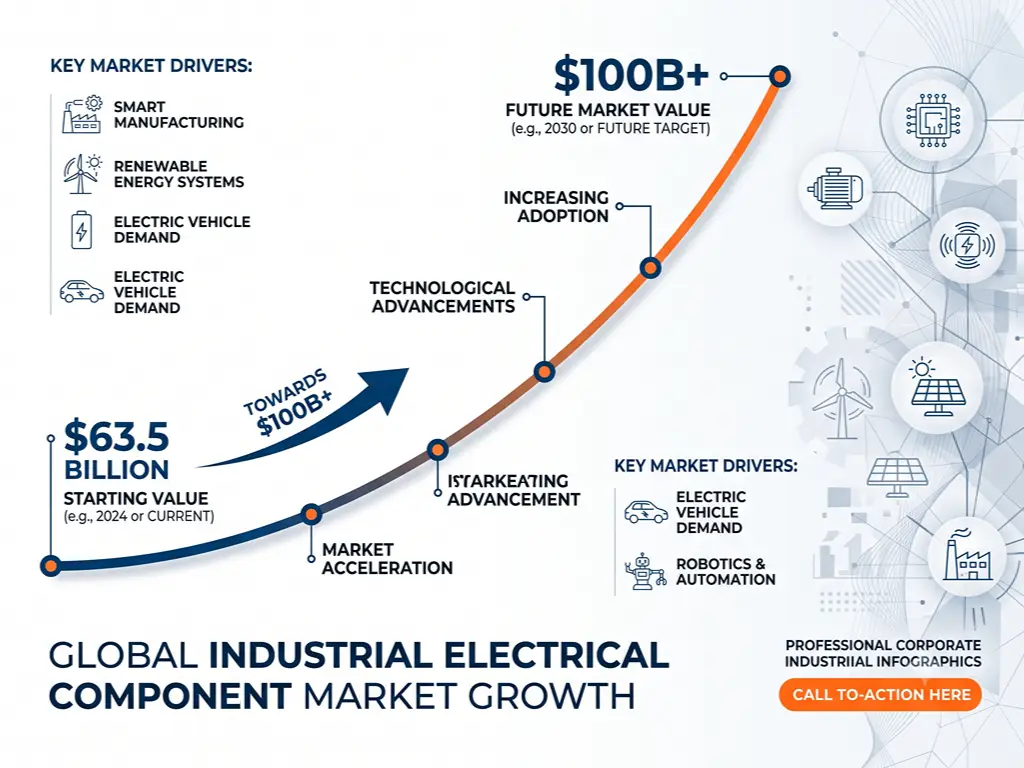
Si vous avez recherché des données sur ce marché, vous êtes sans doute tombé sur trois chiffres différents et vous vous êtes demandé lequel retenir. Selon Fortune Business Insights, le marché des composants électriques industriels était évalué à environ $63,5 milliards en 2025. Mordor Intelligence l’a estimé à $57,2 milliards, tandis que 6Wresearch a avancé un chiffre plus restreint de $8,4 milliards pour 2024. Ces chiffres sont tous corrects. La différence tient à la portée de l’analyse : les rapports les plus complets englobent tout, des câbles et appareillages de commutation aux unités de distribution d’énergie et tableaux de distribution, tandis que les rapports plus restreints se concentrent sur des catégories spécifiques de composants.
Quel que soit le chiffre retenu, la tendance est claire. Ce marché connaît une croissance annuelle composée comprise entre 9,61 TP3T et 111 TP3T, ce qui devrait lui permettre d'atteindre un chiffre d'affaires compris entre 1 TP4T90 milliards et 1 TP4T162 milliards d'ici le début des années 2030 (Fortune Business Insights, 2025).
Trois facteurs sont à l'origine de cette croissance.
Tout d'abord, l'automatisation industrielle. Partout dans le monde, les usines développent leurs lignes robotisées, leurs moteurs intelligents et leurs machines à commande numérique. Chacune de ces installations nécessite la pose de câbles, leur acheminement à travers des appareillages de commutation et la transformation de la tension à chaque nœud. Le secteur industriel représente désormais environ 40% de la consommation finale d’énergie mondiale, et la part de l’électricité dans ce mix augmente d’environ un demi-point de pourcentage chaque année, à mesure que l’électrification remplace les procédés fonctionnant aux combustibles fossiles (AIE, 2025).
Deuxièmement, la modernisation du réseau électrique. Le vieillissement des infrastructures en Amérique du Nord et en Europe, associé au développement massif des énergies renouvelables – parcs solaires, projets éoliens, sites de stockage par batterie et réseaux de recharge pour véhicules électriques –, génère une demande soutenue en transformateurs, appareillages de commutation et équipements intelligents de distribution d'électricité.
Troisièmement, l'industrialisation des marchés émergents. La production manufacturière chinoise a progressé de 6,51 TP3T en glissement annuel pour le seul mois d’avril 2023, tandis que la production d’acier brut de l’Inde a dépassé les 103 millions de tonnes au cours des dix premiers mois de l’exercice 2022. Chaque nouvelle usine et chaque nouveau parc industriel sur ces marchés constituent un nouveau site d’installation pour les composants électriques.
En résumé : il ne s'agit pas d'un secteur de niche. C'est l'épine dorsale électrique de l'industrie mondiale, qui connaît une croissance plus rapide que l'économie dans son ensemble. Mais “ le marché ” n'est pas monolithique. Il se fragmente selon les produits, les acheteurs et les niveaux de tension, ce qui a des implications majeures pour quiconque y achète ou y vend.
Segmentation du marché — Produits, utilisateurs finaux et niveaux de tension
Trois critères définissent la position de tout composant électrique sur ce marché : de quoi il s'agit, qui l'achète et à quel niveau de tension il fonctionne. C'est la compréhension de ces trois éléments qui fait la différence entre le simple fait de savoir que le marché existe et celui de savoir où se situent vos opportunités au sein de celui-ci.
Par type de produit — Câbles, appareillages de commutation, transformateurs, etc.
Les câbles et les fils constituent la catégorie la plus importante, représentant ensemble environ 42% du marché en termes de chiffre d'affaires. Les câbles représentent à eux seuls 24% et les fils 18% (Fortune Business Insights, 2025). Mais « le plus grand » ne signifie pas forcément « le plus attractif ». Les câbles constituent un produit de base à fort volume et à faible marge ; c'est plus haut dans la chaîne de valeur que se trouve la véritable marge.
| Type de produit | Part de marché | Applications typiques | Profil de l'acheteur principal |
|---|---|---|---|
| Câbles | 24% | Transmission d'énergie, câblage des bâtiments, machines industrielles | Entreprises d'électricité, distributeurs |
| Fils | 18% | Câblage de commande, câbles du moteur, instrumentation | Fabricants de tableaux électriques, équipementiers |
| Appareillage électrique | 17% | Distribution électrique, protection des circuits, commande des moteurs | Installations industrielles, services publics, maîtres d'œuvre EPC |
| Transformateurs | 14% | Élévation/abaissement de tension, raccordement au réseau, alimentation industrielle | Services publics, grandes installations industrielles |
| Unités de distribution électrique | 11% | Centres de données, distribution dans les ateliers de production, baies de serveurs | Exploitants de centres de données, directeurs d'usine |
| Tableaux de distribution | 10% | Alimentation électrique des bâtiments, distribution dans les installations industrielles | Entrepreneurs en électricité, gestionnaires d'installations |
| Autres (relais, connecteurs, fusibles) | 6% | Tableaux de commande, circuits de protection | Constructeurs de tableaux électriques, équipes de maintenance |
Les appareillages de commutation et les transformateurs, bien que de volume plus modeste, présentent des barrières techniques à l’entrée plus élevées et des marges nettement supérieures. Un disjoncteur basse tension est un produit de base. Un disjoncteur à vide moyenne tension nécessite une certification d’essai de type selon la norme CEI 62271 — un investissement à six chiffres qui fait office de fossé naturel. Les transformateurs de puissance doivent être conformes à la norme CEI 60076, dont les protocoles d’essai peuvent prendre des mois.
Considérez le marché comme un supermarché. Les câbles et les fils correspondent au rayon fruits et légumes : forte rotation, faibles marges, tout le monde en a besoin. Les appareillages de commutation correspondent au rayon traiteur : fréquence d'achat plus faible, prix plus élevés, et des clients qui savent exactement quelles spécifications ils recherchent. Les transformateurs correspondent au rayon électroménager : achats peu fréquents avec des cycles de décision extrêmement longs.
Par secteur d'activité des utilisateurs finaux — Qui achète réellement ?
Le secteur manufacturier domine la demande, absorbant 34% de l'ensemble des composants électriques industriels. Il est suivi par le secteur de la construction avec 21%, puis par celui du pétrole et du gaz avec 14%, celui de la chimie et de la pétrochimie avec 12%, et enfin par le secteur minier avec 9% (Fortune Business Insights, 2025).
| Secteur des utilisateurs finaux | Part de marché | Achats principaux | Comportement d'achat |
|---|---|---|---|
| Fabrication | 34% | Appareillage électrique, commandes de moteurs, câbles, unités de distribution d'alimentation (PDU), capteurs | Commandes récurrentes, réapprovisionnement trimestriel |
| La construction | 21% | Câbles, tableaux électriques, tableaux de distribution, matériel de câblage | Axé sur les projets, sensible aux prix |
| Pétrole et gaz | 14% | Équipements antidéflagrants, appareillages de commutation haute tension, câbles spécialisés | Cycles d'approvisionnement longs, soumis à de nombreuses certifications |
| Chimie et pétrochimie | 12% | Boîtiers résistants à la corrosion, contrôle des procédés, instrumentation | Axé sur la conformité, lié à des spécifications fixes |
| Exploitation minière | 9% | Appareillage électrique renforcé, câbles traînants, démarreurs de moteurs | Environnements difficiles, fiabilité critique |
Les acheteurs du secteur industriel et ceux du secteur de la construction sont fondamentalement différents. Un responsable de la maintenance en usine passe des commandes régulières à une fréquence prévisible et privilégie la fiabilité de l'approvisionnement plutôt que le prix. Un chef de projet dans le bâtiment effectue un achat unique par projet et subit une pression extrême sur les coûts. Pour un distributeur qui souhaite se constituer un portefeuille d'activité durable, le secteur industriel représente le meilleur choix à long terme : demande récurrente, coûts de changement plus élevés et relations qui se renforcent au fil du temps.
Par type de tension — Marchés de la basse, moyenne et haute tension
Le niveau de tension est le meilleur indicateur de l'intensité de la concurrence sur ce marché.
Basse tension (≤ 1 kV) Il s'agit du segment le plus important et le plus accessible. Des produits tels que les disjoncteurs miniatures, les contacteurs et les alimentations électriques sur rail DIN se vendent en grands volumes et se distinguent peu les uns des autres. C'est en quelque sorte le « supérette » du monde de l'électricité : facile d'accès, extrêmement concurrentiel, avec des marges qui récompensent davantage l'efficacité opérationnelle que l'originalité technique.
Moyenne tension (1 kV–36 kV) C'est là que la donne change. Les disjoncteurs à vide, les unités de boucle principale et les appareillages de commutation moyenne tension nécessitent une certification d'essai de type et un investissement en capital considérable. Les acheteurs dans ce secteur — services publics, grandes installations industrielles, exploitations minières — choisissent les produits en fonction de leur conformité technique plutôt que de leur prix. Une fois qu'un fournisseur est agréé pour répondre à un cahier des charges, les coûts de changement de fournisseur sont élevés.
Haute tension (> 36 kV) Il s'agit d'un secteur totalement différent. Le marché des appareillages de commutation à isolation gazeuse, des transformateurs de puissance d'une puissance nominale de l'ordre du MVA et des équipements de transport d'électricité est dominé par une poignée d'acteurs mondiaux. Les barrières techniques, les exigences en matière de certification et l'intensité en capital rendent ce segment inaccessible à la plupart des acteurs de taille moyenne.
Pour le distributeur ou le responsable des achats type, la basse tension constitue le cœur de métier, la moyenne tension représente une évolution professionnelle, tandis que la haute tension relève davantage du domaine de la curiosité.
Panorama régional — Où se situe la croissance (et où se trouvent les usines)
La région Asie-Pacifique domine la consommation avec 361 TP3T du marché mondial, principalement grâce à l’expansion industrielle de la Chine et de l’Inde. L’Amérique du Nord suit avec 271 TP3T, portée par la relocalisation des activités manufacturières, la construction de centres de données et la modernisation du réseau électrique. L’Europe détient 241 TP3T, l’Allemagne représentant à elle seule 81 TP3T du marché européen (Fortune Business Insights, 2025).
Mais ces chiffres recèlent une asymétrie majeure que les rapports de marché mentionnent rarement : Ce n'est pas là où les composants sont produits qu'ils sont consommés. La région Asie-Pacifique est à la fois le plus grand marché et le principal pôle de production. L'Amérique du Nord, deuxième marché en importance, importe une part considérable de ses composants électriques industriels. L'Europe occupe une position intermédiaire : elle excelle dans la fabrication haut de gamme, comme les appareillages de commutation allemands et suisses et les composants d'automatisation italiens, mais dépend de plus en plus de l'approvisionnement asiatique pour les produits à tension standard.
Ce décalage géographique entre la consommation et la production n’est pas un dysfonctionnement. Il s’agit du fondement structurel du commerce des composants électriques. Si vous êtes distributeur en Amérique du Nord, en Europe, en Asie du Sud-Est, au Moyen-Orient ou en Afrique, votre chaîne d’approvisionnement remonte presque certainement à des pôles de fabrication concentrés dans une poignée de régions. Connaître ces pôles — leurs spécialités, leur politique de prix et les politiques commerciales qui les affectent — est plus important que n’importe quelle statistique sur la taille du marché. C’est ce que traitent les deux sections suivantes.
Acteurs clés — Qui domine le marché des composants électriques industriels ?
Le marché des composants électriques industriels est structurellement fragmenté. Siemens détient environ 13% de part de marché mondiale et Schneider Electric environ 12%. À eux deux, ces deux principaux acteurs contrôlent à peine un quart du marché (Fortune Business Insights, 2025). Les quelque 751 TP3T restants se répartissent entre des dizaines de spécialistes régionaux, de fabricants de taille moyenne et d'acteurs spécialisés dans certaines catégories.
| Entreprise | Siège social | Part estimée | Principaux points forts |
|---|---|---|---|
| Siemens AG | Allemagne | ~13% | Gamme complète : automatisation, appareillages de commutation BT/MT, variateurs, systèmes de commande |
| Schneider Electric | France | ~12% | Distribution à très basse tension, automatisation des bâtiments, gestion de l'énergie |
| ABB Ltd. | Suisse | - | Équipements MT/HT, robotique, variateurs, solutions pour le réseau électrique |
| Eaton Corporation | Irlande/États-Unis | - | Distribution électrique, qualité de l'énergie, commande d'éclairage |
| Mitsubishi Electric | Japon | - | Automatisation industrielle, appareillages de commutation BT/MT, commandes CVC |
| General Electric | États-Unis | - | Solutions pour réseaux électriques, équipements haute tension, systèmes de commande industriels |
| Rockwell Automation | États-Unis | - | Automatisation industrielle, commandes de moteurs, réseaux industriels |
| Emerson Electric | États-Unis | - | Contrôle des processus, automatisation des fluides, solutions industrielles |
Ce classement des 10 premiers n’a toutefois que peu de rapport avec la réalité quotidienne de la plupart des distributeurs et des responsables des achats. Siemens et Schneider dominent les projets axés sur les cahiers des charges — ceux où un consultant en ingénierie désigne une marque dans les documents d’appel d’offres. Mais la grande majorité des transactions portant sur des composants électriques industriels se déroule en dehors de ce monde, dans un écosystème parallèle composé de fabricants régionaux, d’exportateurs spécialisés et de fournisseurs multCATÉGORIES dont les noms n’apparaissent jamais dans les rapports d’études de marché.
Prenons l’exemple de l’industrie automobile. Siemens, Schneider et ABB sont les Mercedes, BMW et Audi du secteur : des marques reconnues, qui dominent le marché en termes de spécifications et pratiquent des prix haut de gamme. Pour la plupart des acheteurs, le choix pratique se porte sur l’une des dizaines de “ Toyota ” et de “ Honda ” du monde de l’électricité — des fabricants qui offrent une conformité équivalente à des prix plus compétitifs, souvent avec une plus grande flexibilité en matière de volumes de commande et de personnalisation. Savoir identifier et évaluer ces fournisseurs est une compétence essentielle en matière d’approvisionnement, et c’est le sujet de la dernière section ci-dessous.
Les tendances qui redessinent le marché : intelligence, écologie et restructuration
Trois évolutions structurelles modifient les critères que les acheteurs doivent définir et les sources où ils doivent se tourner. Les deux premières concernent le produit lui-même ; la troisième redéfinit le paysage de l'approvisionnement.
Composants intelligents et Industrie 4.0 — Quels changements dans les fiches techniques ?
Il y a dix ans, pour acheter un disjoncteur, il fallait vérifier trois paramètres : le courant nominal, la capacité de coupure et le nombre de pôles. Aujourd’hui, cette même catégorie de produits comprend des appareils dotés de capteurs de courant intégrés, de modules de communication et de fonctionnalités de diagnostic à distance. Le cahier des charges d’achat s’est élargi en conséquence.
Les conséquences concrètes pour les acheteurs se répartissent en trois domaines :
Intelligence intégrée. Les plateformes d'appareillages de commutation intelligents lancées par les principaux fournisseurs en 2024 intègrent désormais des fonctions de diagnostic de maintenance prédictive qui surveillent en temps réel l'usure des contacts, les tendances de température et l'historique des déclenchements. Pour les équipes chargées des achats, cela implique d'ajouter la compatibilité avec les protocoles de communication — IO-Link, Ethernet/IP, PROFINET — à la liste de contrôle des spécifications standard.
Semi-conducteurs à large bande interdite. Le passage du silicium au carbure de silicium (SiC) et au nitrure de gallium (GaN) dans le domaine de l'électronique de puissance génère une demande en aval pour de nouvelles catégories de composants passifs. Samsung Electro-Mechanics a homologué en 2025 un condensateur MLCC de 1 000 V destiné aux applications automobiles et industrielles, élargissant ainsi le champ d'application des condensateurs céramiques aux circuits onduleurs, jusqu'alors dominés par les condensateurs à film (TTI MarketEYE, 2026). Les noyaux magnétiques nanocristallins et amorphes, indispensables pour atteindre les fréquences de commutation plus élevées que permettent ces semi-conducteurs, constituent désormais une catégorie d'approvisionnement stratégique où l'offre se resserre.
Systèmes modulaires « plug-and-play ». Les assemblages de câbles préfabriqués, les tableaux électriques évolutifs et les configurations modulaires de PDU permettent de réduire les délais d'installation dans les usines et les centres de données. Pour les acheteurs, cela implique de passer d'un approvisionnement au niveau des composants à un approvisionnement au niveau des sous-systèmes, et donc une augmentation correspondante de la valeur des fournisseurs capables de proposer des solutions pré-intégrées plutôt que des pièces vendues séparément.
Cela ne signifie pas pour autant que les composants standard d'hier deviennent obsolètes. Mais l'écart entre les spécifications des produits “ basiques ” et celles des produits “ intelligents ” ne cesse de se creuser. Les distributeurs qui ne parviennent pas à aider leurs clients à franchir cet écart verront leur valeur s'éroder.
Exigences en matière d'efficacité énergétique et de développement durable — La nouvelle liste de contrôle de conformité
Pour les distributeurs présents sur les marchés européens, la conformité réglementaire n'est plus un simple “ plus ”, mais une “ condition indispensable à l'accès au marché ”.”
Le mécanisme d’ajustement carbone aux frontières (CBAM) de l’UE est entré dans sa phase définitive le 1er janvier 2026. Alors que son champ d’application actuel couvre les matières premières — acier, aluminium, ciment, engrais, électricité et hydrogène —, la Commission européenne a proposé en décembre 2025 d’étendre le CBAM à environ 180 produits en aval présentant une teneur significative en acier et en aluminium. Les transformateurs de puissance, les appareillages de commutation, les moteurs et les générateurs devraient être inclus d’ici 2028 (CIGRE, 2026).
Lorsque le CBAM s’appliquera aux équipements électriques, les implications financières seront considérables. Les prix du carbone dans l’UE s’échangent actuellement autour de 75 € par tonne de CO₂, et les valeurs d’émission par défaut appliquées aux matériaux provenant de certains pays peuvent multiplier l’empreinte carbone calculée par un facteur compris entre 1,6 et 6 par rapport aux émissions réelles. Pour un transformateur de puissance type de 100 MVA, contenant plusieurs tonnes d’acier et de cuivre, la charge financière supplémentaire liée au CBAM pourrait atteindre plusieurs dizaines de milliers d’euros.
Une réglementation parallèle, le règlement européen sur les gaz fluorés (2024/573), prévoit l'élimination progressive de l'hexafluorure de soufre (SF₆) dans les appareillages de commutation à moyenne tension. Le SF₆ est le fluide isolant de référence dans l'industrie pour les appareillages de commutation à isolation gazeuse, mais son potentiel de réchauffement global est 23 500 fois supérieur à celui du CO₂. Ce règlement incite les acheteurs à se tourner vers des alternatives sans SF₆, créant ainsi un nouveau critère de spécification que la plupart des cadres d'approvisionnement n'intègrent pas encore.
Approvisionnement en composants électriques industriels — Guide pratique de l'acheteur
C'est là que s'arrêtent les rapports sur le marché et que commence le véritable travail. Savoir que le marché représente $63 milliards et qu'il croît à un rythme de 10% fournit un contexte utile. Savoir où se trouvent réellement les usines, dans quoi elles se spécialisent et comment la politique commerciale modifie l'équation des coûts : voilà ce qui change la donne en matière d'approvisionnement.
Où se trouvent les usines — Une carte régionale des sources d'approvisionnement
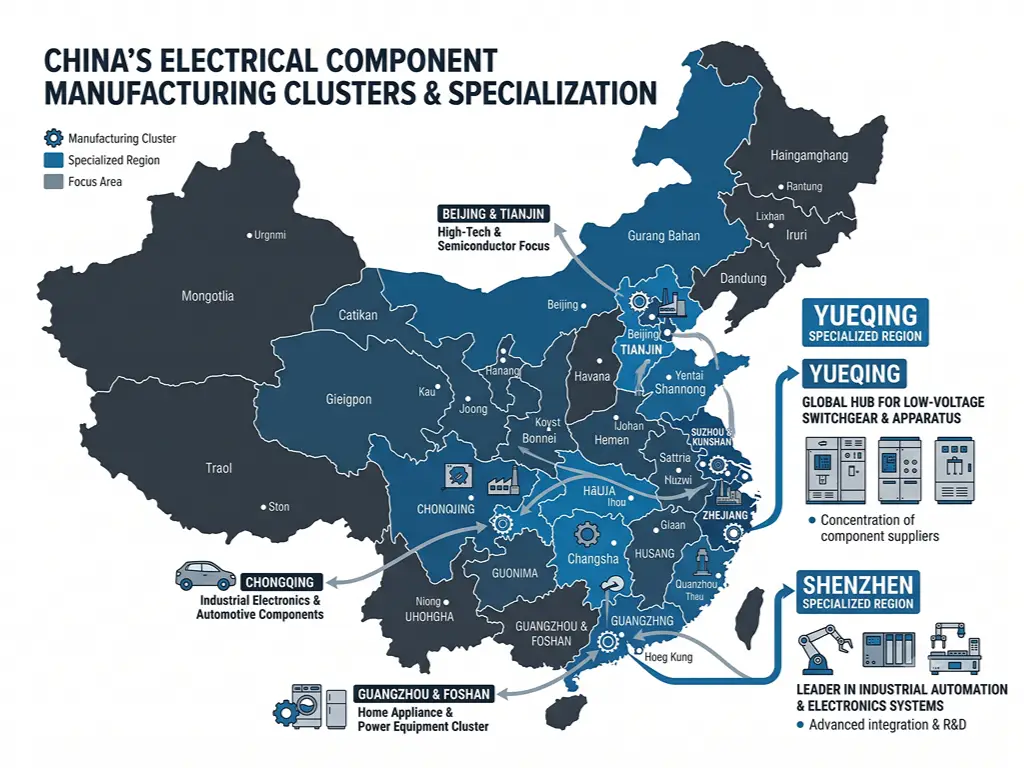
La fabrication de composants électriques en Chine ne constitue pas un secteur homogène. Il s’agit d’un ensemble de pôles géographiquement concentrés, chacun bénéficiant de plusieurs décennies de spécialisation approfondie. La proximité des matières premières — cuivre, acier, polymères — et des fournisseurs complémentaires au sein de chaque pôle permet de réduire les coûts des intrants d’environ 25 à 30% par rapport à une production dispersée, et de raccourcir considérablement les délais de livraison.
| Pôle industriel | Spécialisation | Produits phares | Notes sur l'approvisionnement |
|---|---|---|---|
| Zhejiang — Yueqing / Wenzhou | Électricité basse tension | Disjoncteurs miniatures (MCB), disjoncteurs miniatures à coupure de courant (MCCB), contacteurs, relais, interrupteurs, composants pour rail DIN | Représente 70%+ de la production électrique basse tension en Chine. |
| Guangdong — Shenzhen / Dongguan | Automatisation industrielle et systèmes de commande | Automates programmables, capteurs, connecteurs, circuits imprimés, écrans IHM | Spécialisé dans l'électronique ; expert en assemblage CMS. |
| Jiangsu / Shanghai | Équipements de précision et systèmes de contrôle | Transformateurs, appareillages de commutation moyenne tension, systèmes de commande pour machines industrielles | Une plus grande concentration d'ingénierie ; une collaboration plus étroite avec les partenaires des coentreprises multinationales. |
| Henan | Distribution d'électricité et équipement électrique lourd | Transformateurs, régulateurs de tension, appareillage de commutation de forte puissance | Proximité des sources d'approvisionnement en matières premières (acier et cuivre). |
| Shandong | Équipements à faible consommation d'énergie | Transformateurs à faibles pertes, commandes de moteurs, fiches et prises industrielles | Une spécialisation croissante dans les produits à haute efficacité énergétique. |
| Hebei | Systèmes électromécaniques | Matériel de levage, transmission de puissance, moteurs industriels | Une grande expertise en matière d'intégration mécanique complexe. |
Délais de livraison habituels pour ces pôles de production : 7 à 15 jours pour les échantillons, 20 à 35 jours pour les commandes de production standard et 45 à 60 jours pour les produits sur mesure. Le transport aérien ajoute 7 à 12 jours ; le transport maritime vers les principaux ports d'Europe ou d'Amérique du Nord prend généralement entre 25 et 40 jours.
Le pôle industriel de Yueqing mérite une attention particulière. Dans un rayon de 50 kilomètres, un acheteur peut se procurer tous les composants nécessaires à la fabrication d’un tableau de distribution basse tension complet — disjoncteurs miniatures (MCB), disjoncteurs de commande et de protection (MCCB), contacteurs, relais, bornes, coffrets et barres omnibus — auprès de fabricants spécialisés dans leurs sous-catégories respectives depuis des décennies. La densité de la chaîne d'approvisionnement au sein de ce pôle permet souvent de regrouper une commande multi-catégories en un seul point logistique, ce qui réduit les frais de transport et allège la charge administrative liée à la gestion d'une douzaine de relations distinctes avec les usines.
Droits de douane, politique commerciale et nouvelle logique d'approvisionnement
Si, au cours de la dernière décennie, la stratégie d'approvisionnement consistait à “ trouver le prix unitaire le plus bas et à expédier la marchandise ”, celle de 2026 part d'une question différente : “ Quel sera le coût réel de ce produit, une fois pris en compte les droits de douane, les taxes carbone et les frais logistiques ? ”
Le paysage de la politique commerciale a connu une évolution structurelle :
États-Unis. Les droits de douane prévus à l’article 232 sur l’acier et l’aluminium augmentent d’environ 50% la composante « coût des matériaux » des produits électriques concernés. Les droits de douane prévus par la section 301 sur les composants électriques d’origine chinoise varient entre 15% et 50% selon la classification HTS spécifique. Conséquence globale : un composant dont le prix départ usine semble compétitif peut voir son coût total augmenter de 30 à 60% après application des droits de douane.
Union européenne. Comme indiqué plus haut, la CBAM entraînera une augmentation de 10 à 20% du coût effectif des équipements électriques à forte intensité carbone dès que l'extension en aval entrera en vigueur. Même pendant la période de transition actuelle, les importateurs de l'UE commencent à exiger des fournisseurs hors UE qu'ils fournissent des justificatifs relatifs aux émissions, condition préalable à toute relation commerciale.
Inde. Les obligations de localisation liées aux mesures d'incitation en faveur des véhicules électriques et des équipements électriques poussent les équipementiers nationaux et étrangers à s'approvisionner en Inde, ce qui redéfinit les chaînes d'approvisionnement régionales.
Trois réponses concrètes se dessinent parmi les responsables des achats :
- Qualification multirégionale. Le fait de disposer de 2 à 3 fournisseurs qualifiés par catégorie de composants critiques, répartis dans au moins deux zones tarifaires, est passé du statut de « bonne pratique » à celui de « procédure opérationnelle standard ». Lorsqu'un changement tarifaire rend soudainement une filière d'approvisionnement non rentable, la solution de secours est déjà qualifiée et prête à prendre le relais.
- Le « nearshoring » et le « friend-shoring ». Le Mexique s'impose comme une plaque tournante majeure du « nearshoring » pour les Amériques, grâce à une capacité de montage électrique en pleine expansion qui permet aux acheteurs américains d'échapper aux droits de douane asiatiques. La Turquie joue un rôle similaire pour les marchés européens et du Moyen-Orient. Le Vietnam et l'Inde renforcent leurs capacités afin de se positionner comme des alternatives à la Chine dans certaines catégories spécifiques, même si chacun de ces pays présente ses propres risques en matière de droits de douane et des lacunes en termes de capacités.
- Modélisation du coût total à l'arrivée. Le prix unitaire est un point de départ, pas une fin en soi. Les équipes d’approvisionnement élaborent des modèles de coûts qui intègrent les frais de transport, les droits de douane selon différents scénarios tarifaires, les coûts de gestion des stocks, le risque de retouches lié aux problèmes de qualité et les temps d’arrêt potentiels dus à des perturbations de l’approvisionnement. Les fournisseurs capables de fournir des données transparentes sur le coût rendu destination, et pas seulement des prix FOB, ont désormais la préférence.
Autre facteur d’urgence : les analystes du secteur mettent en garde contre un retour possible des restrictions d’approvisionnement — c’est-à-dire un rationnement des livraisons — dès le premier trimestre 2026. Les délais de livraison actuels s’étendent de 10 à 26 semaines pour les composants analogiques, de 20 à 54 semaines pour les capteurs et peuvent atteindre une année entière pour certains contrôleurs. La marge de manœuvre pour négocier des contrats d’approvisionnement à long terme avantageux, tant que le marché reste favorable aux acheteurs, se réduit (Beroe, 2025).
Comment évaluer et choisir le bon fournisseur de composants électriques
La connaissance du marché et la géographie de l'approvisionnement constituent les données d'entrée. Le résultat — la décision qui a une incidence concrète sur votre entreprise — est le choix du fournisseur. Le cadre présenté ci-dessous est conçu pour être mis en œuvre immédiatement.
La fiche d'évaluation des fournisseurs en quatre dimensions
| Dimension | Éléments à vérifier | Signaux d'alerte |
|---|---|---|
| Conformité technique | Certifications CE, UL, CCC et RoHS avec les références normatives correspondantes (CEI 60947 pour les appareillages de commutation BT, CEI 61439 pour les ensembles, CEI 60076 pour les transformateurs). Demander les rapports d'essais réalisés par des organismes tiers : rigidité diélectrique, élévation de température, résistance aux courts-circuits. | Impossibilité de fournir des documents de certification vérifiables. Allégations génériques (“ certifié CE ”) sans référence à une directive ou à une norme spécifique. |
| Capacité de production | Superficie de l'usine, nombre de lignes de production, niveau d'automatisation (lignes SMT, équipements CNC), étendue de la gamme de références. La capacité à gérer plusieurs catégories permet de réduire le nombre de fournisseurs. | Refus de partager des photos de l'usine ou d'organiser une visite guidée en vidéo. Description des locaux, mais aucun équipement n'est visible. |
| Contrôle de la qualité | Historique des contrôles effectués par des organismes tiers (SGS, TÜV, Bureau Veritas). Systèmes de traçabilité des lots. Suivi documenté du taux de défauts et processus de mesures correctives. | Aucun historique d'inspection par un tiers. Aucune procédure de contrôle qualité documentée. Impossible d'expliquer le contrôle des matières premières à leur réception. |
| Fiabilité opérationnelle | Taux de respect des délais de livraison ≥ 97%. Délai de réponse aux demandes ≤ 3 heures. Taux de renouvellement des commandes > 25% (indicateur de satisfaction). | Les délais de réponse dépassent systématiquement 24 heures. Les performances en matière de livraison relèvent davantage d'anecdotes que de mesures concrètes. |
D’un contrat d’essai à un partenariat stratégique
La qualification des fournisseurs n'est pas une vérification ponctuelle. Il s'agit d'un processus par étapes :
Phase 1 — Validation des échantillons (1 à 5 pièces, 7 à 15 jours). Demandez des échantillons de produits et, pour les catégories critiques, faites réaliser des essais en laboratoire indépendant sur les paramètres clés : résistance d'isolement, comportement aux cycles thermiques, résistance à la tension. Vérifiez les spécifications des matériaux : enroulements en cuivre ou en aluminium, grades d'additifs ignifuges dans les plastiques.
Phase 2 — Lot d'essai (10 à 50 pièces). Évaluez la régularité du fournisseur sur un petit lot de production. Cette phase permet de déterminer si la qualité de l’échantillon était un cas isolé ou si elle est représentative. Évaluez la qualité de la communication, la précision de la documentation et le respect des délais promis.
Phase 3 — Production à grande échelle. Ce n'est qu'après deux phases couronnées de succès qu'un fournisseur devrait devenir un canal d'approvisionnement régulier. Même à ce stade, des contrôles périodiques effectués par des tiers et un suivi continu du taux de défauts restent indispensables. Les performances des fournisseurs ont tendance à se dégrader avec le temps, et la seule protection contre ce phénomène réside dans la mesure.
Établir des partenariats stratégiques, et pas seulement des listes de fournisseurs
La stratégie la plus efficace en matière d’approvisionnement en matériel électrique industriel ne consiste pas à trouver un prix unitaire légèrement inférieur. Elle consiste à passer d’un grand nombre de fournisseurs transactionnels à un nombre réduit de fournisseurs stratégiques. Un distributeur qui gère des relations avec 10 à 20 usines distinctes paie un coût caché lié aux frais de communication, à la fragmentation logistique, au manque d’uniformité de la qualité et aux remises sur volume manquées. Un partenaire unique, multCATÉGORIE, qui couvre une large gamme de produits via une seule relation, un seul point logistique et un seul système qualité, élimine la majeure partie de ces coûts.
La fiche d'évaluation des fournisseurs ci-dessus permet d'évaluer n'importe quel fabricant. La question stratégique est de savoir si vous l'utilisez pour établir une longue liste de fournisseurs spécialisés dans une seule catégorie ou une liste restreinte de partenaires capables d'évoluer au rythme de votre entreprise. Les chiffres plaident en faveur de la liste restreinte.
- 10 à 20 relations avec les fournisseurs à gérer
- Logistique fragmentée et coûts d'expédition
- Qualité inégale d'une usine à l'autre
- Une relation, un système qualité
- Logistique groupée, frais de transport réduits
- Remises sur volume dans toutes les catégories
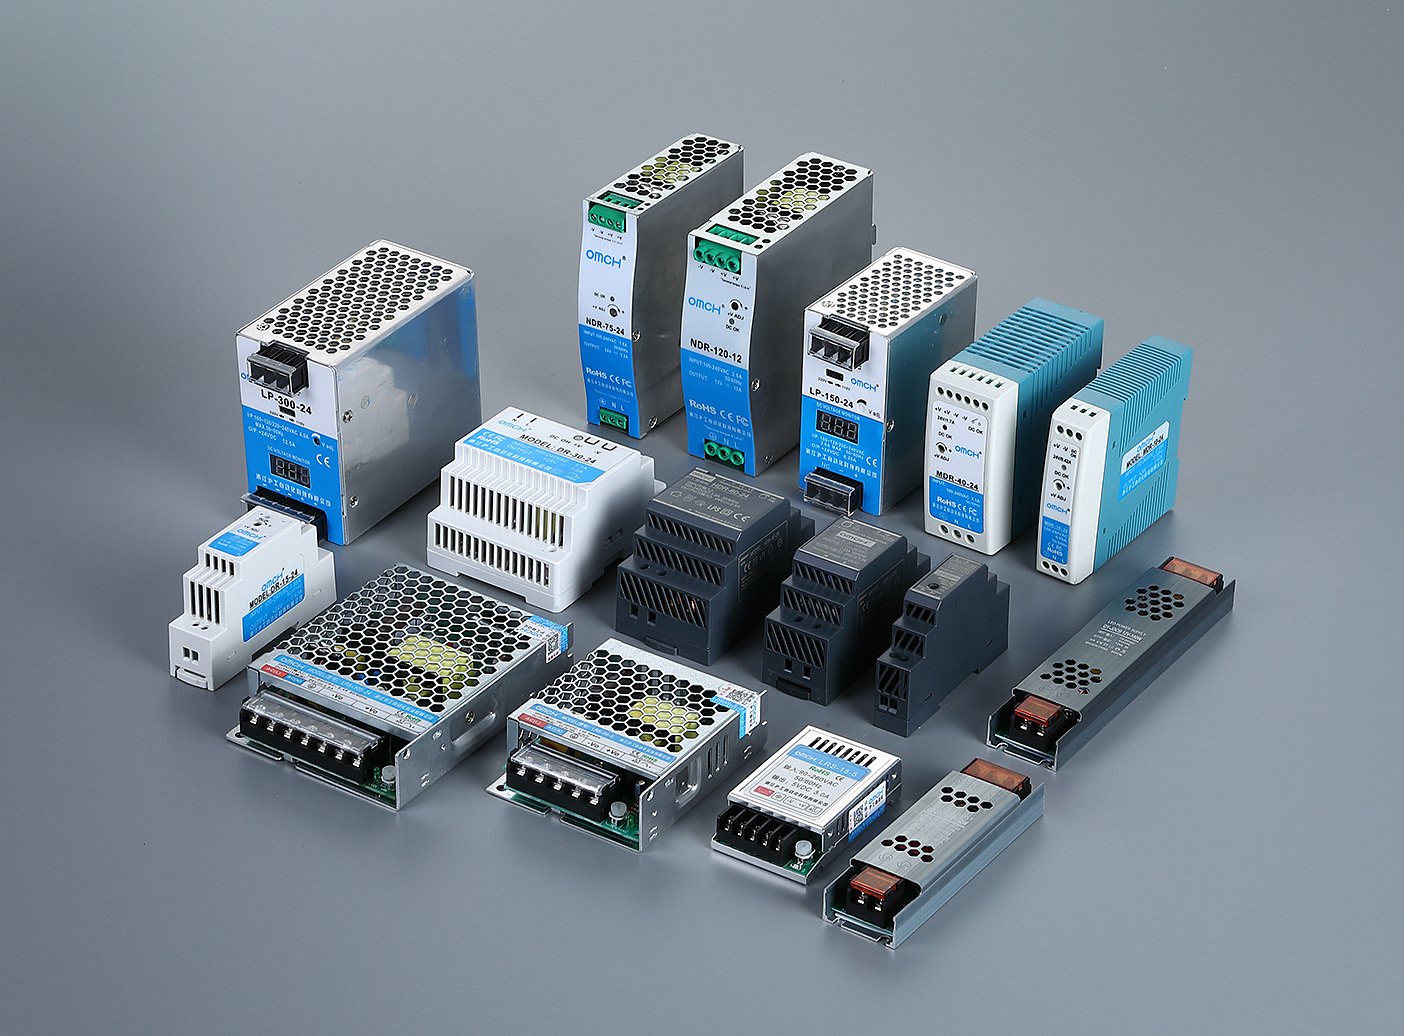
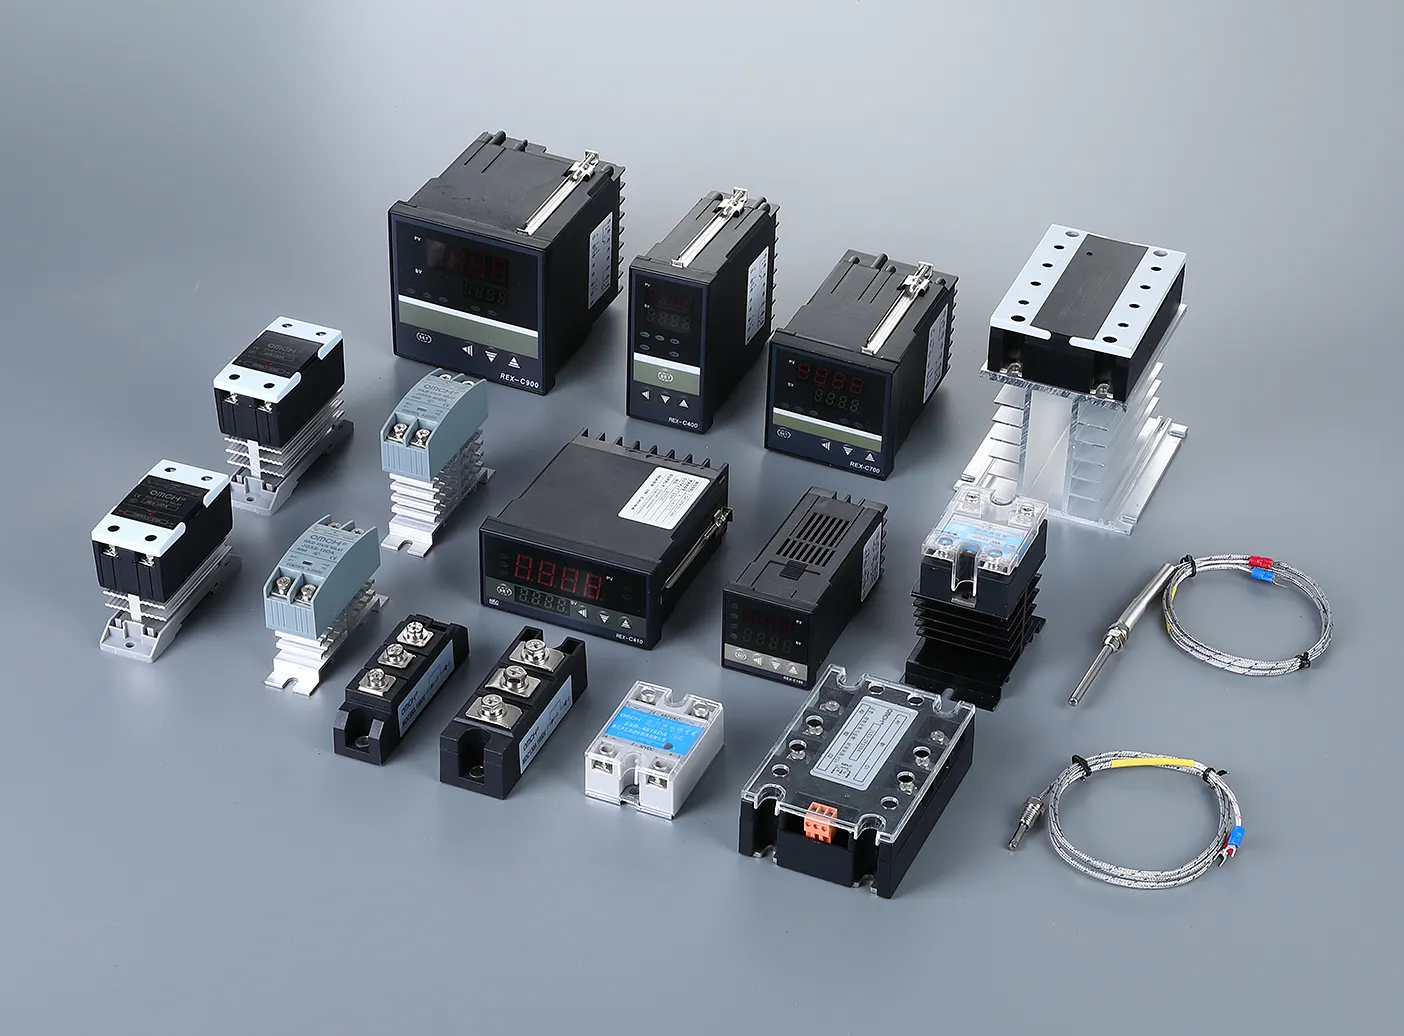
Si vous établissez une liste restreinte de fournisseurs en vous appuyant sur le cadre ci-dessus, il est utile de comparer plusieurs catalogues côte à côte. OMCH couvre 30 catégories de produits et plus de 3 000 références provenant d'un seul fournisseur — un modèle conçu pour réduire le nombre de relations avec les usines qu'un distributeur doit gérer.
Références
- Fortune Business Insights. “ Taille et part du marché des composants électriques industriels — Prévisions 2026-2034 ”. 2025. https://www.fortunebusinessinsights.com/industrial-electrical-component-market-112628
- Mordor Intelligence. “ Analyse des parts de marché des composants électriques industriels — Prévisions de croissance 2025-2030 ”. 2025. https://www.researchandmarkets.com/reports/6074471/industrial-electrical-component-market-share
- 6Wresearch. “ Marché mondial des composants électriques industriels (2025-2031) ”. 2025. https://www.6wresearch.com/industry-report/global-industrial-electrical-components-market
- AIE. “ Efficacité énergétique 2025 — Industrie ”. 2025. https://www.iea.org/reports/energy-efficiency-2025/industry
- TTI MarketEYE / Paumanok. “ Composants passifs de qualité industrielle : marchés, technologies et opportunités en 2026 ”. 2026. https://www.tti.com/content/ttiinc/en/resources/marketeye/categories/passives/me-zogbi-20260507.html
- CIGRE. “ Harmonisation des méthodologies EPD et CBAM pour le calcul de l'empreinte carbone des transformateurs électriques ”. 2026. https://www.e-cigre.org/publications/detail/c3-11102-2026-harmonizing-epd-and-cbam-methodologies-for-carbon-footprinting-of-power-transformers.html
- Beroe. “ La nouvelle réalité tarifaire : comment les changements dans le commerce mondial redéfinissent l'approvisionnement en équipements électriques ”. 2025. https://www.beroeinc.com/resource-centre/insights/new-tariff-reality-how-global-trade-shifts-are-rewriting-electrical-equipment-sourcing/
- OMCH. “ Composants d'automatisation industrielle — Page d'accueil de l'entreprise. ” https://www.omch.com/

 English
 Arabic
 Turkish
 Russian
 Spanish
 French
 Indonesian
 Portuguese
 Thai
 Vietnamese