ما هو حجم سوق المكونات الكهربائية الصناعية؟
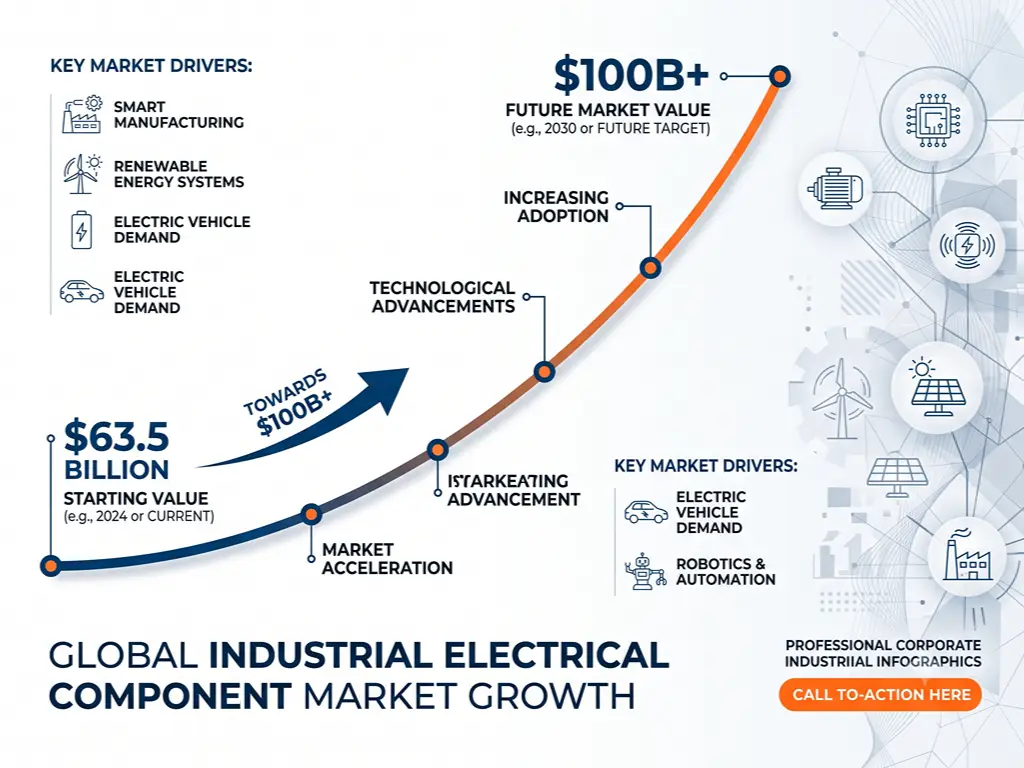
إذا كنت قد بحثت عن بيانات حول هذا السوق، فمن المحتمل أنك صادفت ثلاثة أرقام مختلفة وتساءلت أيها يمكن الوثوق به. بلغت قيمة سوق المكونات الكهربائية الصناعية حوالي $63.5 مليار في عام 2025، وفقًا لـ«فورتشن بيزنس إنسايتس». وقدرت شركة «موردور إنتليجنس» قيمته بـ $57.2 مليار، في حين قدرت شركة «6Wresearch» قيمته بمبلغ أقل يبلغ $8.4 مليار لعام 2024. وجميع هذه الأرقام صحيحة. ويعود هذا التباين إلى نطاق التقرير: فالتقارير الأوسع نطاقًا تشمل كل شيء بدءًا من الكابلات والمفاتيح الكهربائية وصولاً إلى وحدات توزيع الطاقة ولوحات التوزيع، بينما تقتصر التقارير الأضيق نطاقًا على فئات محددة من المكونات.
أياً كان الرقم الذي تستند إليه، فإن الاتجاه واضح. ينمو هذا السوق بمعدل سنوي مركب يتراوح بين 9.6% و11%، مما يجعله في طريقه للوصول إلى ما بين $90 مليار و$162 مليار بحلول أوائل العقد الثالث من القرن الحادي والعشرين (فورتشن بيزنس إنسايتس, 2025).
هناك ثلاث عوامل تدفع هذا النمو.
أولاً، الأتمتة الصناعية. تعمل المصانع في جميع أنحاء العالم على توسيع خطوط الإنتاج التي تعتمد على الروبوتات والمحركات الذكية والآلات التي يتم التحكم فيها رقميًا. وكل واحدة من هذه المنشآت تستخدم الكابلات، وتمر عبر لوحات التوزيع، وتقوم بتحويل الجهد الكهربائي عند كل نقطة. ويستحوذ القطاع الصناعي حاليًا على ما يقارب 40% من إجمالي الاستهلاك النهائي للطاقة على مستوى العالم، وترتفع حصة الكهرباء من هذا المزيج بنحو نصف نقطة مئوية كل عام، مع استبدال الكهرباء للعمليات التي تعتمد على الوقود الأحفوري (وكالة الطاقة الدولية, 2025).
ثانياً، تحديث شبكة الكهرباء. تؤدي البنية التحتية المتقادمة في أمريكا الشمالية وأوروبا، إلى جانب عمليات التوسع الهائلة في مجال الطاقة المتجددة التي تشمل مزارع الطاقة الشمسية ومشاريع طاقة الرياح ومواقع تخزين البطاريات وشبكات شحن السيارات الكهربائية، إلى توليد طلب مستمر على المحولات والمفاتيح الكهربائية ومعدات توزيع الطاقة الذكية.
ثالثًا، التصنيع في الأسواق الناشئة. نما الناتج الصناعي في الصين بنسبة 6.5% على أساس سنوي في شهر أبريل 2023 وحده، في حين تجاوز إنتاج الهند من الفولاذ الخام 103 ملايين طن خلال الأشهر العشرة الأولى من السنة المالية 2022. ويُعد كل مصنع جديد ومجمع صناعي في هذه الأسواق موقعًا جديدًا لتركيب المكونات الكهربائية.
وإليكم خلاصة القول: هذا القطاع ليس قطاعًا متخصصًا. إنه العمود الفقري الكهربائي للصناعة العالمية، وهو ينمو بوتيرة أسرع من الاقتصاد ككل. لكن “السوق” ليست كيانًا واحدًا. فهي تتجزأ حسب المنتجات والمشترين ومستويات الجهد الكهربائي بطرق تؤثر تأثيرًا عميقًا على أي شخص يقوم بالتوريد أو البيع فيها.
تقسيم السوق — المنتجات، والمستخدمون النهائيون، ومستويات الجهد الكهربائي
هناك ثلاثة أبعاد تحدد موقع أي مكون كهربائي في هذا السوق: ماهيته، ومن يشتريه، ومستوى الجهد الذي يعمل عنده. وفهم هذه الأبعاد الثلاثة هو الفارق بين مجرد معرفة وجود السوق، ومعرفة أين تكمن فرصتك داخله.
حسب نوع المنتج — الكابلات، وأجهزة التبديل الكهربائية، والمحولات، وغيرها
تُعد الكابلات والأسلاك أكبر فئة منفردة، حيث تستحوذان معًا على حوالي 42% من السوق من حيث الإيرادات. وتستحوذ الكابلات وحدها على 24%، بينما تستحوذ الأسلاك على 18% (فورتشن بيزنس إنسايتس, ، 2025). لكن كونها الأكبر لا يعني أنها الأكثر جاذبية. فالكابلات سلعة تُنتج بكميات ضخمة وذات هامش ربح منخفض؛ أما الهامش الحقيقي فيكمن في مراحل أعلى من سلسلة القيمة.
| نوع المنتج | الحصة السوقية | التطبيقات النموذجية | الملف التعريفي للمشتري الرئيسي |
|---|---|---|---|
| الكابلات | 24% | نقل الطاقة، وتوصيلات الكهرباء في المباني، والآلات الصناعية | مقاولو الأعمال الكهربائية، الموزعون |
| الأسلاك | 18% | أسلاك التحكم، أسلاك المحركات، أجهزة القياس | شركات تصنيع اللوحات، الشركات المصنعة للمعدات الأصلية |
| معدات التوزيع الكهربائية | 17% | توزيع الطاقة، حماية الدوائر الكهربائية، التحكم في المحركات | المنشآت الصناعية، ومرافق الخدمات العامة، ومقاولو EPC |
| المحولات | 14% | رفع/خفض الجهد، الربط بالشبكة، الطاقة الصناعية | المرافق العامة، والمنشآت الصناعية الكبيرة |
| وحدات توزيع الطاقة | 11% | مراكز البيانات، وتوزيع الشبكات في المصانع، ورفوف الخوادم | مشغلو مراكز البيانات، مديرو المصانع |
| لوحات التوزيع الكهربائية | 10% | مدخل الطاقة للمباني، توزيع الطاقة في المنشآت الصناعية | مقاولو الأعمال الكهربائية، مديرو المرافق |
| أجزاء أخرى (مرحلات، موصلات، مصاهر) | 6% | لوحات التحكم، دوائر الحماية | شركات تصنيع اللوحات الكهربائية، وفرق الصيانة |
أما أجهزة التوزيع والمحولات، فعلى الرغم من صغر حجمها، إلا أنها تنطوي على عوائق تقنية أكبر للدخول إلى السوق وتحقق هوامش ربح أفضل بكثير. فالقاطع الكهربائي منخفض الجهد يُعد سلعة أساسية. أما القاطع الكهربائي الفراغي متوسط الجهد فيتطلب شهادة اختبار النوع وفقًا للمعيار IEC 62271 — وهو استثمار بمبلغ من ستة أرقام يُشكل حاجزًا طبيعيًّا أمام المنافسة. ويجب أن تتوافق محولات الطاقة مع المعيار IEC 60076، مع بروتوكولات اختبار قد تستغرق شهورًا.
تخيل السوق وكأنه سوبرماركت. الكابلات والأسلاك هي قسم الخضار والفواكه: معدل دوران مرتفع، هوامش ربح ضئيلة، والجميع بحاجة إليها. أما المفاتيح الكهربائية فهي بمثابة ركن الأطعمة الجاهزة المتخصصة: وتيرة شراء أقل، أسعار أعلى، وعملاء يعرفون بالضبط المواصفات التي يحتاجونها. أما المحولات فهي قسم الأجهزة المنزلية: عمليات شراء نادرة مع دورات اتخاذ قرار طويلة للغاية.
حسب قطاع المستخدم النهائي — من الذي يشتري فعليًّا؟
يستحوذ قطاع التصنيع على الحصة الأكبر من الطلب، حيث يستهلك 34% من إجمالي المكونات الكهربائية الصناعية. ويليه قطاع البناء بنسبة 21%، ثم قطاع النفط والغاز بنسبة 14%، والقطاع الكيميائي والبتروكيماوي بنسبة 12%، وقطاع التعدين بنسبة 9% (فورتشن بيزنس إنسايتس, 2025).
| صناعة المستخدم النهائي | الحصة السوقية | المشتريات الأولية | نمط الشراء |
|---|---|---|---|
| التصنيع | 34% | معدات التبديل الكهربائية، أجهزة التحكم في المحركات، الكابلات، وحدات توزيع الطاقة (PDU)، أجهزة الاستشعار | الطلبات المتكررة، التزويد الفصلي |
| الإنشاءات | 21% | الكابلات، لوحات التبديل، لوحات التوزيع، أجهزة الأسلاك | يعتمد على المشاريع، حساس للأسعار |
| النفط والغاز | 14% | المعدات المقاومة للانفجار، لوحات التوزيع عالية الجهد، الكابلات المتخصصة | دورات شراء طويلة، وتتطلب الكثير من الشهادات |
| الكيماويات والبتروكيماويات | 12% | العلب المقاومة للتآكل، التحكم في العمليات، الأجهزة القياسية | مبنية على الامتثال، ومحددة المواصفات |
| التعدين | 9% | مفاتيح كهربائية مقاومة للظروف القاسية، وكابلات متدلية، ومشغلات المحركات | البيئات القاسية، حيث الموثوقية أمر بالغ الأهمية |
يختلف المشترون في قطاعي التصنيع والبناء اختلافًا جوهريًّا. فمدير صيانة المصنع يقدم طلبات شراء متكررة بوتيرة يمكن التنبؤ بها، ويولي أهمية لموثوقية التوريد تفوق أهمية السعر. أما مدير مشروع البناء فيقوم بالشراء مرة واحدة لكل مشروع، ويخضع لضغوط شديدة فيما يتعلق بالتكلفة. وبالنسبة للموزع الذي يسعى إلى بناء محفظة أعمال مستدامة، فإن قطاع التصنيع يمثل الرهان الأفضل على المدى الطويل: طلب متكرر، وتكاليف تحويل أعلى، وعلاقات تتعزز بمرور الوقت.
حسب نوع الجهد — أسواق الجهد المنخفض والمتوسط والعالي
يُعد «مستوى الجهد» أفضل مؤشر فردي لقياس حدة المنافسة في هذا السوق.
الجهد المنخفض (≤1 كيلوفولت) وهو القطاع الأكبر والأكثر سهولة في الوصول إليه. حيث يتم تداول منتجات مثل قواطع الدائرة المصغرة، والموصلات الكهربائية، ومصادر الطاقة المثبتة على سكة DIN بكميات كبيرة مع تباين منخفض نسبيًا. ويُعد هذا القطاع بمثابة «متجر البقالة» في عالم الأجهزة الكهربائية: سهل الدخول إليه، ويتسم بمنافسة شرسة، وتُكافئ هوامش الربح فيه الكفاءة التشغيلية أكثر من التميز التقني.
الجهد المتوسط (1 كيلوفولت – 36 كيلوفولت) وهنا يتغير الوضع تمامًا. فقواطع التيار الفراغية، ووحدات التوزيع الحلقية، ومعدات التبديل ذات الجهد المتوسط تتطلب شهادات اختبار النوع واستثمارات رأسمالية كبيرة. والمشترون في هذا المجال — شركات المرافق العامة، والمصانع الصناعية الكبيرة، وعمليات التعدين — يحددون المنتجات بناءً على الامتثال التقني وليس السعر. وبمجرد تأهيل مورد ما وفقًا للمواصفات، تصبح تكاليف التبديل مرتفعة.
الجهد العالي (>36 كيلوفولت) إنها صناعة مختلفة تمامًا. فمجال المفاتيح الكهربائية المعزولة بالغاز، ومحولات الطاقة التي تبلغ سعتها ميفا، والمعدات الخاصة بشبكات النقل، يهيمن عليها عدد قليل من الشركات العالمية الكبرى. وتجعل الحواجز التقنية، ومتطلبات الاعتماد، وكثافة رأس المال، هذا القطاع بعيدًا عن متناول معظم الشركات المتوسطة الحجم.
بالنسبة للموزع العادي أو مدير المشتريات، يُعد الجهد المنخفض المجال الرئيسي، والجهد المتوسط هو مسار الترقية، أما الجهد العالي فهو مجرد نشاط يُشاهد من بعيد.
الوضع الإقليمي — أين يكمن النمو (وأين توجد المصانع)
تستحوذ منطقة آسيا والمحيط الهادئ على حصة الاستهلاك الأكبر في السوق العالمية بمقدار 36%، مدفوعةً بشكل أساسي بالتوسع الصناعي في الصين والهند. وتليها أمريكا الشمالية بمقدار 27%، مدفوعةً بعودة الصناعات التحويلية إلى الوطن، وبناء مراكز البيانات، وتحديث شبكات الكهرباء. أما أوروبا فتستحوذ على 24%، حيث تستأثر ألمانيا وحدها بـ 8% من السوق الأوروبية (فورتشن بيزنس إنسايتس, 2025).
ولكن هناك تباينًا جوهريًّا في هذه الأرقام نادرًا ما تشير إليه تقارير السوق: المكان الذي تُستهلك فيه المكونات ليس هو المكان الذي تُنتج فيه. تُعد منطقة آسيا والمحيط الهادئ أكبر مستهلك وقاعدة إنتاج مهيمنة في آن واحد. أما أمريكا الشمالية، وهي ثاني أكبر مستهلك، فتستورد حصة كبيرة من مكوناتها الكهربائية الصناعية. وتحتل أوروبا موقعًا متوسطًا: فهي تتمتع بقوة في مجال التصنيع المتطور، مثل أجهزة التبديل الألمانية والسويسرية ومكونات الأتمتة الإيطالية، لكنها تعتمد بشكل متزايد على الإمدادات الآسيوية فيما يتعلق بالمنتجات ذات الجهد القياسي.
هذا التباين الجغرافي بين الاستهلاك والإنتاج ليس عيبًا. بل هو الأساس الهيكلي لتجارة المكونات الكهربائية. إذا كنت موزعًا في أمريكا الشمالية أو أوروبا أو جنوب شرق آسيا أو الشرق الأوسط أو أفريقيا، فمن شبه المؤكد أن سلسلة التوريد الخاصة بك تعود إلى تجمعات صناعية مركزة في عدد قليل من المناطق. إن معرفة تلك التجمعات — ما تتخصص فيه، وكيف تحدد أسعارها، وما هي السياسات التجارية التي تؤثر عليها — أمر أكثر أهمية من أي إحصائية تتعلق بحجم السوق. وهذا ما يتناوله القسمان التاليان.
اللاعبون الرئيسيون — من يتحكم في سوق المكونات الكهربائية الصناعية؟
يتسم سوق المكونات الكهربائية الصناعية بالتجزئة الهيكلية. تستحوذ شركة «سيمنز» على حصة عالمية تبلغ حوالي 13%، بينما تستحوذ شركة «شنايدر إلكتريك» على حصة تبلغ حوالي 12%. ولا يسيطر أكبر لاعبين في السوق معًا إلا على ربع السوق بالكاد (فورتشن بيزنس إنسايتس, ، 2025). أما الـ 75% المتبقية فتتوزع بين العشرات من المتخصصين الإقليميين، والشركات المصنعة من الفئة المتوسطة، والجهات الفاعلة التي تركز على فئات معينة.
| الشركة | المقر الرئيسي | الحصة التقديرية | نقاط القوة الأساسية |
|---|---|---|---|
| شركة سيمنز المحدودة | ألمانيا | ~13% | مجموعة كاملة من المنتجات: الأتمتة، لوحات التوزيع للتيار المنخفض/المتوسط، المحركات، أنظمة التحكم |
| شنايدر إلكتريك | فرنسا | ~12% | توزيع LV، أتمتة المباني، إدارة الطاقة |
| شركة ABB المحدودة. | سويسرا | - | معدات التيار المتوسط/التيار العالي، والروبوتات، ومحركات الدفع، وحلول الشبكات الكهربائية |
| شركة إيتون | أيرلندا/الولايات المتحدة | - | توزيع الطاقة، جودة الطاقة، أنظمة التحكم في الإضاءة |
| ميتسوبيشي إلكتريك | اليابان | - | أتمتة المصانع، لوحات التوزيع ذات الجهد المنخفض/المتوسط، أنظمة التحكم في التدفئة والتهوية وتكييف الهواء |
| جنرال إلكتريك | الولايات المتحدة | - | حلول الشبكات، معدات الجهد العالي، أنظمة التحكم الصناعية |
| روكويل أوتوميشن | الولايات المتحدة | - | أتمتة المصانع، أنظمة التحكم في المحركات، الشبكات الصناعية |
| إيمرسون إلكتريك | الولايات المتحدة | - | التحكم في العمليات، أتمتة أنظمة السوائل، الحلول الصناعية |
إلا أن قائمة العشرة الأوائل هذه لا علاقة لها إلى حد كبير بالواقع اليومي لمعظم الموزعين ومديري المشتريات. تهيمن شركتا «سيمنز» و«شنايدر» على المشاريع التي تعتمد على المواصفات — أي تلك التي يحدد فيها مستشار هندسي علامة تجارية معينة في وثائق المناقصة. لكن الغالبية العظمى من معاملات المكونات الكهربائية الصناعية تتم خارج هذا الإطار، في نظام بيئي موازٍ يضم مصنعين إقليميين ومصدّرين متخصصين وموردين متعددي الفئات لا تظهر أسماؤهم أبدًا في تقارير أبحاث السوق.
تخيل الأمر كما لو كان صناعة السيارات. شركات “سيمنز” و“شنايدر” و«ABB» هي بمثابة «مرسيدس» و«بي إم دبليو» و«أودي»: علامات تجارية معروفة، مهيمنة في المواصفات، وبأسعار فاخرة. بالنسبة لمعظم المشترين، يكمن الخيار العملي بين العشرات من «تويوتا» و«هوندا» في عالم الأجهزة الكهربائية — وهي شركات تصنيع توفر مستوى مماثلًا من الامتثال للمعايير بأسعار أكثر تنافسية، وغالبًا ما تتمتع بمرونة أكبر فيما يتعلق بحجم الطلبات والتخصيص. إن معرفة كيفية تحديد وتقييم هؤلاء الموردين تعد مهارة أساسية في مجال المشتريات، وهي موضوع القسم الأخير أدناه.
الاتجاهات التي تعيد تشكيل السوق — الذكاء، والاستدامة البيئية، وإعادة الهيكلة
هناك ثلاثة تحولات هيكلية تعمل على تغيير ما يحتاج المشترون إلى تحديده والأماكن التي يتعين عليهم البحث فيها. يؤثر التحولان الأولان على المنتج نفسه؛ أما التحول الثالث فيعيد صياغة خريطة التوريد.
المكونات الذكية والصناعة 4.0 — ما الذي يتغير في ورقة المواصفات؟
قبل عقد من الزمن، كان شراء قاطع الدائرة الكهربائية يعني التحقق من ثلاثة أرقام: التيار المقنن، وقدرة القطع، وعدد الأقطاب. أما اليوم، فتشمل فئة المنتجات هذه أجهزة مزودة بأجهزة استشعار للتيار ووحدات اتصال وقدرات تشخيص عن بُعد. وقد توسعت مواصفات الشراء تبعًا لذلك.
ينقسم الأثر العملي على المشترين إلى ثلاثة مجالات:
الذكاء المدمج. أصبحت منصات أجهزة التوزيع الذكية التي أطلقتها الشركات الموردة الكبرى في عام 2024 تتضمن الآن تشخيصات الصيانة التنبؤية التي تراقب تآكل نقاط التلامس، واتجاهات درجات الحرارة، وسجل عمليات القطع في الوقت الفعلي. وبالنسبة لفرق المشتريات، يعني ذلك إضافة توافق بروتوكولات الاتصال — مثل IO-Link وEthernet/IP وPROFINET — إلى قائمة المواصفات القياسية.
أشباه الموصلات ذات الفجوة العريضة. يؤدي التحول من السيليكون إلى كربيد السيليكون (SiC) ونيتريد الغاليوم (GaN) في مجال إلكترونيات الطاقة إلى خلق طلب في المراحل النهائية من السلسلة على فئات جديدة من المكونات السلبية. وقد اعتمدت شركة «سامسونج إلكترو-ميكانكس» في عام 2025 مكثفًا سيراميكيًا متعدد الطبقات (MLCC) من فئة السيارات/الصناعة بجهد 1,000 فولت، مما أدى إلى توسيع نطاق استخدام المكثفات السيراميكية في دوائر العاكسات التي كانت تهيمن عليها سابقًا المكثفات الرقيقة (TTI MarketEYE, ، 2026). أصبحت النوى المغناطيسية النانوكريستالية وغير المتبلورة، اللازمة لترددات التبديل العالية التي تتيحها أشباه الموصلات هذه، فئة استراتيجية من حيث التوريد، حيث يشهد العرض ندرةً متزايدة.
أنظمة معيارية تعمل بمجرد التوصيل. تساهم مجموعات الكابلات الجاهزة، ولوحات التوزيع القابلة للتوسعة، وتكوينات وحدات توزيع الطاقة (PDU) المعيارية في تقليص الجداول الزمنية للتركيب في المصانع ومراكز البيانات. وبالنسبة للمشترين، يعني ذلك التحول من الشراء على مستوى المكونات إلى الشراء على مستوى الأنظمة الفرعية، وما يرافق ذلك من زيادة في قيمة الموردين القادرين على تقديم حلول مدمجة مسبقًا بدلاً من الأجزاء المتفرقة.
لا يعني أي من هذا أن المكونات القياسية التي كانت مستخدمة في الماضي أصبحت عتيقة. لكن الفجوة في المواصفات بين الأجهزة “الأساسية” و“الذكية” آخذة في الاتساع. أما الموزعون الذين لا يستطيعون مساعدة عملائهم على تجاوز هذه الفجوة، فسوف يشهدون تآكلًا لقيمتهم.
متطلبات كفاءة الطاقة والاستدامة — قائمة مراجعة الامتثال الجديدة
بالنسبة للموزعين الذين يبيعون منتجاتهم في الأسواق الأوروبية، لم يعد الامتثال للوائح التنظيمية مجرد “ميزة إضافية”، بل أصبح “شرطًا أساسيًا للوصول إلى السوق”.”
دخلت «آلية تعديل الحدود الكربونية» (CBAM) التابعة للاتحاد الأوروبي مرحلتها النهائية في 1 يناير 2026. وفي حين أن نطاقها الحالي يشمل المواد الأساسية — مثل الصلب والألومنيوم والأسمنت والأسمدة والكهرباء والهيدروجين — فقد اقترحت المفوضية الأوروبية في ديسمبر 2025 توسيع نطاق آلية تعديل الحدود الكربونية لتشمل ما يقرب من 180 منتجًا من منتجات المراحل النهائية التي تحتوي على نسبة كبيرة من الصلب والألومنيوم. ومن المتوقع أن يتم إدراج محولات الطاقة، والمفاتيح الكهربائية، والمحركات، والمولدات بحلول عام 2028 (CIGRE, 2026).
وعندما يُطبق نظام CBAM على المعدات الكهربائية، ستكون الآثار المترتبة على التكلفة جوهرية. تتداول أسعار الكربون في الاتحاد الأوروبي حاليًا عند حوالي 75 يورو لكل طن من ثاني أكسيد الكربون، ويمكن أن تؤدي قيم الانبعاثات الافتراضية المطبقة على المواد الواردة من بلدان معينة إلى تضخيم البصمة الكربونية المحسوبة بمعامل يتراوح بين 1.6× و6× مقارنة بالانبعاثات الفعلية. وبالنسبة لمحول طاقة نموذجي بقدرة 100 ميجا فولت أمبير، يحتوي على عدة أطنان من الفولاذ والنحاس، قد تصل الالتزامات الإضافية بموجب نظام CBAM إلى عشرات الآلاف من اليورو.
وهناك لائحة موازية، وهي لائحة الاتحاد الأوروبي بشأن الغازات المفلورة (2024/573)، تهدف إلى التخلص التدريجي من سداسي فلوريد الكبريت (SF₆) في المفاتيح الكهربائية ذات الجهد المتوسط. ويُعد SF₆ الوسيط العازل القياسي في الصناعة للمفاتيح الكهربائية المعزولة بالغاز، إلا أن قدرته على إحداث الاحترار العالمي تبلغ 23,500 ضعف قدرة ثاني أكسيد الكربون (CO₂). ويدفع هذا اللائحة المشترين نحو البدائل الخالية من SF₆، مما يخلق معيارًا جديدًا للمواصفات لا تتضمنه معظم أطر الشراء حتى الآن.
توريد المكونات الكهربائية الصناعية — دليل عملي للمشتري
هنا تنتهي تقارير السوق ويبدأ العمل الحقيقي. إن معرفة أن حجم السوق يبلغ $63 مليار وأنه ينمو بمعدل 10% تُعد معلومات أساسية مفيدة. أما معرفة المواقع الفعلية للمصانع، وما تتخصص فيه، وكيف تعيد السياسة التجارية صياغة معادلة التكلفة — فهذا هو ما يغير نتائج عمليات الشراء.
أين توجد المصانع — خريطة التوريد الإقليمية
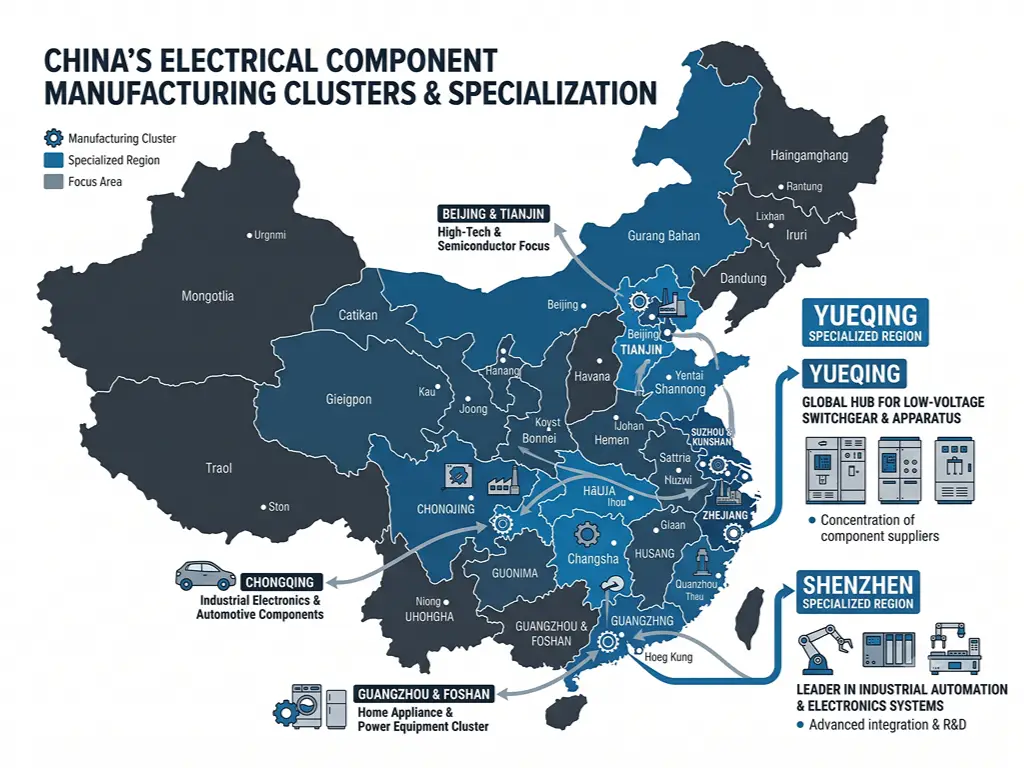
لا يُعد قطاع تصنيع المكونات الكهربائية في الصين صناعةً موحدةً. بل هو مجموعة من التجمعات الصناعية المركزة جغرافيًّا، يتمتع كل منها بعمق تخصص يمتد لعقود. ويؤدي القرب من المواد الخام — مثل النحاس والصلب والبوليمرات — ومن الموردين التكميليين داخل كل تجمع إلى خفض تكاليف المدخلات بنسبة تقدر بـ 25–30% مقارنةً بالإنتاج المتناثر، كما أنه يقصر مدة التسليم بشكل كبير.
| التجمع الصناعي | التخصص | أمثلة على المنتجات | ملاحظات حول مصادر التوريد |
|---|---|---|---|
| تشجيانغ — يوتشينغ / ونتشو | الكهرباء ذات الجهد المنخفض | MCB، MCCB، المقومات، المرحلات، المفاتيح، مكونات سكة DIN | تستحوذ على 70%+ من إجمالي إنتاج الصين من الأجهزة الكهربائية ذات الجهد المنخفض. |
| قوانغدونغ — شينزين / دونغقوان | الأتمتة الصناعية وأنظمة التحكم | وحدات التحكم المنطقية القابلة للبرمجة (PLC)، وأجهزة الاستشعار، والموصلات، واللوحات الإلكترونية المطبوعة (PCB)، ولوحات واجهة المستخدم (HMI) | تتخصص بشكل كبير في مجال الإلكترونيات؛ وتتميز بخبرتها الواسعة في تجميع المكونات المثبتة بالصمامات (SMT). |
| جيانغسو / شنغهاي | المعدات الدقيقة وأنظمة التحكم | محولات، لوحات توزيع الجهد المتوسط، أنظمة التحكم في الآلات الصناعية | كثافة هندسية أعلى؛ وعلاقة أوثق مع شركاء المشاريع المشتركة متعددي الجنسيات. |
| هينان | توزيع الطاقة والمنشآت الكهربائية الثقيلة | المحولات، منظمات الجهد، أجهزة التبديل الثقيلة | القرب من مصادر إمدادات المواد الخام من الصلب والنحاس. |
| شاندونغ | المعدات الموفرة للطاقة | محولات منخفضة الخسارة، أجهزة التحكم في المحركات، المقابس والمآخذ الصناعية | تزايد التخصص في منتجات كفاءة الطاقة. |
| هيبي | الأنظمة الكهروميكانيكية | معدات الرفع، نقل الطاقة، المحركات الصناعية | تتمتع بخبرة واسعة في مجال التكامل الميكانيكي المعقد. |
المهل الزمنية المعتادة من هذه المجمعات: 7–15 يومًا للعينات، و20–35 يومًا لأوامر الإنتاج القياسية، و45–60 يومًا للمنتجات المخصصة. ويستغرق الشحن الجوي 7–12 يومًا إضافية؛ أما الشحن البحري إلى الموانئ الرئيسية في أوروبا أو أمريكا الشمالية فيستغرق عادةً 25–40 يومًا.
تستحق مجموعة يويتشينغ اهتمامًا خاصًا. ففي نطاق نصف قطر يبلغ 50 كيلومترًا، يمكن للمشتري الحصول على كل المكونات اللازمة لتصنيع لوحة توزيع كاملة للتيار المنخفض — مثل قواطع التيار المغناطيسية (MCBs) وقواطع التيار المغناطيسية القابلة للانقطاع (MCCBs) والموصلات الكهربائية والمرحلات والمطاريف والعلب والقضبان الموصلة — من الشركات المصنعة التي تخصصت في فئاتها الفرعية على مدى عقود. وتعني كثافة سلسلة التوريد في هذه المجموعة أنه يمكن في كثير من الأحيان تجميع طلبات متعددة الفئات في نقطة لوجستية واحدة، مما يقلل من تكاليف الشحن ويخفض النفقات الإدارية المرتبطة بإدارة عشرات العلاقات المنفصلة مع المصانع.
الرسوم الجمركية، والسياسة التجارية، والحسابات الجديدة لتحديد مصادر التوريد
إذا كان مبدأ العمل السائد في مجال المشتريات خلال العقد الماضي هو “البحث عن أقل سعر للوحدة وشحنها”، فإن مبدأ العمل لعام 2026 يبدأ بسؤال مختلف: “ما هي التكلفة الفعلية لهذا المنتج بعد احتساب الرسوم الجمركية ورسوم الكربون وتكاليف الخدمات اللوجستية؟”
لقد طرأت تغييرات هيكلية على المشهد السياسي التجاري:
الولايات المتحدة. تضيف الرسوم الجمركية المفروضة بموجب المادة 232 على محتوى الصلب والألمنيوم ما يقارب 50% إلى عنصر تكلفة المواد في المنتجات الكهربائية المتأثرة. وتتراوح الرسوم الجمركية المفروضة بموجب المادة 301 على المكونات الكهربائية ذات المنشأ الصيني بين 15% و50%، اعتمادًا على التصنيف المحدد في نظام التصنيف الجمركي الموحد (HTS). والنتيجة الإجمالية هي أن المكون الذي يبدو سعره عند بوابة المصنع تنافسيًّا قد تصل تكلفته الإجمالية بعد احتساب الرسوم الجمركية إلى ما يزيد بنسبة 30–60%.
الاتحاد الأوروبي. كما ورد أعلاه، ستؤدي آلية CBAM إلى زيادة التكلفة الفعلية للمعدات الكهربائية كثيفة الانبعاثات الكربونية بمقدار 10–20% بمجرد دخول التوسع في المرحلة النهائية حيز التنفيذ. وحتى خلال الفترة الانتقالية الحالية، بدأ المستوردون في الاتحاد الأوروبي في طلب وثائق الانبعاثات من الموردين من خارج الاتحاد الأوروبي كشرط لإجراء المعاملات التجارية.
الهند. تدفع متطلبات التوطين المرتبطة بالحوافز المخصصة للسيارات الكهربائية ومعدات الطاقة الشركات المصنعة للمعدات الأصلية المحلية والأجنبية على حد سواء نحو الاعتماد على مصادر التوريد من داخل الهند، مما يؤدي إلى إعادة تشكيل سلاسل التوريد الإقليمية.
هناك ثلاث استجابات عملية بدأت تظهر بين قادة قطاع المشتريات:
- التأهل عبر عدة مناطق. أصبح الاحتفاظ بـ 2–3 موردين مؤهلين لكل فئة من المكونات الحيوية، موزعين على ما لا يقل عن منطقتين جمركيتين، أمراً انتقل من كونه «أفضل الممارسات» إلى «إجراء تشغيلي قياسي». فعندما يؤدي تغيير في التعريفة الجمركية إلى جعل أحد مسارات التوريد غير مجدي اقتصاديًا بشكل مفاجئ، يكون المورد البديل مؤهلاً بالفعل وجاهزًا لتوسيع نطاق التوريد.
- التعهيد القريب والتعهيد الصديق. تبرز المكسيك كمركز رئيسي للتوريد القريب في الأمريكتين، حيث تتزايد قدراتها في مجال التجميع الكهربائي لمساعدة المشترين الأمريكيين على تجنب الرسوم الجمركية الآسيوية. وتلعب تركيا دورًا مشابهًا بالنسبة للأسواق الأوروبية والشرق أوسطية. أما فيتنام والهند، فهما تعملان على بناء قدراتهما كبديلين للصين في فئات محددة، على الرغم من أن كل منهما تواجه مخاطر جمركية خاصة بها وفجوات في القدرات.
- نمذجة التكلفة الإجمالية عند الاستلام. سعر الوحدة هو نقطة البداية، وليس الحل النهائي. تعمل فرق المشتريات على وضع نماذج تكلفة تشمل تكاليف الشحن، والرسوم الجمركية في ظل سيناريوهات تعريفية متعددة، وتكلفة الاحتفاظ بالمخزون، ومخاطر إعادة التصنيع الناجمة عن مشكلات الجودة، وفترات التعطل المحتملة جراء انقطاع الإمدادات. ويحظى الموردون القادرون على تقديم بيانات شفافة عن التكلفة الإجمالية عند الوصول، وليس مجرد أسعار «فوب» (FOB)، بتفضيل أكبر.
هناك عامل إضافي يزيد من إلحاحية الأمر: يحذر محللو القطاع من احتمال عودة نظام التخصيص — أي تقييد العرض — في وقت مبكر قد يصل إلى الربع الأول من عام 2026. وتمتد فترات التسليم الحالية للمكونات التناظرية إلى ما بين 10 و26 أسبوعًا، ولأجهزة الاستشعار إلى ما بين 20 و54 أسبوعًا، وبعض وحدات التحكم إلى عام كامل. وتضيق نافذة الفرصة المتاحة للتفاوض على اتفاقيات توريد طويلة الأجل مواتية، في الوقت الذي لا يزال فيه السوق في صالح المشترين (بيرو, 2025).
كيفية تقييم واختيار المورد المناسب للمكونات الكهربائية
تُعد المعرفة بالسوق والجغرافيا المتعلقة بالتوريد مدخلات. أما الناتج — وهو القرار الذي يؤثر فعليًّا على عملك — فهو اختيار المورد. وقد صُمم الإطار التالي ليتم تطبيقه على الفور.
بطاقة تقييم الموردين رباعية الأبعاد
| البُعد | ما الذي يجب التحقق منه | العلامات التحذيرية |
|---|---|---|
| الامتثال الفني | شهادات CE و UL و CCC و RoHS مع أرقام المعايير المحددة (IEC 60947 لمعدات التبديل ذات الجهد المنخفض، و IEC 61439 للوحدات المجمعة، و IEC 60076 للمحولات). طلب تقارير الاختبار الصادرة عن جهات خارجية: القوة العازلة، وارتفاع درجة الحرارة، ومقاومة الدائرة القصيرة. | عدم القدرة على تقديم وثائق شهادات قابلة للتحقق منها. ادعاءات عامة (“معتمدة وفقًا لمعايير CE”) دون ذكر أرقام محددة للتوجيهات أو المعايير. |
| القدرة الإنتاجية | مساحة المصنع، وعدد خطوط الإنتاج، ومستوى الأتمتة (خطوط SMT، ومعدات CNC)، ونطاق وحدات التخزين (SKU). تقلل القدرة على التعامل مع فئات متعددة من الحاجة إلى إقامة علاقات مع الموردين. | غير مستعدين لمشاركة صور للمصنع أو إجراء جولة بالفيديو. تم وصف المنشأة ولكن لم تظهر أي معدات. |
| مراقبة الجودة | سجل عمليات التفتيش التي أجرتها جهات خارجية (SGS، TÜV، Bureau Veritas). أنظمة تتبع الدُفعات. عمليات موثقة لتتبع معدل العيوب واتخاذ الإجراءات التصحيحية. | لا يوجد سجل لفحوصات أجراها طرف ثالث. لا توجد إجراءات موثقة لمراقبة الجودة. لا يمكن تفسير كيفية فحص المواد الواردة. |
| الموثوقية التشغيلية | معدل التسليم في الموعد المحدد ≥97%. وقت الاستجابة للاستفسارات ≤3 ساعات. معدل إعادة الطلب من قبل العملاء >25% (مؤشر على الرضا). | تستغرق أوقات الاستجابة دائمًا أكثر من 24 ساعة. وأداء التسليم يعتمد على الروايات الشخصية وليس على قياسات موثقة. |
من اتفاقية تجريبية إلى شراكة استراتيجية
تقييم أهلية الموردين ليس عملية فحص تُجرى مرة واحدة فقط. بل هو عملية تصعيدية تتم على مراحل:
المرحلة الأولى — التحقق من صحة العينة (1–5 قطع، 7–15 يومًا). اطلب عينات من المنتج، وبالنسبة للفئات الحيوية، اطلب إجراء اختبارات معملية مستقلة على المعايير الرئيسية: مقاومة العزل، وسلوك الدورات الحرارية، وتحمل الجهد الكهربائي. تأكد من مواصفات المواد — اللفات النحاسية مقابل اللفات الألومنيومية، ودرجات المواد المضافة المثبطة للهب في البلاستيك.
المرحلة الثانية — الدفعة التجريبية (10–50 قطعة). اختبر مدى اتساق أداء المورد خلال دورة إنتاج صغيرة. تكشف هذه المرحلة ما إذا كانت جودة العينة حالة استثنائية أم أنها تمثل الجودة العامة للمنتج. تابع جودة التواصل، ودقة التوثيق، والالتزام بالجدول الزمني الموعود.
المرحلة الثالثة — الإنتاج على نطاق واسع. لا ينبغي أن يصبح المورد قناة شراء منتظمة إلا بعد اجتياز مرحلتين بنجاح. وحتى في هذه المرحلة، يظل إجراء عمليات تفتيش دورية من قبل أطراف ثالثة والتتبع المستمر لمعدل العيوب أمرين ضروريين. فأداء المورد يتقلب بمرور الوقت، والوسيلة الوحيدة للحماية من ذلك هي القياس.
بناء شراكات استراتيجية، وليس مجرد قوائم بالموردين
إن الخطوة الأكثر تأثيرًا في مجال المشتريات الكهربائية الصناعية لا تكمن في العثور على سعر وحدة أقل قليلاً، بل في التوحيد بين العديد من الموردين الذين يتم التعامل معهم على أساس كل معاملة على حدة، والانتقال إلى عدد أقل من الموردين الاستراتيجيين. فالموزع الذي يدير علاقاته مع 10 إلى 20 مصنعًا منفصلاً يدفع «ضريبة خفية» تتمثل في التكاليف الإضافية للتواصل، وتشتت العمليات اللوجستية، وتفاوت الجودة، وفقدان خصومات الحجم. أما الشريك الوحيد متعدد الفئات الذي يغطي مجموعة واسعة من المنتجات من خلال علاقة واحدة، ونقطة لوجستية واحدة، ونظام جودة واحد، فيقضي على معظم تلك التكاليف الإضافية.
تُعد بطاقة تقييم الموردين المذكورة أعلاه أداة فعالة لتقييم أي شركة مصنعة. والسؤال الاستراتيجي هنا هو: هل تستخدمها لوضع قائمة طويلة من الموردين المتخصصين في فئة واحدة، أم قائمة مختصرة من الشركاء القادرين على النمو جنبًا إلى جنب مع شركتك؟ وتشير الحسابات إلى أن القائمة المختصرة هي الخيار الأفضل.
- 10–20 علاقة مع الموردين يتعين إدارتها
- تجزئة الخدمات اللوجستية وتكاليف الشحن
- تفاوت الجودة بين المصانع
- علاقة واحدة، نظام جودة واحد
- خدمات لوجستية متكاملة، تكاليف شحن أقل
- خصومات على الكمية في مختلف الفئات
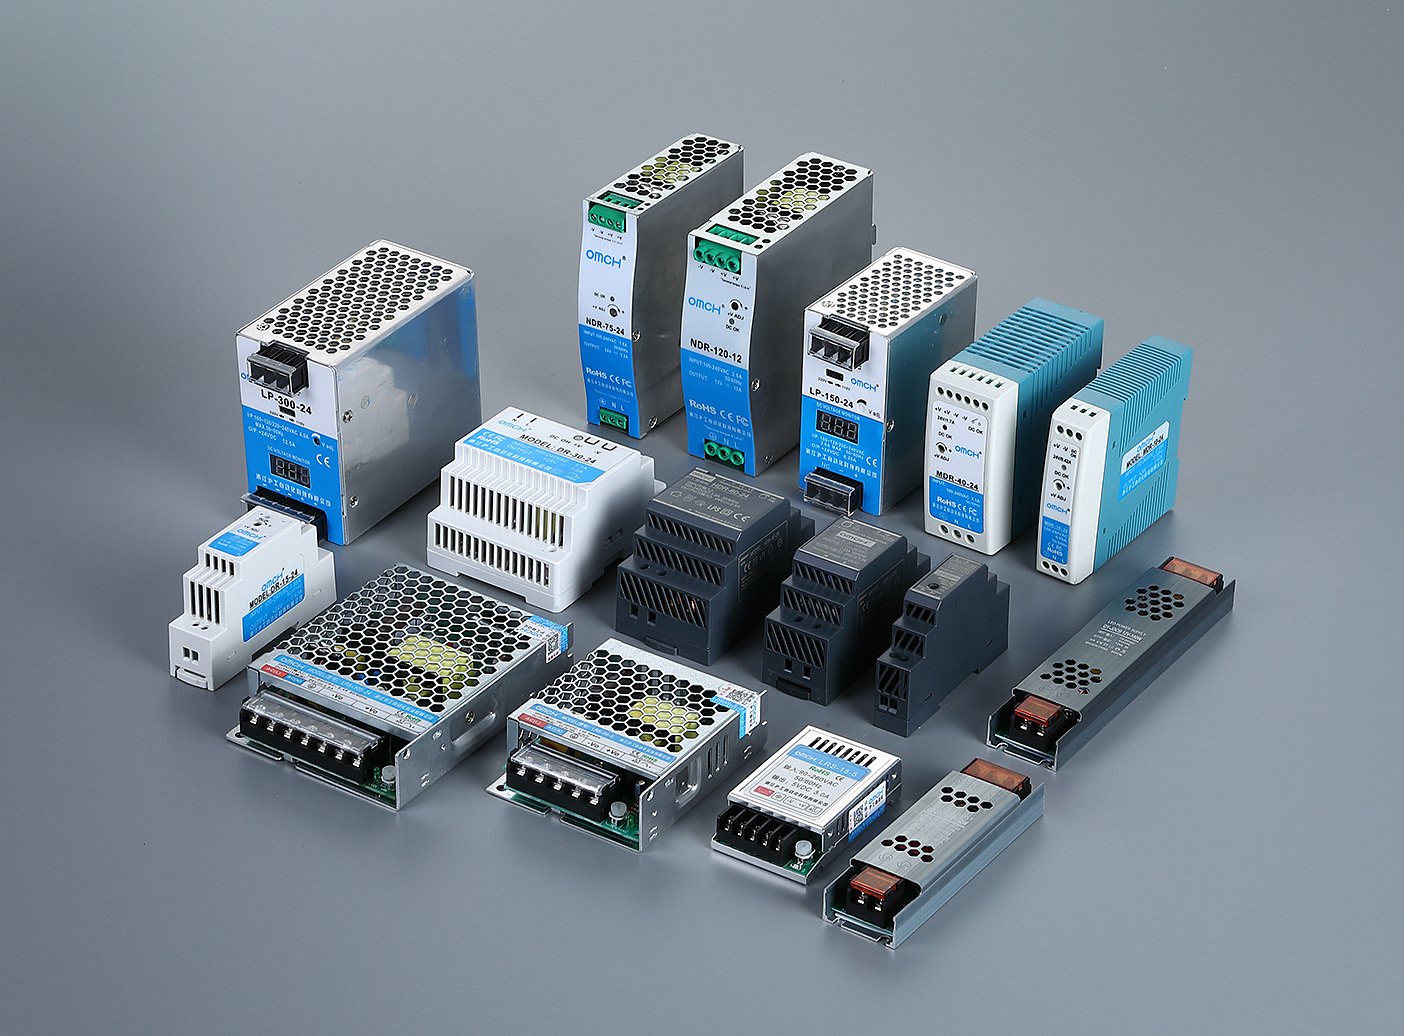
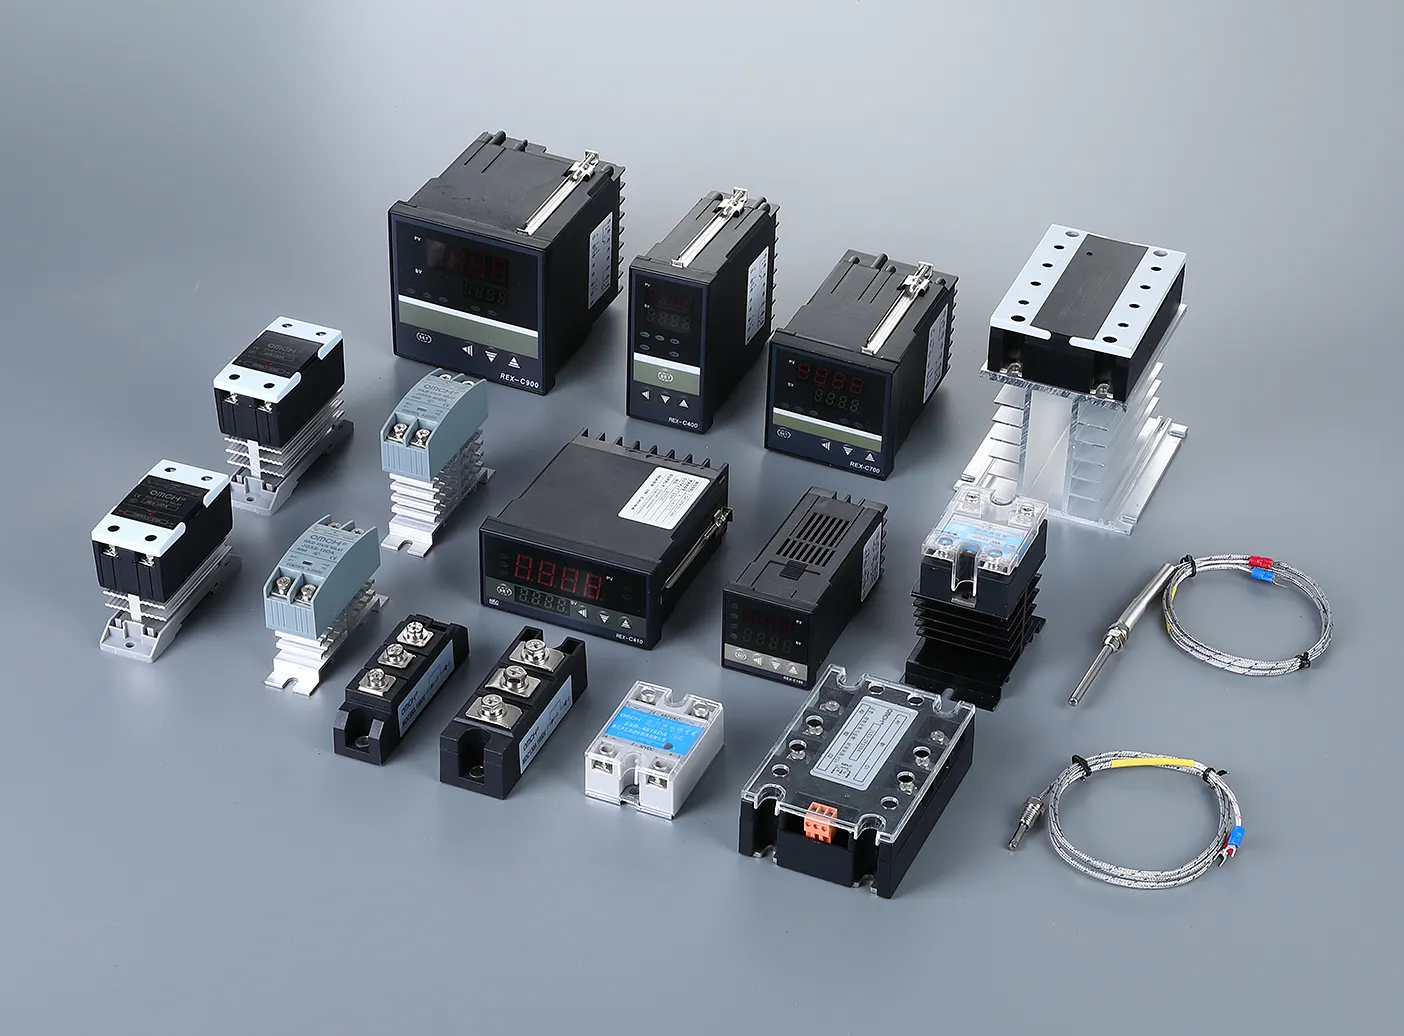
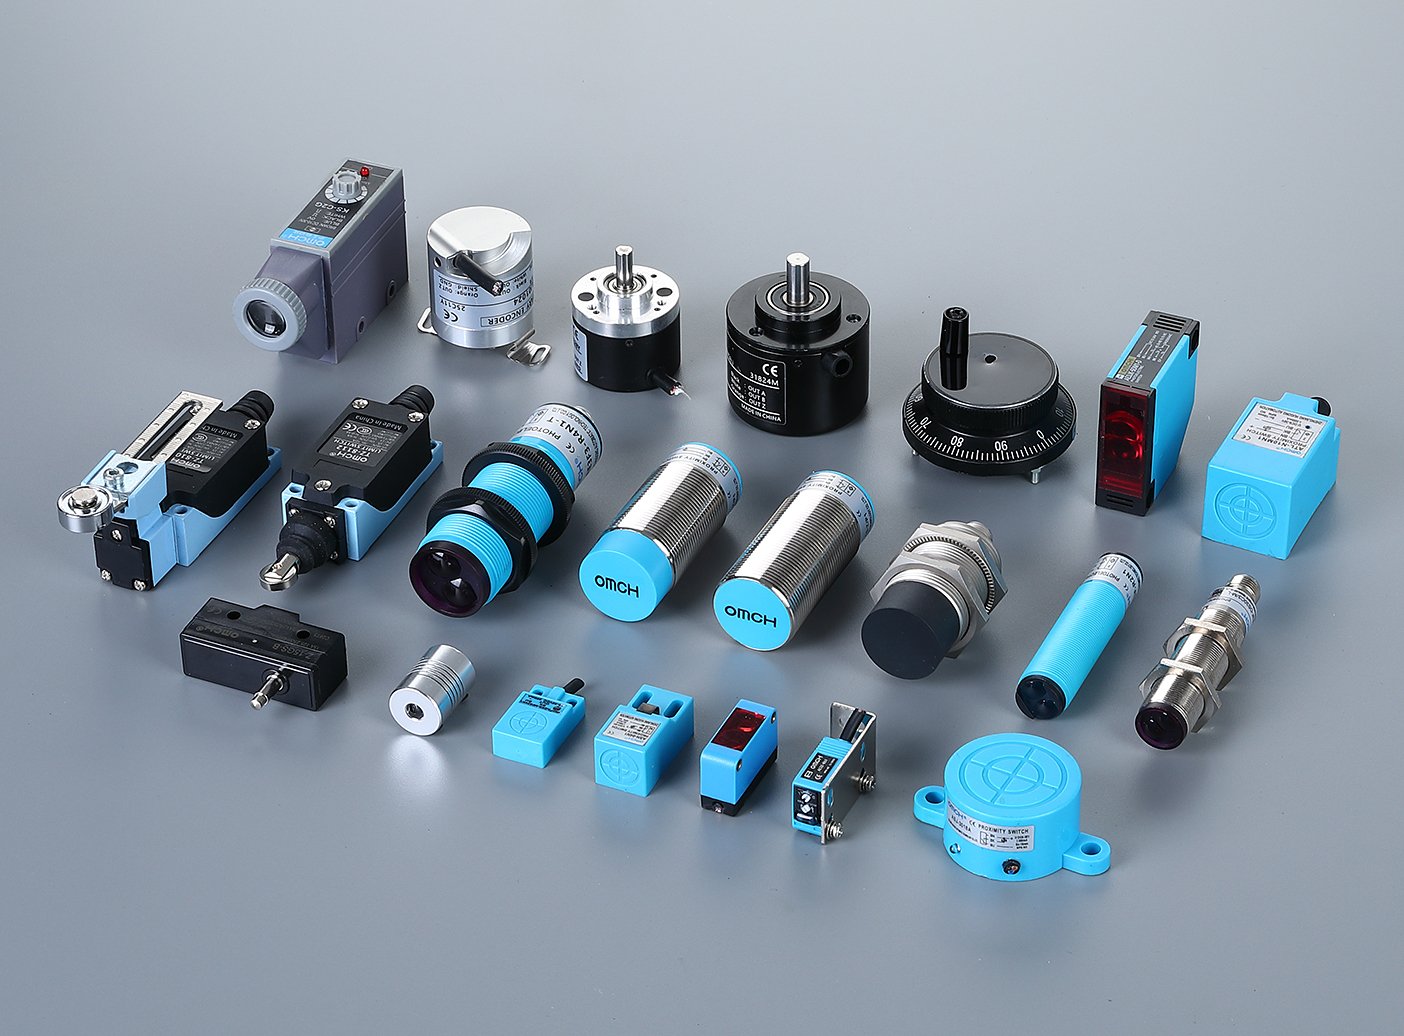
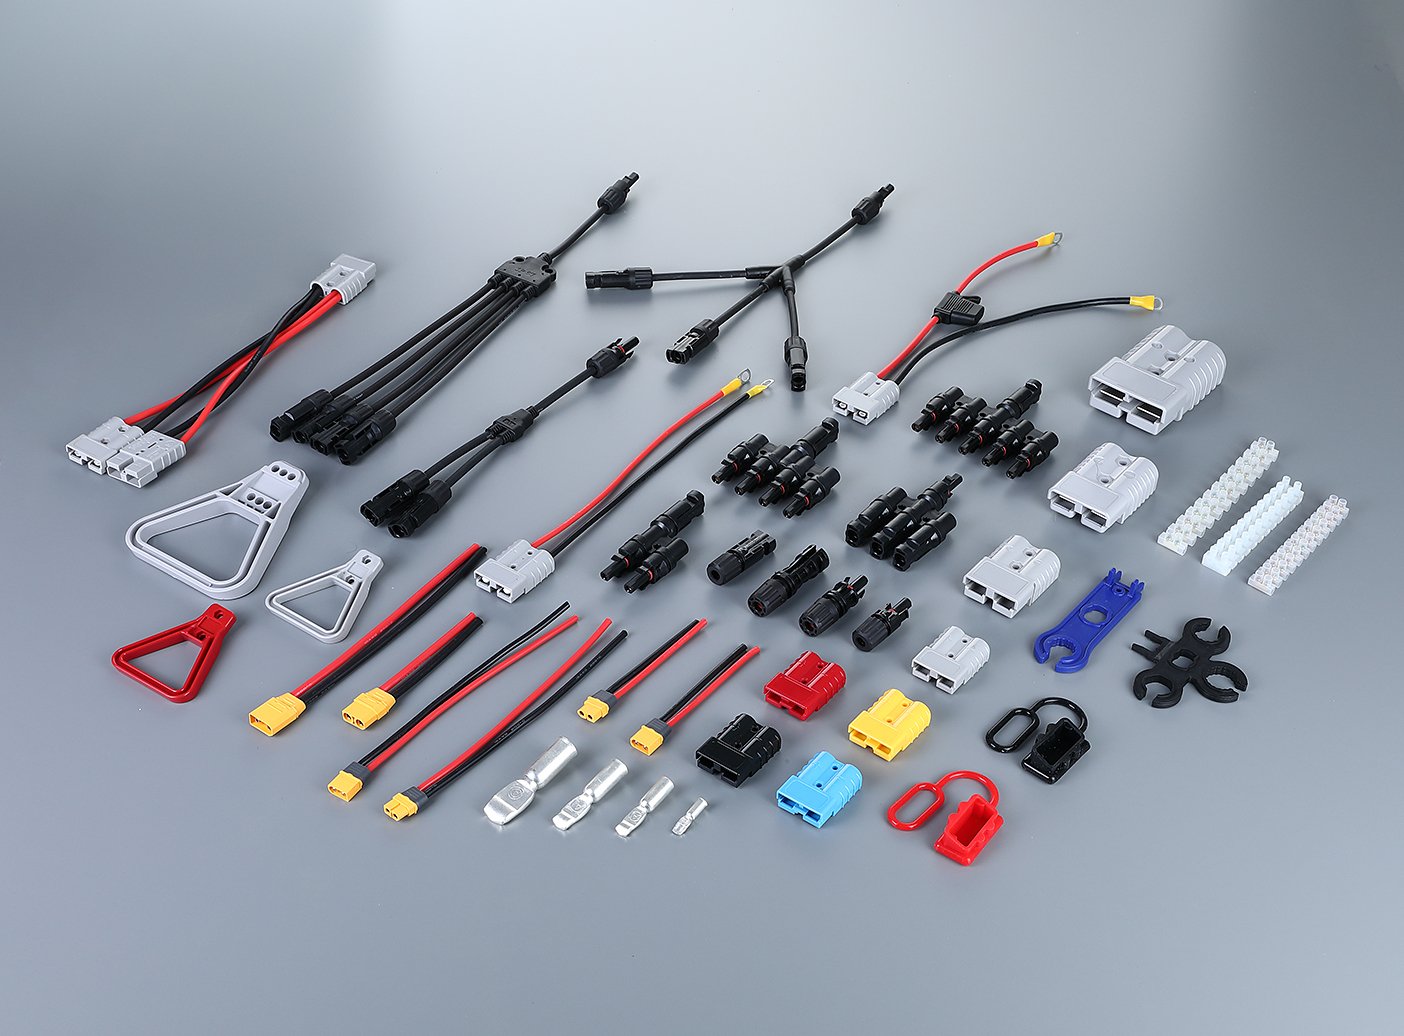
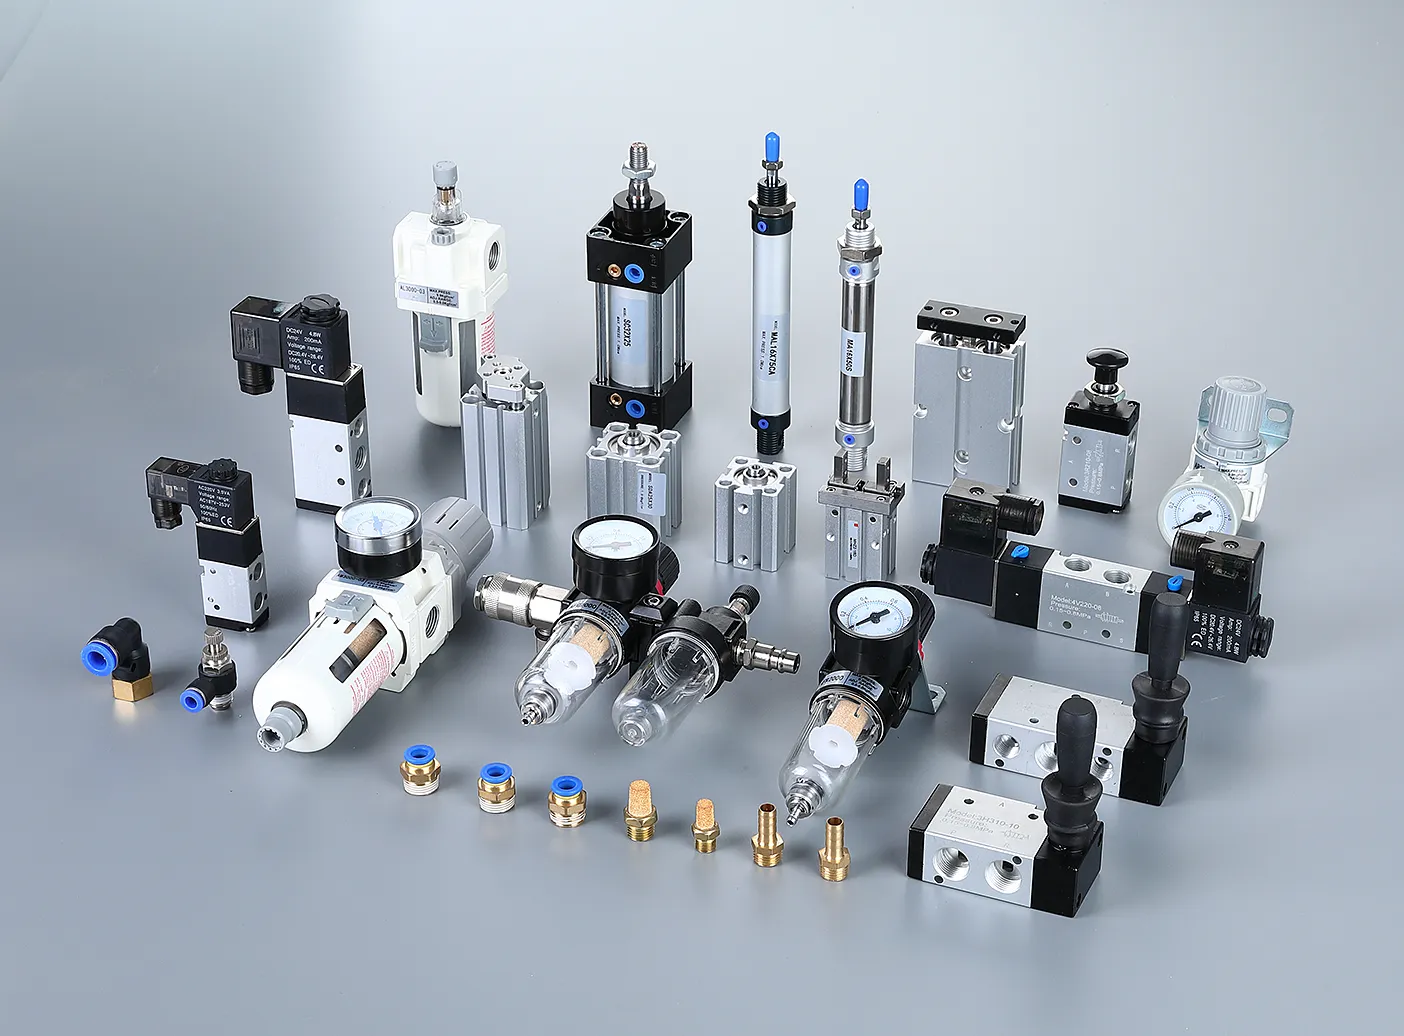
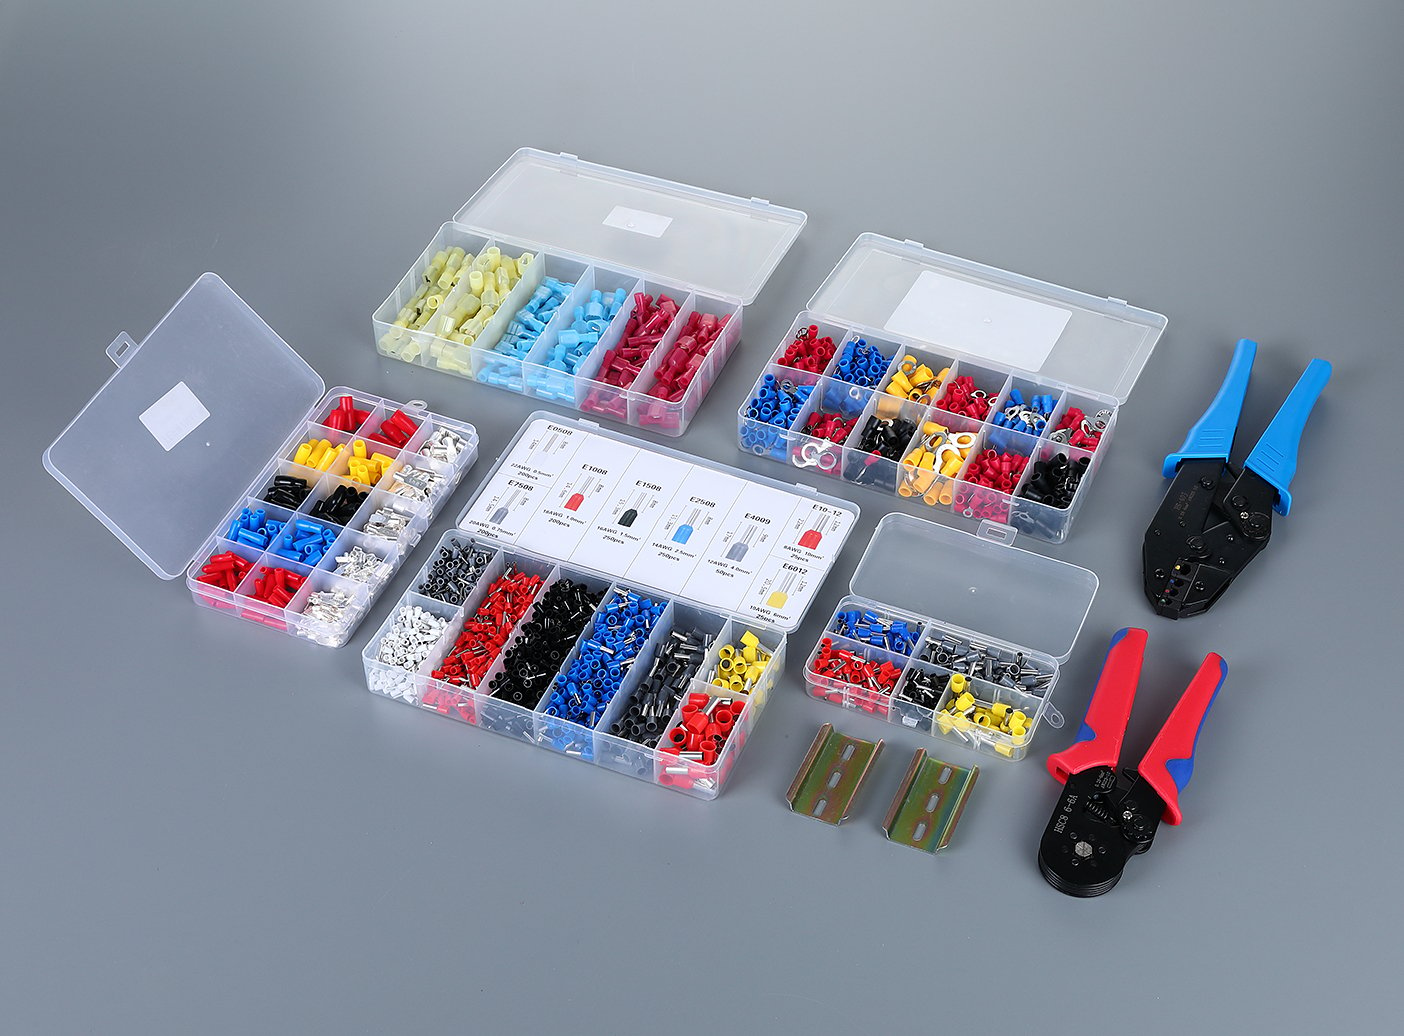
إذا كنت تعمل على إعداد قائمة مختصرة بالموردين وفقًا للإطار المذكور أعلاه، فمن المفيد مقارنة عدة كتالوجات جنبًا إلى جنب. أومتش يغطي 30 فئة من المنتجات وأكثر من 3,000 وحدة تخزين (SKU) من مصدر واحد — وهو نموذج مصمم لتقليل عدد العلاقات مع المصانع التي يتعين على الموزع إدارتها.
المراجع
- Fortune Business Insights. “حجم سوق المكونات الكهربائية الصناعية وحصتها — التوقعات للفترة 2026–2034”. 2025. https://www.fortunebusinessinsights.com/industrial-electrical-component-market-112628
- موردور إنتليجنس. “تحليل حصص سوق المكونات الكهربائية الصناعية — توقعات النمو للفترة 2025–2030”. 2025. https://www.researchandmarkets.com/reports/6074471/industrial-electrical-component-market-share
- 6Wresearch. “السوق العالمي للمكونات الكهربائية الصناعية (2025–2031)”. 2025. https://www.6wresearch.com/industry-report/global-industrial-electrical-components-market
- الوكالة الدولية للطاقة. “كفاءة الطاقة 2025 — القطاع الصناعي”. 2025. https://www.iea.org/reports/energy-efficiency-2025/industry
- TTI MarketEYE / Paumanok. “المكونات السلبية الصناعية: الأسواق والتقنيات والفرص في عام 2026”. 2026. https://www.tti.com/content/ttiinc/en/resources/marketeye/categories/passives/me-zogbi-20260507.html
- CIGRE. “تنسيق منهجيات EPD وCBAM لحساب البصمة الكربونية لمحولات الطاقة”. 2026. https://www.e-cigre.org/publications/detail/c3-11102-2026-harmonizing-epd-and-cbam-methodologies-for-carbon-footprinting-of-power-transformers.html
- بيرو. “الواقع الجديد للتعريفات الجمركية: كيف تؤدي التغيرات في التجارة العالمية إلى إعادة صياغة عملية توريد المعدات الكهربائية”. 2025. https://www.beroeinc.com/resource-centre/insights/new-tariff-reality-how-global-trade-shifts-are-rewriting-electrical-equipment-sourcing/
- OMCH. “مكونات الأتمتة الصناعية — الصفحة الرئيسية للشركة”.” https://www.omch.com/

 English
 Arabic
 Turkish
 Russian
 Spanish
 French
 Indonesian
 Portuguese
 Thai
 Vietnamese